
退休準備分散在臺股ETF、美股指數、全球基金與投資型保單,看起來已經放進不同市場。問題是,這些工具的底層持股可能反覆出現同一批晶片、雲端與大型科技公司。一旦AI估值修正,原本以為分散的帳戶,仍可能同時承受股價與匯率波動。
財務也需要健檢。先彙總科技股集中度,再測試利率、股市與匯率同時不利時,退休現金流能否維持。
一、帳戶很多,為何科技風險仍可能集中?
未必。判斷分散程度要穿透到公司、產業、幣別與獲利來源,帳戶數量和基金名稱無法直接代表風險已分散。
臺股權值ETF可能偏重半導體;美股指數涵蓋晶片與雲端公司;全球基金又因市值加權持有美國大型科技股。不同包裝可能連到同一條AI資本支出循環。
計算方式可從「帳戶占總資產權重 × 基金內個股權重」開始。若某基金占退休資產20%,其中一家公司占基金10%,該公司對整體資產的間接曝險就是2%。其他基金與直接持股出現同一家公司時,還要繼續加總。
公司名稱不相同,也可能同受AI投資支出與景氣預期影響。完成個股穿透後,仍應依產業鏈、地區及幣別分組。
二、ECB數據指出哪些估值與外溢風險?
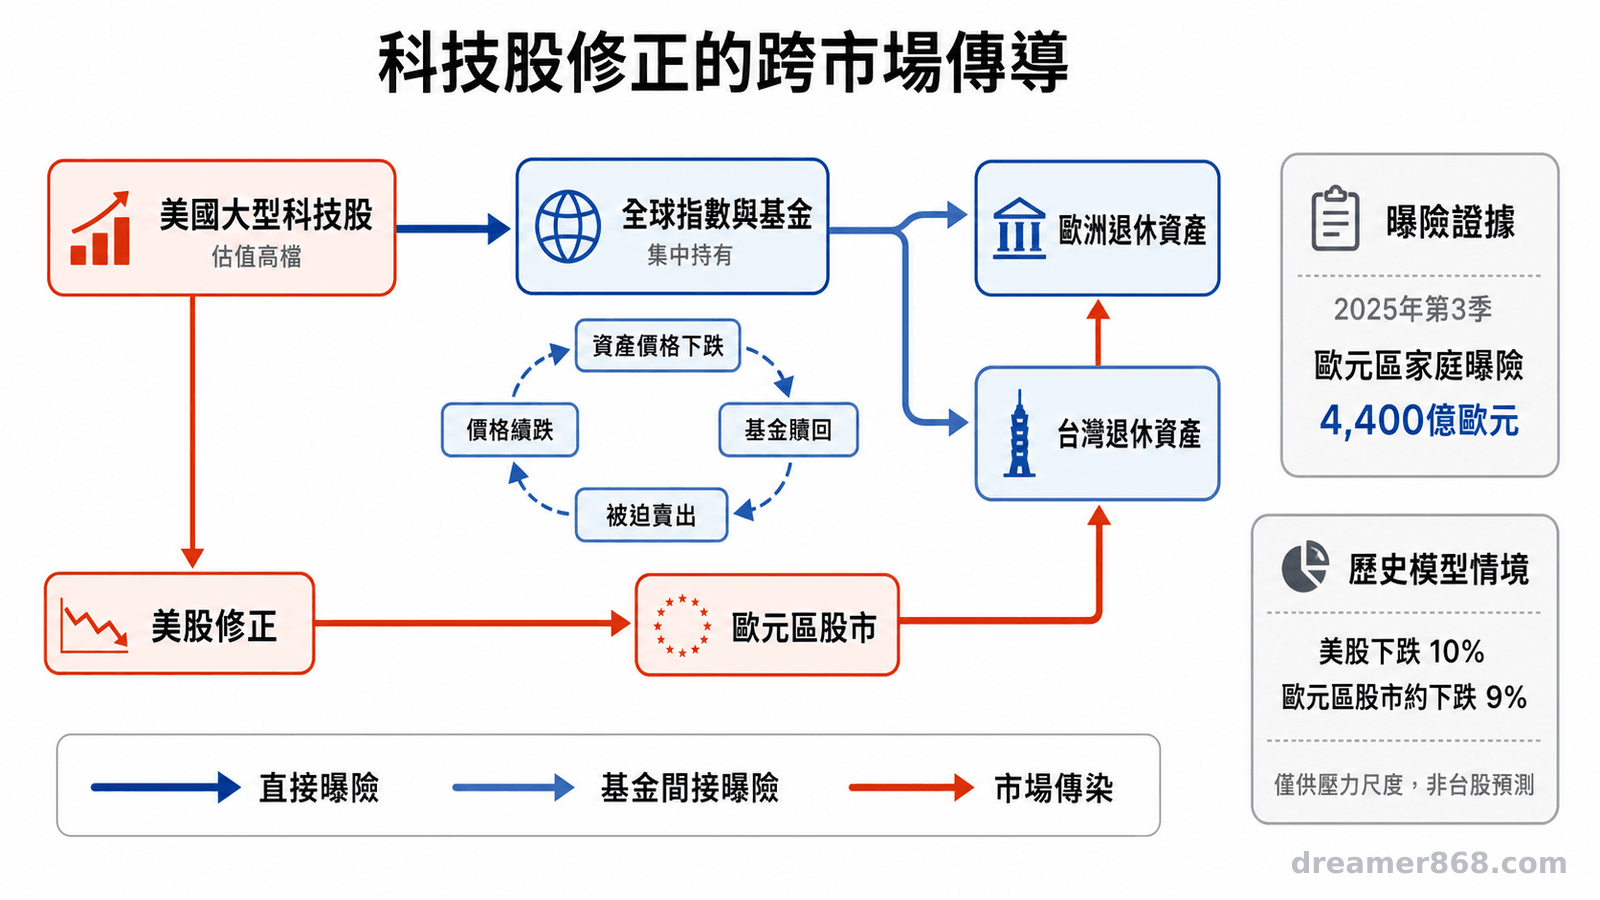
ECB作者指出,美股CAPE估值接近歷史高點,Mag7集中於全球指數與基金;若美股修正,持有結構與市場連動可能把衝擊傳向其他市場。
歐洲中央銀行2026年8月分析估計,2025年第3季歐元區家庭對美國科技股的曝險約4,400億歐元,保險公司及退休基金也有顯著曝險。許多部位透過基金間接持有,集中程度不容易從帳戶名稱辨認。
該文也提到基金為應付贖回而賣出資產,價格下跌後可能引發更多贖回。加上歐美股市高度連動,修正未必停留在單一市場。
ECB 2021年的外溢實證分析估計,在美國貨幣政策緊縮衝擊造成美股下跌10%的特定情境下,歐元區股市可能約跌9%,金融情勢緊縮幅度約為2020年3月疫情衝擊後的三分之一。
這組10%與9%是2003年至2021年資料建立的模型情境,不能直接當作AI行情或臺股跌幅預測。對臺灣投資人而言,它適合作為壓力測試尺度。
「修正的確切時間無法事先得知,這類繁榮與修正的軌跡只能在事後辨識。」(作者譯)— 歐洲中央銀行部落格作者群,2026年
三、退休資產壓力測試要放入哪三組變數?
至少要同時測試長期殖利率、臺美股市修正與新臺幣匯率,並把結果換算成退休後可支應的必要支出年數。
第一組是估值壓力。美國財政部每日公債殖利率資料顯示,2026年8月13日美國10年期公債殖利率為4.63%。可把4.63%列為其中一項壓力輸入,觀察高估值科技部位在長期利率偏高時的承受度。
企業獲利、風險溢酬與資金預期也會影響股價,因此4.63%只是情境條件,並非下跌訊號。
第二組是市場同向修正。替美國大型科技股、全球股票及臺灣電子權值股分別設定跌幅,再按權重計算總損失。情境可參考歷史回撤或計畫內的損失上限。
第三組是匯率。新臺幣升值會壓低美元資產換算價值;貶值有時能抵銷部分股價跌幅,卻沒有必然效果。測試結果應以退休支出幣別衡量。
| 壓力項目 | 測試輸入 | 退休規劃要觀察的結果 |
|---|---|---|
| 估值與利率 | 美國10年期殖利率4.63%及其他情境 | 高估值科技部位的敏感度 |
| 跨市場修正 | 美股科技、全球股票、臺股電子分別下跌 | 整體資產是否出現同向損失 |
| 匯率 | 新臺幣對美元升值或貶值 | 換算後資產與支出的缺口 |
| 提領 | 修正期間仍需支付必要生活費 | 資產可支應年數是否低於計畫 |
退休初期若碰到下跌又持續提款,早期虧損會削弱後續復原能力,這稱為報酬順序風險。還要確認現金及低波動部位可支付多久的必要開銷。
四、如何完成一次跨帳戶財務健檢?
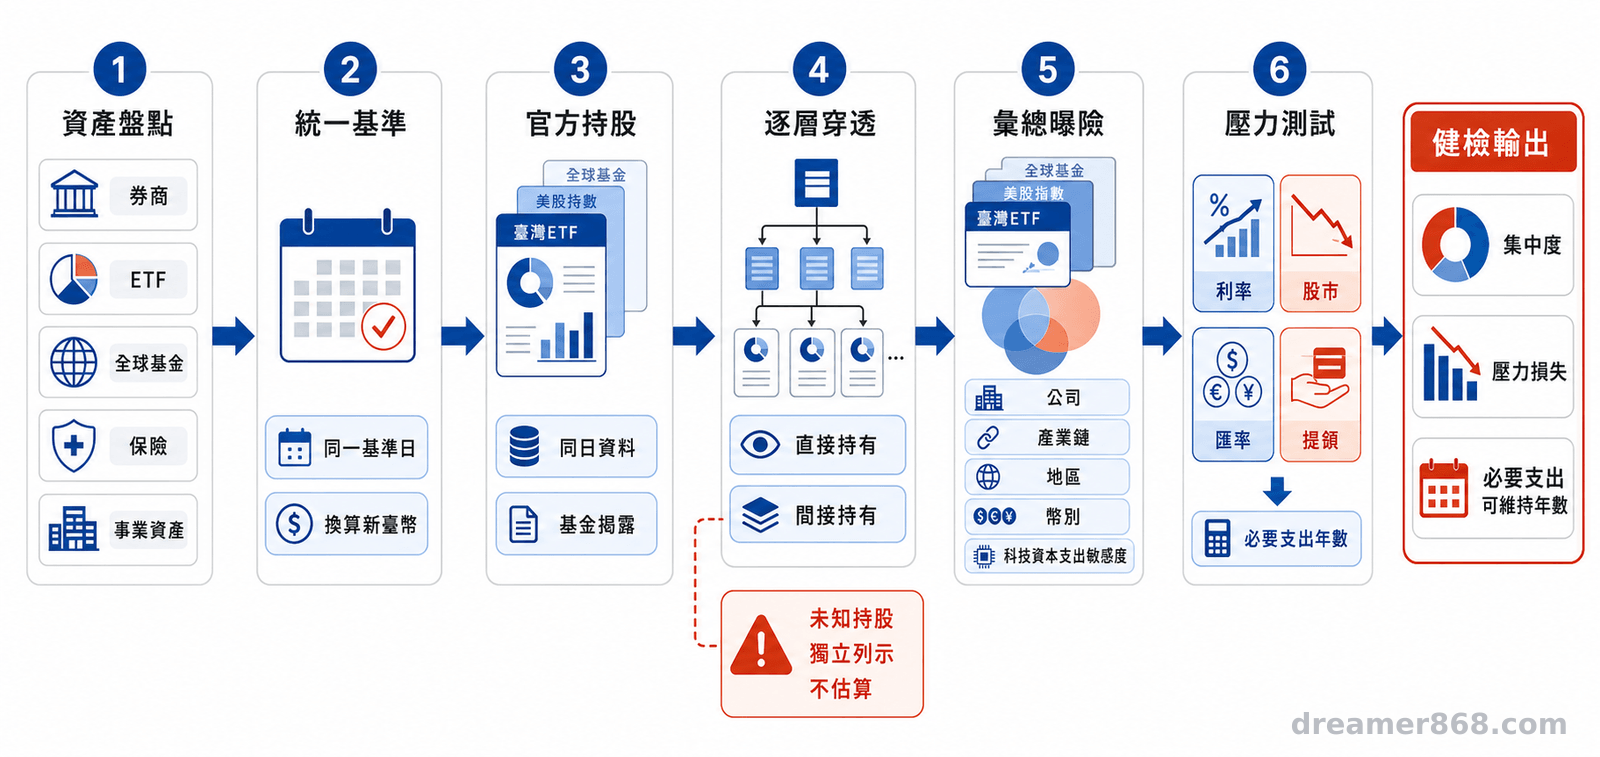
先統一帳戶市值與基準日,再穿透基金持股,依公司、產業、地區、幣別及AI支出敏感度加總。
個人券商、公司盈餘配置、保單與基金平台常各自管理,單一報表只呈現局部。財務健檢應納入所有退休資產,並區分公司資金與個人準備。
- 列出每個帳戶的資產名稱、市值、幣別、用途與資料日期。
- 統一換算成新臺幣,計算各資產占退休資產的比重。
- 下載同一基準日的ETF與基金官方持股資料。
- 彙總直接與間接持有的公司,再標記產業鏈、地區與幣別。
- 將未知持股另列,不用前十大持股推定整檔基金。
- 套入利率、股市、匯率及提領情境,計算壓力後可支應年數。
ETF持股會變動,曝險表只代表特定日期。接近退休、有大額現金需求,或事業也在AI供應鏈的家庭,應提高檢視頻率,避免收入與資產同受景氣衝擊。
五、再平衡門檻要怎麼事前設定?
沒有適用所有人的固定比例;門檻應由目標配置、退休年限、現金流與可承受損失共同決定,並事先寫成規則。
再平衡規則包含目標權重、容許區間、檢視頻率與觸發條件。科技比重超過自訂上限、資產偏離目標,或可支應年數低於計畫時,便可啟動。
新增資金、股息或到期款可先補到偏低部位;需要減碼時,再評估分批調整,並計入交易費、稅務與匯兌成本。
再平衡用來讓資產回到原定風險範圍,無法避開所有跌勢。個別門檻仍須配合家庭收支、事業風險與稅務條件評估。
- 帳戶名稱不同,不代表底層科技風險已經分散。
- ECB的4,400億歐元曝險及10%對9%外溢情境,可作為風險尺度,不能直接套用為臺股預測。
- 壓力測試應同步納入利率、臺美股市、新臺幣匯率與退休提領。
- 先彙總真實科技曝險,再依可支應年數設定書面再平衡門檻。
安全感來自數字,安心感來自財務系統。及早盤點可釐清成長與生活支出的資產分工。公司與家庭資產交疊時,可請合格專業人士協助健檢。
本文僅供一般財務教育與資訊參考,不構成個別化投資、稅務或法律建議,也不保證任何報酬或風險結果。重大資產調整前,請依個人條件諮詢合格專業人士。
常見問題
常見疑問集中在盤點範圍、檢視頻率與匯率處理,判斷時都應回到家庭的退休現金流。
參考文獻
本文採用ECB對AI估值與外溢風險的分析,以及美國財政部公布的公債殖利率資料。
- Andersson M, Breckenfelder J, Corradin S, Nikolov K, Viola MA. (2026). The AI boom: rational enthusiasm or the next dot-com bubble? The ECB Blog. https://www.ecb.europa.eu/press/blog/date/2026/html/ecb.blog20260817~754a8a4418.en.html
- U.S. Department of the Treasury. (2026). Daily Treasury Rates. U.S. Department of the Treasury. https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?field_tdr_date_value_month=202608&type=daily_treasury_yield_curve
- Grothe M, Helmersson T, Quint D, Vassallo D. (2021). Risk of spillovers from US equity market corrections to euro area markets and financial conditions. ECB Financial Stability Review. https://www.ecb.europa.eu/press/financial-stability-publications/fsr/focus/2021/html/ecb.fsrbox202105_03~5ddb769981.en.html
常見問答
只買大盤ETF,還要計算科技股集中度嗎?
要。市值加權指數會隨大型科技公司市值上升而提高相關權重,仍須查看基金官方持股,並與其他帳戶合併計算。
科技股占比多少才算過高?
沒有單一標準。距離退休時間、必要支出、其他收入、現金部位與可承受跌幅不同,適合的上限也不同。
新臺幣貶值能抵銷美股回檔嗎?
不一定。最終結果取決於股價跌幅、匯率變動、避險安排與成本,也可能出現股市及匯率同時不利的情況。
圖:吳芳圳/尊茂財務規劃