
新加坡與香港這兩個亞洲主要財富管理中心,近期正為留住基金經理人與家族辦公室展開稅務優惠競賽。香港2026年6月刊憲一項條例草案,對基金經理人的績效報酬(carried interest)提出接近零稅率優惠;新加坡金融管理局(MAS)則同步評估是否進一步調降基金管理優惠稅率。對正評估將投資平台設於新加坡或香港的台灣高資產家庭與企業主而言,這場競賽牽動的是既有海外資產配置的稅務效率是否仍然合理。
一、新加坡與香港為何搶著留住基金經理人?
香港2026年提出的稅改草案,把基金經理人的績效報酬稅負壓到接近零,直接衝擊新加坡原本的優勢地位,迫使新加坡評估進一步降稅因應。
香港政府於2026年6月12日刊憲《稅務條例(優惠稅制:基金、家族投資控股工具及附帶權益)修訂條例草案》,並於6月24日送交立法會審議。草案若通過,將追溯適用至2025/26課稅年度,即2025年4月1日起生效。截至本文撰稿日(2026年7月24日),草案仍在立法會審議中,尚未三讀通過。
草案內容涵蓋三個重點:擴大「基金」定義與合資格投資範圍,納入私募信貸、數位資產、大宗商品等新興資產類別;取消原本5%的附帶交易門檻限制,讓基金能從放款活動取得較高比例利息收入而不喪失免稅資格;放寬家族投資控股工具(FIHV)與其特殊目的實體的免稅待遇,並調整附帶權益的稅務規則,方向是讓基金經理人的績效報酬實質稅負趨近於零。
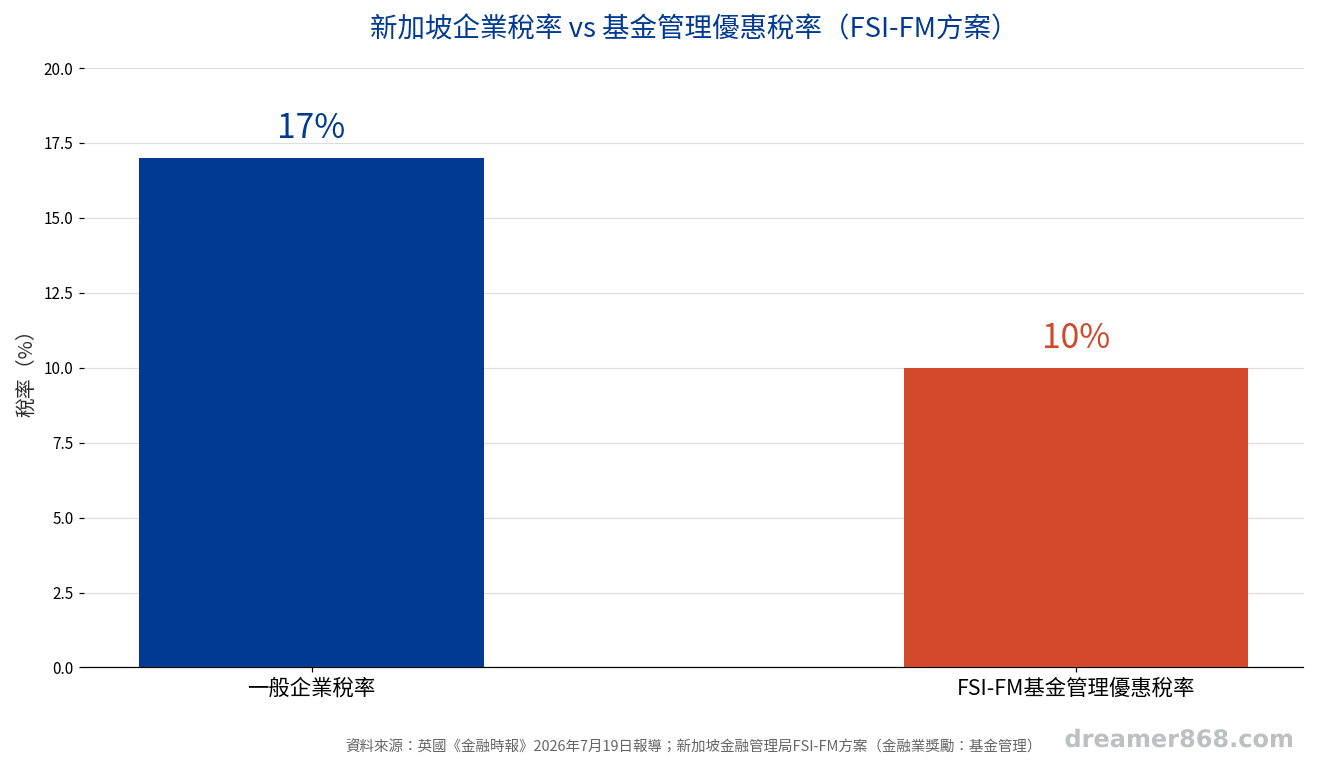
根據英國《金融時報》2026年7月19日的報導,面對這項變化,新加坡金融管理局近期與多家投資機構諮詢,評估是否調降「金融業獎勵:基金管理」(FSI-FM)方案的優惠稅率。該方案現行把符合資格的基金管理收入稅率降至10%,低於一般企業稅率17%;金管局考慮的方向,是擴大優惠幅度,讓基金公司能把節省的稅負回饋給經理人,藉此留住人才與資金。
二、新加坡13O/13U與香港FIHV:制度怎麼比?
新加坡的13O與13U計畫設有明確的資產管理規模門檻與人員要求,制度成熟穩定;香港則透過2026年修法放寬彈性,但具體門檻仍待立法完成後確認。
新加坡自2020年前後即以13O(境內基金稅務優惠計畫)與13U(進階層級基金稅務優惠計畫)聞名亞洲,是區域內最成熟的家族辦公室稅務架構之一;香港則透過反覆修法急起直追。兩地制度差異如下:
| 項目 | 新加坡(13O/13U) | 香港(FIHV,2026修法後) |
|---|---|---|
| 最低資產管理規模 | 13O:申請時即需2,000萬新幣、且無寬限期;13U:5,000萬新幣 | 草案未設統一資產規模門檻,資格採個案審查,實際規定應洽詢顧問確認最新版本 |
| 投資專業人員 | 13O至少2名、13U至少3名,皆須含1名非家族成員 | 條件另循香港既有規定,草案聚焦放寬特殊目的實體(SPE)的投資範圍 |
| 在地支出要求 | 13O每年至少20萬新幣、13U至少50萬新幣 | 現行規定另計,草案新增「經濟實質」舉證,須證明有實際在香港的管理與決策活動 |
| 基金經理人稅負 | FSI-FM方案現行優惠稅率10%(一般企業稅率17%),金管局評估是否再降 | 附帶權益朝接近零稅率調整,草案仍在立法會審議中,尚未正式生效 |
| 目前狀態 | 制度已上路多年,僅稅率調降仍在評估階段 | 草案2026年6月12日刊憲、6月24日送立法會,預計通過後追溯自2025年4月1日生效 |
新加坡的門檻並非一成不變:13O計畫已於2023年取消申請寬限期,要求申請當下即達到資產規模門檻,顯示監理標準持續墊高。香港雖未設出對等的數字門檻,但新增「經濟實質」舉證要求,同樣提高了進入與維持的難度。
三、稅率比較低,就代表比較划算嗎?
稅率只是眾多變數之一,監理環境的穩定度、跨境金流便利性與長期政策可預測性,同樣影響一個家族辦公室能否長期穩定運作。
實務上常見的狀況是,家族在評估設立地點時,第一時間被單一數字(稅率高低)吸引,卻忽略了維運層面的隱性成本。以這次的競賽為例,香港的稅務優惠仍停留在「草案審議中」階段,尚未經立法會三讀通過,實際生效日期與細節條款都可能在審議過程中調整;新加坡的優惠稅率調降也還在評估階段,並未定案。
跨境稅務顧問機構的分析普遍指出,監理環境是否穩定、當地銀行與資產管理生態圈是否成熟、以及地緣政治風險,同樣是決定家族辦公室能否長期穩定運作的關鍵因素。
另一個容易被忽略的迷思,是誤以為「稅務優惠計畫」等同於「個人或家族完全免稅」。13O、13U與FIHV這類計畫,優惠對象是特定架構下的基金或投資控股工具的所得,並不等於家族成員的全部個人所得或全球資產都自動適用相同稅率,實際適用範圍必須逐案檢視架構設計。
KPMG在2026年6月針對香港修法草案發布的稅務分析中指出,制度的長期穩定性、人才聚集效應與資本市場成熟度,是家族辦公室評估落腳點時,比單一年度的稅率調整更值得重視的因素。
四、你該檢視現有海外資產配置的三個判斷點
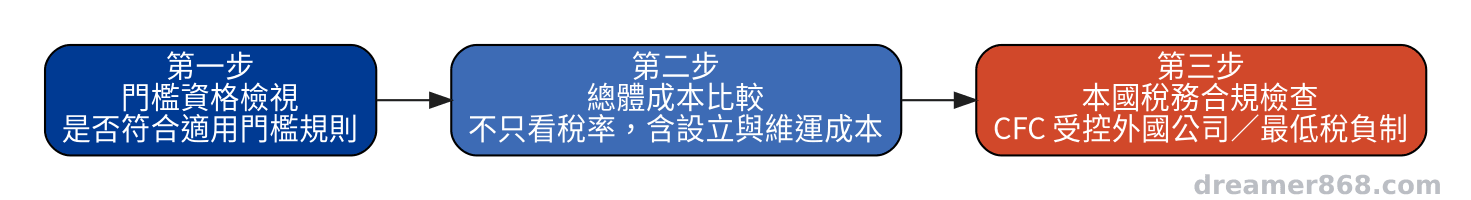
先確認現有架構是否仍符合資格門檻,再比較整體維運成本,最後檢查與台灣稅籍義務的介接,三者缺一不可。
很多家庭都是到了資產規模成長、或制度門檻調整之後,才發現原本的架構已經不再符合資格。以下三個判斷點,適合作為重新檢視現有海外資產配置的起點:
- 檢視是否仍符合資格門檻:新加坡13O、13U這類計畫的資產規模、人員配置與在地支出要求,過去幾年持續調高,既有架構若未隨之調整,可能面臨資格被取消的風險,應定期與當地代理人或會計師確認最新規定。
- 比較整體持有成本,而非只比稅率:設立與維護家族辦公室涉及當地薪資支出、法遵成本、投資專業人員聘用門檻等固定支出,若資產規模尚未達到一定門檻,優惠稅率省下的金額可能不足以打平維運成本,需要整體試算。
- 檢查與台灣稅制的介接:把資產配置到新加坡或香港,不代表台灣的稅籍義務就此消失。受控外國企業(CFC)制度與所得基本稅額條例(俗稱最低稅負制)皆可能要求申報海外關係企業的所得,這部分應與熟悉兩地稅制的顧問共同確認,避免產生未申報的稅務風險。
五、決定遷移前,該向顧問確認的事
遷移涉及既有架構的解散與重建成本,決定前應先取得書面試算,而非僅憑單一稅率數字做判斷。
家族辦公室規劃著眼的是整個家族在退休、傳承、跨境資產保護等多重目標下的長期系統,單一年度的稅負差距只是參考指標之一。實務上常見的狀況是,家族在追逐當下最優惠的制度時,忽略了遷移本身也有成本,包括既有架構的清算稅務影響、新架構設立與過渡期的雙重法遵成本,以及家族治理文件(如信託契約、公司章程)是否需要同步修訂。
這些成本往往需要數月甚至更長時間才能回收,若只看單一年度的稅率差距做決定,容易忽略整體規劃的完整性。
- 香港2026年稅改草案尚在立法會審議中,追溯生效日訂為2025年4月1日,但仍未正式通過。
- 新加坡優惠稅率調降同樣還在評估階段,兩地制度都可能持續變動。
- 稅率只是選址變數之一,監理穩定度、維運成本與台灣稅籍義務同樣重要。
- 既有海外資產配置門檻並非一成不變,建議定期複核,而非設立後就不再檢視。
參考文獻
- 香港特別行政區政府新聞公報 (2026年6月12日)。《2026年稅務(修訂)(優惠稅制:基金、家族投資控股工具及附帶權益)條例草案》刊憲. https://www.info.gov.hk/gia/general/202606/12/P2026061200200.htm
- KPMG China (2026). Hong Kong SAR unveils draft law to enhance the Unified Funds Exemption and the Carried Interest concession. https://kpmg.com/cn/en/insights/2026/06/tax-alert-12-hk-hong-kong-sar-unveils-draft-law-to-enhance-the-unified-funds-exemption-and-the-carried-interest-concession.html
- 中央社 (2026年7月20日)。〈亞洲金融中心競爭升溫 新加坡擬調整基金稅務優惠〉. https://www.cna.com.tw/news/afe/202607200194.aspx
- The Standard (2026年7月19日). Singapore weighs fund managers’ tax relief to compete with Hong Kong, FT reports(引述英國《金融時報》報導內容). https://www.thestandard.com.hk/finance/article/337610/Singapore-weighs-fund-managers-tax-relief-to-compete-with-Hong-Kong-FT-reports
常見問答
台灣人若把資產配置到新加坡或香港的家族辦公室,還需要在台灣報稅嗎?
需視個別架構而定。台灣的受控外國企業(CFC)制度與所得基本稅額條例(最低稅負制),可能要求申報海外關係企業所得,遷移設立地點不代表台灣申報義務自動消失,應與熟悉兩地稅制的顧問確認。
新加坡13O和13U差在哪裡?
13O適用規模較小的境內基金,申請時最低資產規模為2,000萬新幣;13U適用規模較大、結構更彈性的基金,門檻為5,000萬新幣,兩者對投資專業人員與在地支出要求也不同。
香港的新稅務優惠什麼時候正式生效?
草案已於2026年6月24日送立法會審議,截至2026年7月24日仍在審議中,尚未三讀通過。若通過,將追溯適用至2025年4月1日起的課稅年度,實際生效時間仍取決於立法進度。
稅率比較低就代表比較划算嗎?
不一定。設立與維護家族辦公室涉及在地薪資、法遵與人員配置等固定成本,資產規模不足時,優惠稅率省下金額可能無法打平維運支出,須整體試算,不能只看稅率。
什麼情況下才需要考慮調整或遷移家族辦公室的設立地點?
通常在資產規模接近或超過原架構門檻、制度規則調整導致資格不穩、或家族治理與傳承需求改變時,才建議啟動重新評估,並以整體試算結果為依據。
圖:吳芳圳/尊茂財務規劃