
同樣在亞洲發行、同樣以澳幣或人民幣計價,兩檔債券的風險可能完全不同。亞太債券發行創高,增加外幣資產的選擇;但市場熱度無法代替信用與現金流檢查。
一、亞太債市爆量,代表安全性提高嗎?
不等同於低風險。發行量增加反映借款與資金需求升溫,無法證明發行人的償債能力,也不能推論未來報酬。
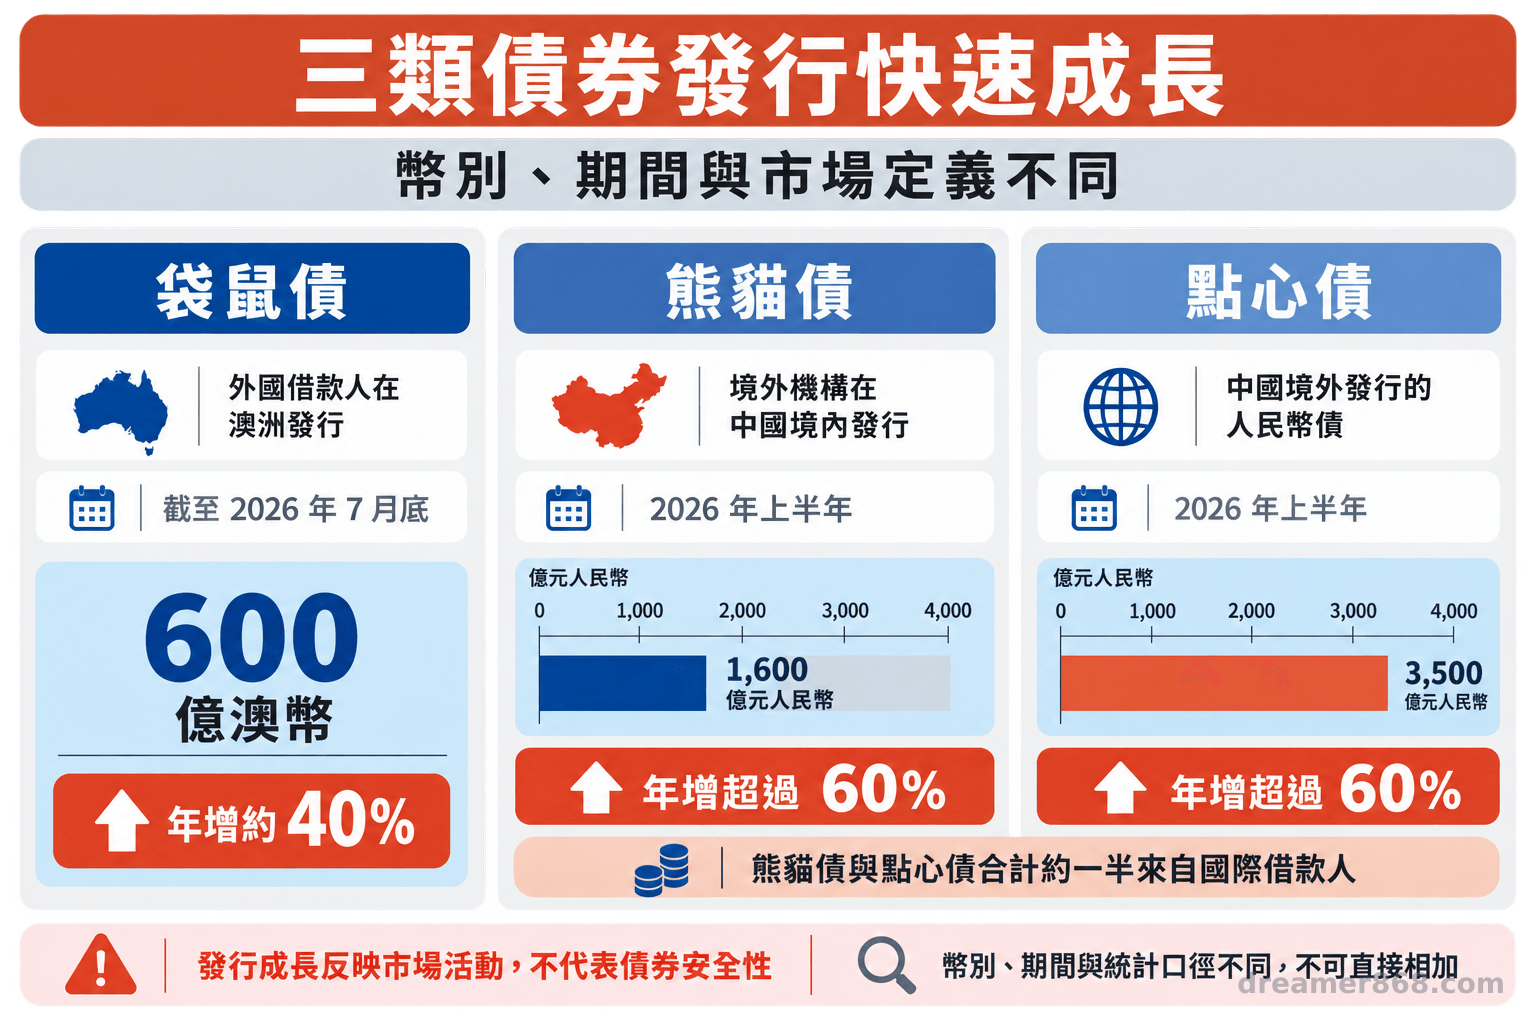
Reuters 於 2026 年 8 月 17 日報導,依 LSEG 統計至 7 月底,外國發行人的澳幣「袋鼠債」約達 600 億澳幣,創下紀錄,較 2025 年同期增加約 40%;香港美元債發行也在紀錄高點,但報導未列金額。
依 Goldman Sachs 資料,2026 年上半年中國境內「熊貓債」與境外「點心債」分別約 1,600 億及 3,500 億元人民幣,兩者年增均超過 60%,合計約一半來自國際借款人。外國借款人的日圓債發行量也約倍增。
袋鼠債資料採 LSEG 至 7 月底的國際配售交易,人民幣債採 Goldman Sachs 上半年資料,不能直接相加。報導點名澳幣、港幣、人民幣、日圓與歐元,卻未提供各幣別占亞太債券總發行量的完整比例。「約一半」是國際借款人占上述人民幣債發行量的比重,並非人民幣的整體幣別占比。
「市場已跨過轉折點,對本地與國際發行人都變得更有意義。」滙豐亞太債券承銷主管 Carla Goudge 向 Reuters 描述的是市場容量,並未替債券安全性背書。
二、發行地與發行人信用要分開看
先確認誰負責還本付息,再確認支付幣別、交易市場與受償順位。發行地只是交易安排的一部分。
袋鼠債通常是外國借款人在澳洲發行的澳幣債;熊貓債是在中國境內發行的人民幣債;點心債則在中國境外發行。名稱提供市場與幣別線索,沒有替發行人的信用背書。
信用診斷應包含發行人類型、財務狀況、擔保及受償順位。優先債、無擔保債、次順位債與永續債即使由同一機構發行,損失風險也可能不同。評等只是起點,仍要查看展望、財報與債務結構。
FINRA 提醒,外國政府與企業債的資訊可能較難取得。想用亞太債券分散單一市場曝險,可以把它列入工具之一,但不能用「亞洲」兩字取代逐券分析。
三、高票息還要扣掉匯率與成本
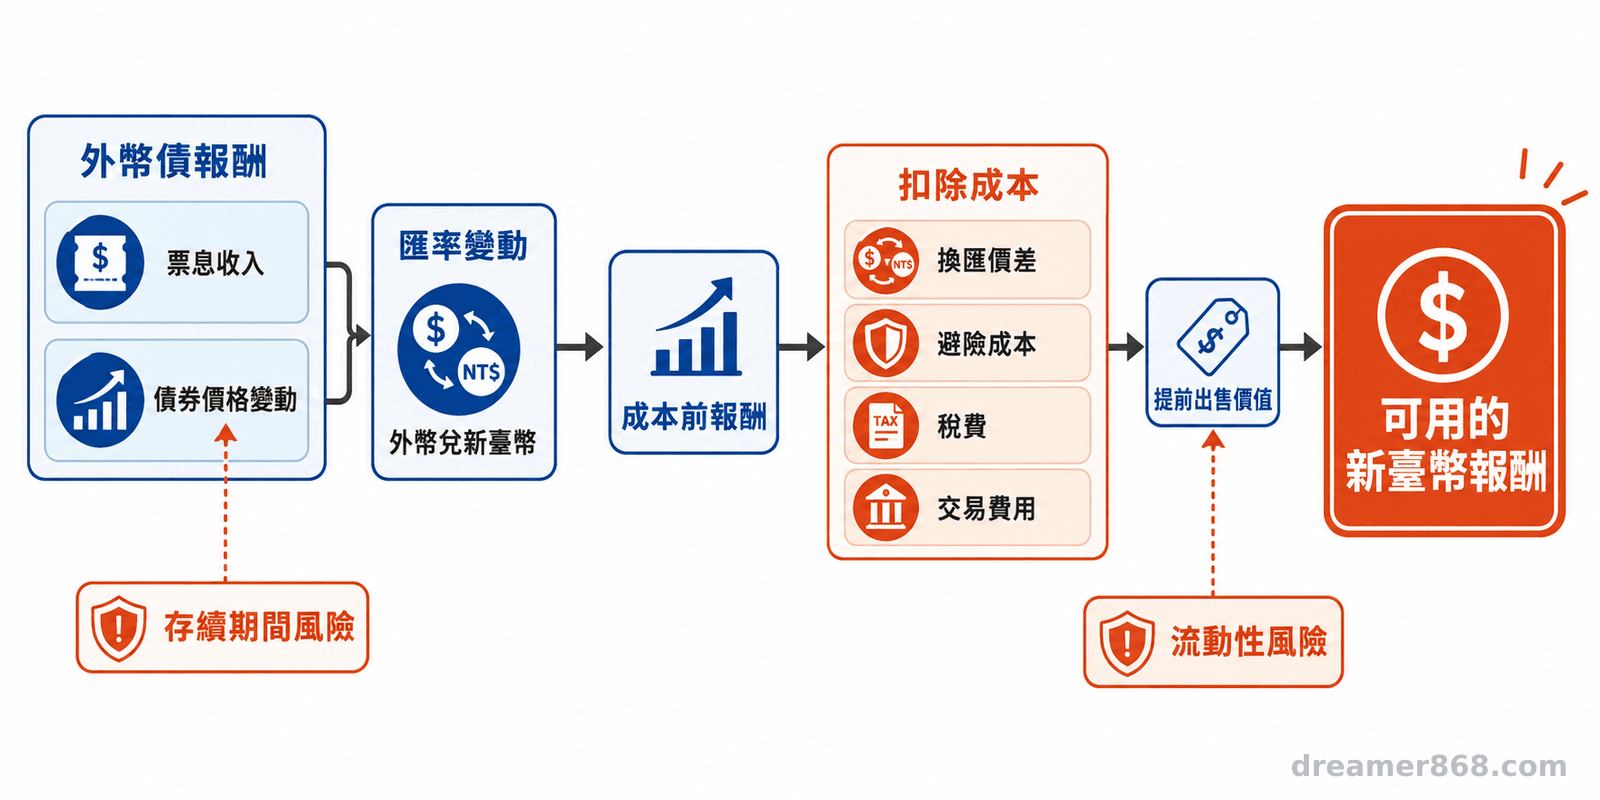
新臺幣總報酬要合併票息、債券價格與匯兌損益,再扣除換匯價差、避險、稅費及交易成本。只比較票面利率,容易高估退休現金流。
概念上要同時納入外幣債總報酬與計價幣別兌新臺幣的變動。未計成本前,可用「(1+外幣債總報酬率)×(1+外幣兌新臺幣報酬率)-1」換算,再依實際發生時間扣除換匯、避險、稅費及交易成本;買價、付息時間與匯率路徑也會影響結果。
若生活費、房貸或照護支出以新臺幣支付,澳幣或人民幣走弱時,同一筆債息換回的新臺幣會減少,形成資產與支出的幣別錯配。FINRA 指出,持有外國證券時,匯率變動可能增加或減少換回本國貨幣後的報酬。採取避險仍須檢視工具、比例、期間及成本,相關支出可能削弱票息優勢。
存續期間則衡量價格對利率變動的敏感度。數字越高,債價通常越敏感。長存續期間遇上升息,價格波動可能放大;若信用利差擴大與流動性轉弱同時發生,提前出售價格可能低於預期。
FINRA 提醒,存續期間越高,債券價格對利率變動越敏感;匯率變動也可能把計價貨幣中的收益轉成投資人本國貨幣的損失。
四、可贖回與次順位會改變現金流
較高票息可能在補償提前贖回、較低受償順位或流動性不足。應同時查看最早贖回日、贖回價格、延遲付息條件及成交狀況。
利率下降時,發行人可能提前贖回舊債,預期票息因而中斷;投資人拿回本金後,可能只能以較低利率再投資。FINRA 建議檢查最早被贖回時的收益率,並以公開說明書確認條件。
次順位、永續或延遲付息設計也會改變受償順序與收入確定性。次順位的白話意思,是發行人陷入財務困難時,投資人可能排在其他債權人之後拿回資金。
交易不頻繁的債券較難找到買方。退休族、仰賴債息支付日常開支者、短期內需要本金者,尤其要避免把緊急預備金放進買賣價差大或市場深度不足的債券。
五、退休族用五欄盤點外幣債
逐筆填入發行人信用、計價幣別、存續期間、贖回條款及匯率壓力,再測試升息、幣別走弱與提前變現。結果應對照未來支出幣別與可承受波動。
| 盤點欄位 | 要查什麼 | 對退休現金流的影響 |
|---|---|---|
| 發行人信用 | 評等、償債能力、擔保、順位 | 違約或降評可能造成票息及本金損失 |
| 計價幣別 | 外幣曝險、未來支出幣別 | 與新臺幣支出不一致,可能形成幣別錯配 |
| 存續期間 | 利率敏感度、到期年度、預計持有時間 | 升息或提前出售時,價格波動可能影響可用本金 |
| 贖回條款 | 最早贖回日、價格、延遲付息 | 提前贖回可能中斷收入並增加再投資風險 |
| 匯率壓力 | 幣別走弱、換匯價差、避險成本 | 換回新臺幣後可能產生匯兌收益或損失 |
再補上稅費,模擬升息、匯率逆風及臨時出售。若生活費會出現缺口,部位大小就需要重估。
單一發行人、幣別或到期年度過度集中,也會讓多檔債券承擔同一組風險。風險承受度較低、外幣曝險高度集中、不熟悉條款或信用分析者,應把可動用的新臺幣現金與長期外幣部位分層管理。
- 列出每筆外幣債的發行人、幣別、到期日、存續期間與金額。
- 查閱公開說明書,標記順位、最早贖回日、延遲付息與擔保條件。
- 把票息與預估賣價換算成新臺幣,扣除換匯、避險、稅費及交易成本。
- 模擬升息、匯率逆風與提前用錢,確認生活支出仍有緩衝。
- 發債成長代表選擇增加,不代表未來投資報酬。
- 發行地、計價幣別與發行人是三個不同問題。
- 外幣資產要以換回新臺幣後的結果衡量。
- 可贖回、次順位與流動性都可能改變退休現金流。
財務也需要健檢。若看不懂公開說明書、無法估算新臺幣損益,或本金波動會影響近期生活費,應先諮詢合格金融專業人員。工具沒有好壞,只有適不適合。
參考文獻
市場數據取自 Reuters 報導,債券、匯率、流動性與贖回風險則以 FINRA 投資人資料交叉核對。
- Bahceli Y, Qiu S, Li J. (2026). From kangaroos to dim sum, foreign borrowers rush into Asia-Pacific bond markets. Reuters(MarketScreener轉載). https://au.marketscreener.com/news/from-kangaroos-to-dim-sum-foreign-borrowers-rush-into-asia-pacific-bond-markets-ce7859dfde8cf32c
- Financial Industry Regulatory Authority. (n.d.). Bonds. FINRA. https://www.finra.org/investors/investing/investment-products/bonds
- Financial Industry Regulatory Authority. (2024). Callable Bonds: Be Aware That Your Issuer May Come Calling. FINRA. https://www.finra.org/investors/insights/callable-bonds-your-issuer-may-come-calling
常見問答
外幣債券真的比美債安全嗎?
不能只用市場所在地比較。美國公債與亞洲企業債、金融債或主權債的發行人信用、幣別、流動性及條款各不相同。
人民幣債券適合退休配置嗎?
可能作為分散單一幣別曝險的工具之一,但要看支出幣別、匯率承受度、發行人信用與變現需求。
債券持有到期就沒有風險嗎?
仍有違約、延遲付息、提前贖回、通膨及匯率風險;臨時出售也可能發生價差損失。
做避險就能消除匯率風險嗎?
避險只能降低部分波動,效果取決於工具、比例與期間,成本也可能抵銷票息或信用利差。
圖:吳芳圳/尊茂財務規劃