
部分中國資產管理公司承接壞帳後,自身也面臨財務壓力。企業主的中國營收、人民幣存款與家庭投資可能集中於同一市場,應從雙帳盤點找出曝險。
一、先辨識曝險症狀:官方安全網也有承載上限
化債機構收購不良資產時,也把回收困難與價格下跌的風險帶進資產負債表;若主要依靠借款取得資金,資產減值與融資壓力便可能互相放大。
中國自 1999 年設立四家全國性資產管理公司,後來又核准逾 60 家地方機構。貸款移出銀行後,借款人的還款能力並未隨之改善。
《經濟學人》報導,安徽國厚資產管理曾進行高息放款,也曾以「抽屜協議」短期買入銀行不良貸款後再賣回。該公司多年營業虧損,無力償付約人民幣 130 億元債務,法院於 2026 年 7 月批准重整。判斷時仍須檢查現金流、資產回收率與負債期限。
二、再看安全網體質:四組數據不可混用
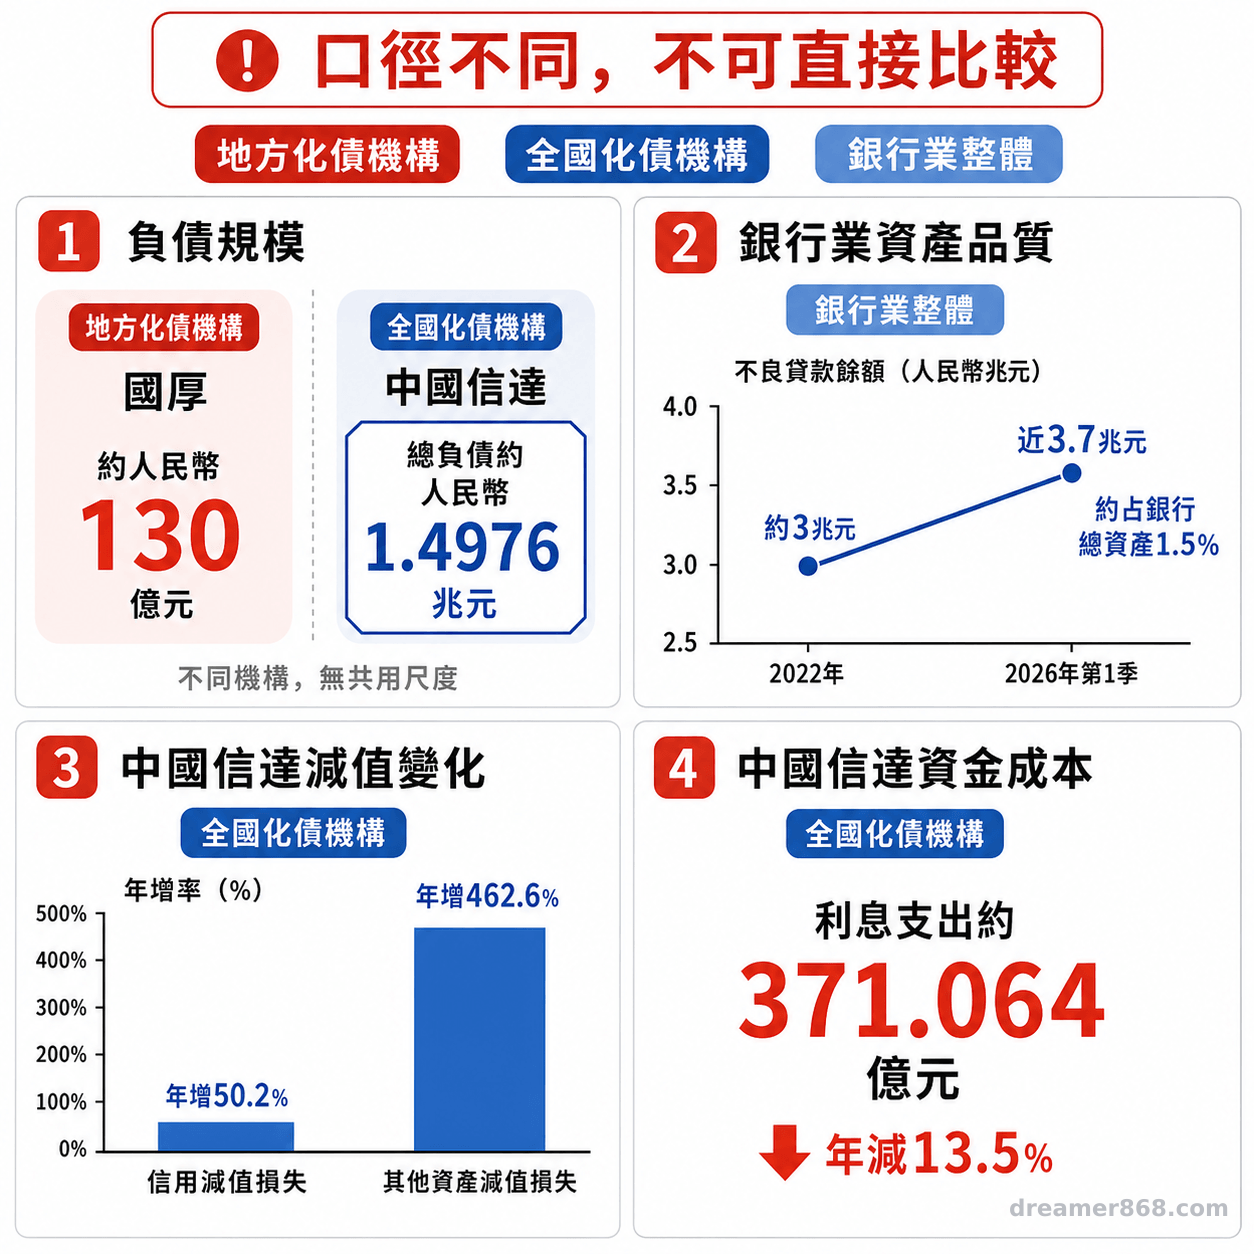
先看負債規模、不良資產品質、減值損失與利息成本,且必須分清楚個別地方機構、全國性機構及銀行業整體三種口徑。
報導指出,中國商業銀行官方不良貸款由 2022 年約人民幣 3 兆元,增至 2026 年第 1 季近 3.7 兆元,約占銀行總資產 1.5%。中國信達 2025 年年報則顯示,年底總負債約 1.4976 兆元,全年利息支出約 371.064 億元;信用減值損失約 141.503 億元,其他資產減值損失約 73.536 億元。
| 健檢項目 | 訊號 | 對投資人的意義 |
|---|---|---|
| 負債 | 國厚約 130 億元;中國信達約 1.4976 兆元 | 口徑不同;檢查到期償付能力 |
| 資產品質 | 銀行業不良貸款近 3.7 兆元 | 不等同化債機構不良率 |
| 減值 | 信用減值年增 50.2%;其他資產減值年增 462.6%(年報第 31、33–34 頁) | 帳上資產的可回收價值可能承壓 |
| 融資成本 | 利息支出約 371.064 億元,年減 13.5%(年報第 10、31 頁) | 仍需與資產收益及回收速度合看 |
註:國厚、中國信達與銀行業整體口徑不同,不能直接比較或推算基金損益。
國際貨幣基金 2024 年研究指出,資產管理公司的最終淨成本常要多年後才明朗,評估時須看完整存續期間。
三、把公司帳與家庭帳放在一起診斷
先把中國營收、人民幣部位、亞洲高收益債與相關股票合併列示,再檢查匯率、信用利差及企業曝險是否指向同一風險來源。
美元計價基金仍可能持有以人民幣現金流還款的發行人;亞洲信用利差擴大也可能壓低既有債券價格。企業主若另有中國營收,公司與家庭兩本帳便可能同步波動。
持有臺灣金融股者,應依各公司財報逐一查核授信、投資、保險與子公司的中國曝險,不能由單一事件推論整體金融業受到相同影響。
四、依資金期限完成五項雙帳盤點
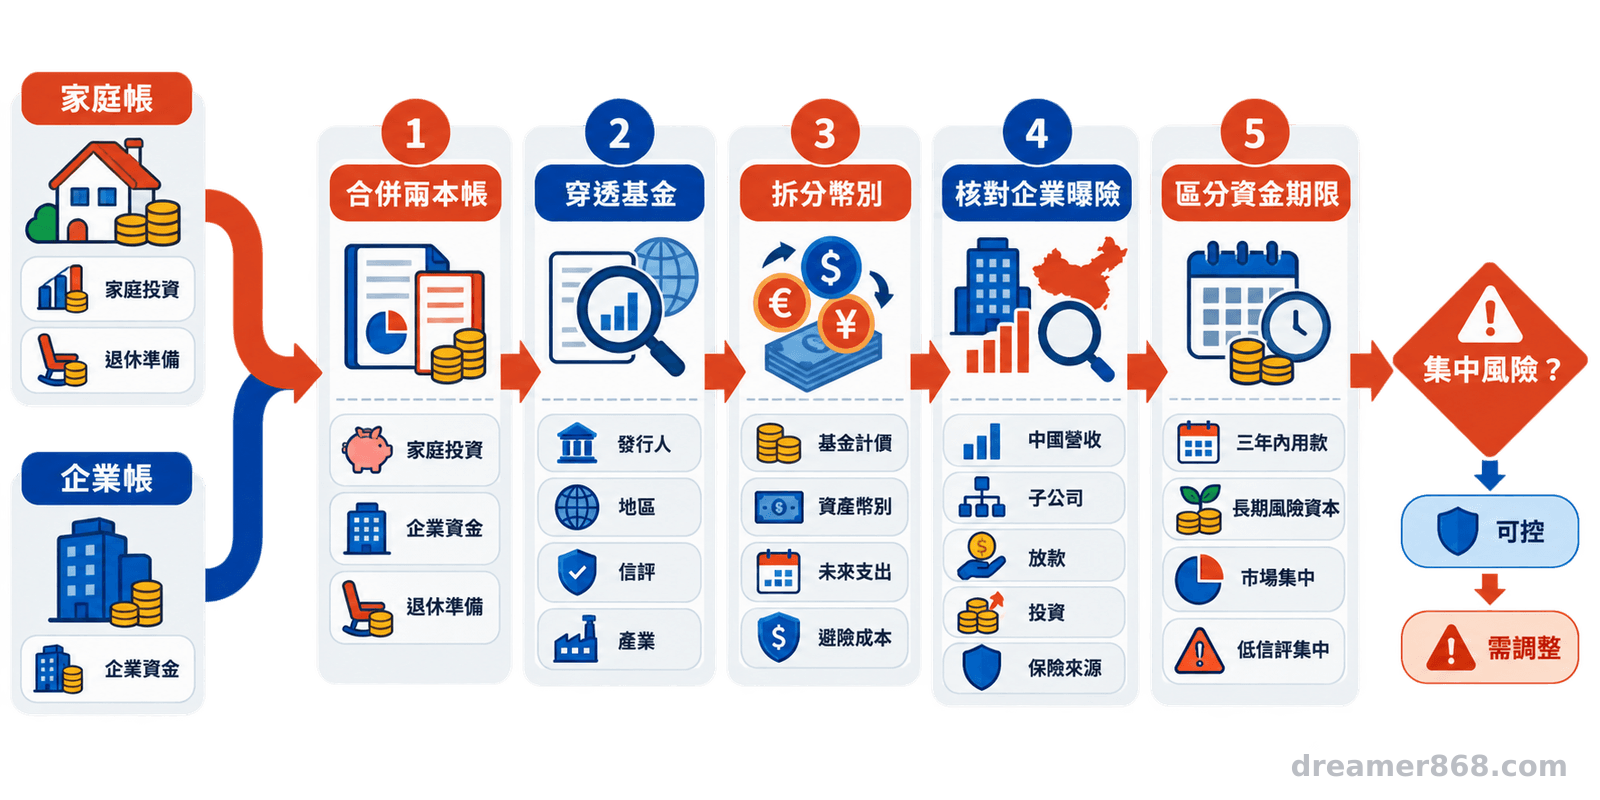
把家庭與企業資產合併檢視,穿透基金持倉,再設定單一市場與低評等信用資產的上限,才能看見真正的集中度。
- 合併兩本帳:列出家庭投資、公司資金與退休準備。
- 穿透基金名稱:從基金資訊觀測站查文件,記錄發行人、地區、評等及產業。
- 分清三種幣別:區分基金計價、底層資產與未來支出幣別,確認避險級別及成本。
- 核對企業曝險:從公司財報檢查中國營收、子公司、授信、投資與保險來源。
- 標明使用期限:分開三年內支出與可承受波動的長期資金。
月報若只揭露部分持倉或持有子基金,還須往下一層查最終現金流與抵押資產。
五、用決策門檻安排資產避震順序
先保障短期現金需求,再處理超過上限或資訊不足的部位;分散市場、幣別與信用來源,有助降低單一事件對人生計畫的衝擊。
三年內要使用的資金應優先保留流動性。長期資金可用人民幣走弱、亞洲信用利差擴大與低評等資產減值做聯合壓力測試。若結果妨礙既定支出或超過單一市場上限,就先處理資訊不足、流動性差及期限不匹配的部位。
- 官方背景不能取代現金流、負債與清償順位查核。
- 美元計價不會自動消除底層人民幣與中國信用風險。
- 家庭投資與企業營運若指向同一市場,應合併計算集中度。
- 盤點、設定上限並定期再平衡,可避免追逐單一事件。
安全感來自數字,安心感來自財務系統。若家庭資產、公司股權、外幣部位與退休計畫彼此牽連,可由合格財務規劃專業人員協助進行整體健檢,先診斷資金用途與風險承受度,再建立適合的工具組合。
本文為一般財務教育資訊,不構成個別投資建議,也不保證報酬或風險結果。實際配置應依個人目標、期限與風險承受能力評估。
參考文獻
- The Economist(2026)。Is China’s debt-bomb squad about to blow up? Der Standard 轉載。https://www.derstandard.at/story/3000000335500/is-chinas-debt-bomb-squad-about-to-blow-up
- China Cinda Asset Management Co., Ltd.(2026)。2025 Annual Report。https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0429/2026042900724.pdf
- Otero Fernandez MA, Ponce J, Dobler MC, Hayashi T.(2024)。The Case for (and Against) Asset Management Companies in Banking Crises。IMF Technical Notes and Manuals 2024/004。https://www.imf.org/-/media/files/publications/tnm/2024/english/tnmea2024004.pdf
- 臺灣集中保管結算所(2026)。境外基金業務詢答:基金資訊觀測站可查詢之資訊。https://www.tdcc.com.tw/portal/zh/fund/overseasQA
吳芳圳
常見問答
美元計價的亞洲高收益債基金,還需要注意人民幣嗎?
需要。發行人的收入或還款來源若集中於中國,仍可能受人民幣與當地信用環境影響。
化債機構獲准重整,是否等於債權安全?
重整提供處理債務的法律程序,不等於所有債權依原條件全額清償。仍要查擔保、清償順位與正式重整方案。
現在是否應賣出全部中國相關資產?
單一事件無法替所有人決定交易。應依實際曝險、資金期限與既定再平衡規則處理。
圖:吳芳圳/尊茂財務規劃