
祖父母想替孫子女負擔學費,常從「今年付不付得起」開始想。真正需要盤點的,卻是一段可能長達十多年的現金流承諾。教育基金一旦提早動用退休本金,後續遇到通膨、照護支出或多名孫子女同時就學,調整空間會愈來愈小。
財務也需要健檢。先把退休所需資源與可承擔的資助額算清楚,再處理贈與稅、給付工具及家族公平,安排才有機會長期執行。
一、教育基金為何要用完整就學年限估算?
單年學費只是一個截面。完整就學年限、學費成長、住宿生活費及多名孫子女的重疊支出,才是家庭真正承擔的總成本。
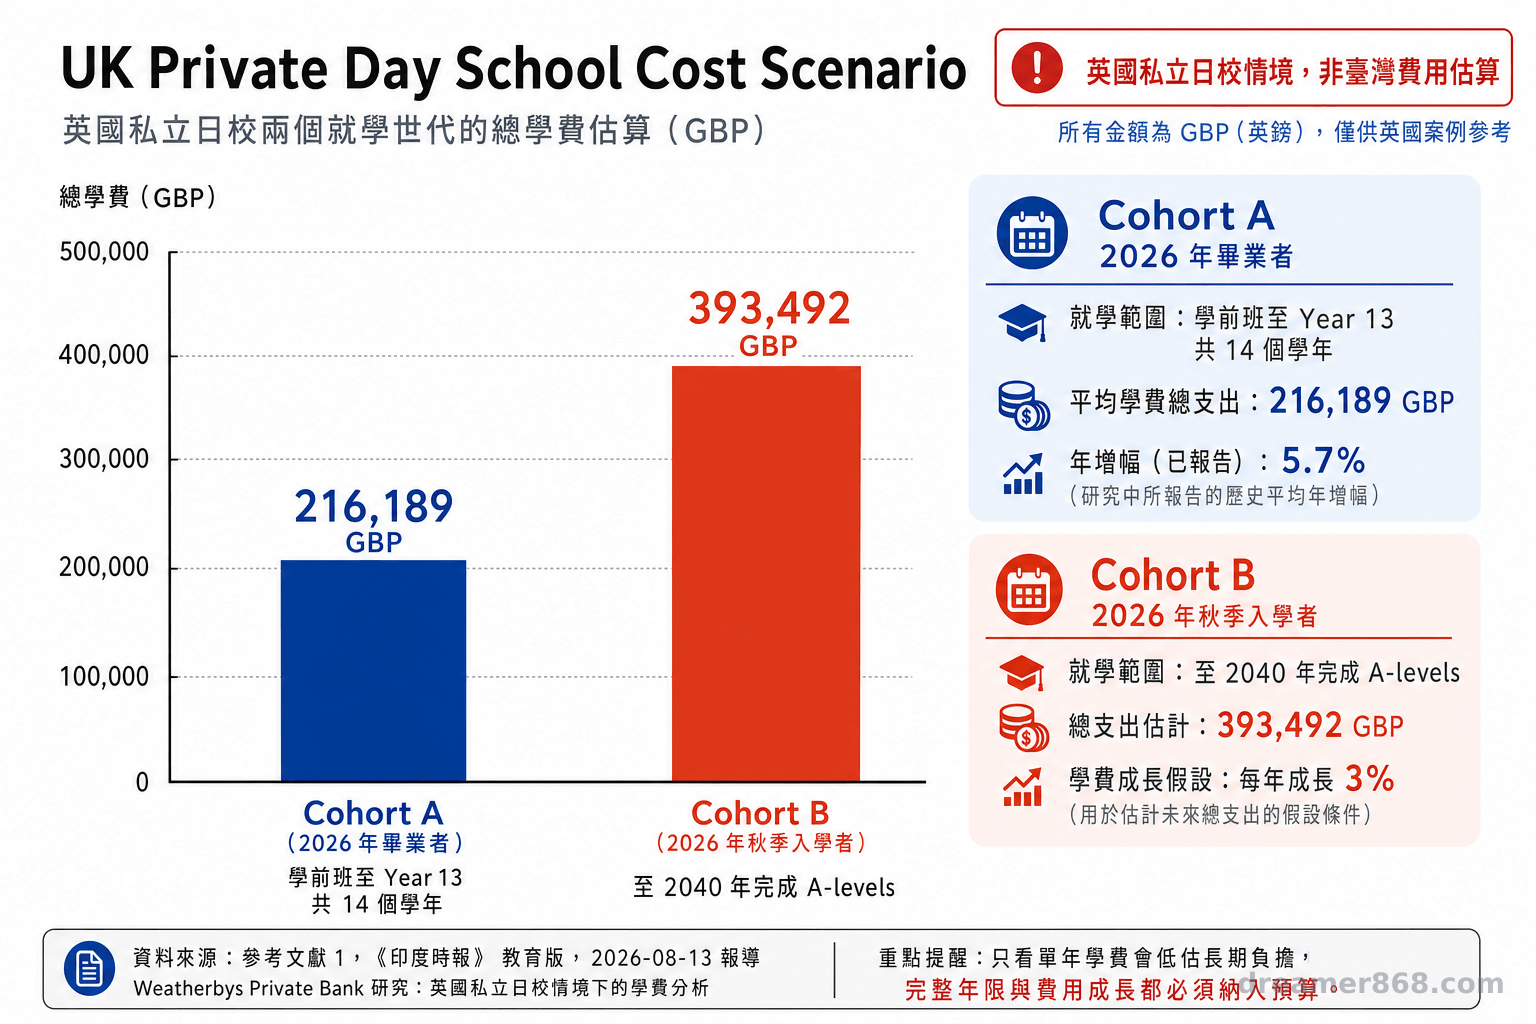
《印度時報》教育版引述 Weatherbys Private Bank 研究指出,在英國私立日校情境下,2026 年完成學業的學生,從學前班到 Year 13 共 14 個學年,平均學費總支出為 216,189 英鎊,年增幅為 5.7%。若孩子於 2026 年秋季入學,並假設學費每年成長 3%,到 2040 年完成 A-level 時,總支出估計達 393,492 英鎊。
這是英國私校與英鎊情境,不能直接當成臺灣家庭的預算;重點是把就學年限與費用成長納入估算。
臺灣家庭可逐年列出學雜費、住宿、交通及生活費;海外就學再加入匯率、匯款與稅務成本,多名孫子女則標出支出重疊年度。
二、先診斷退休安全邊際,再決定資助上限
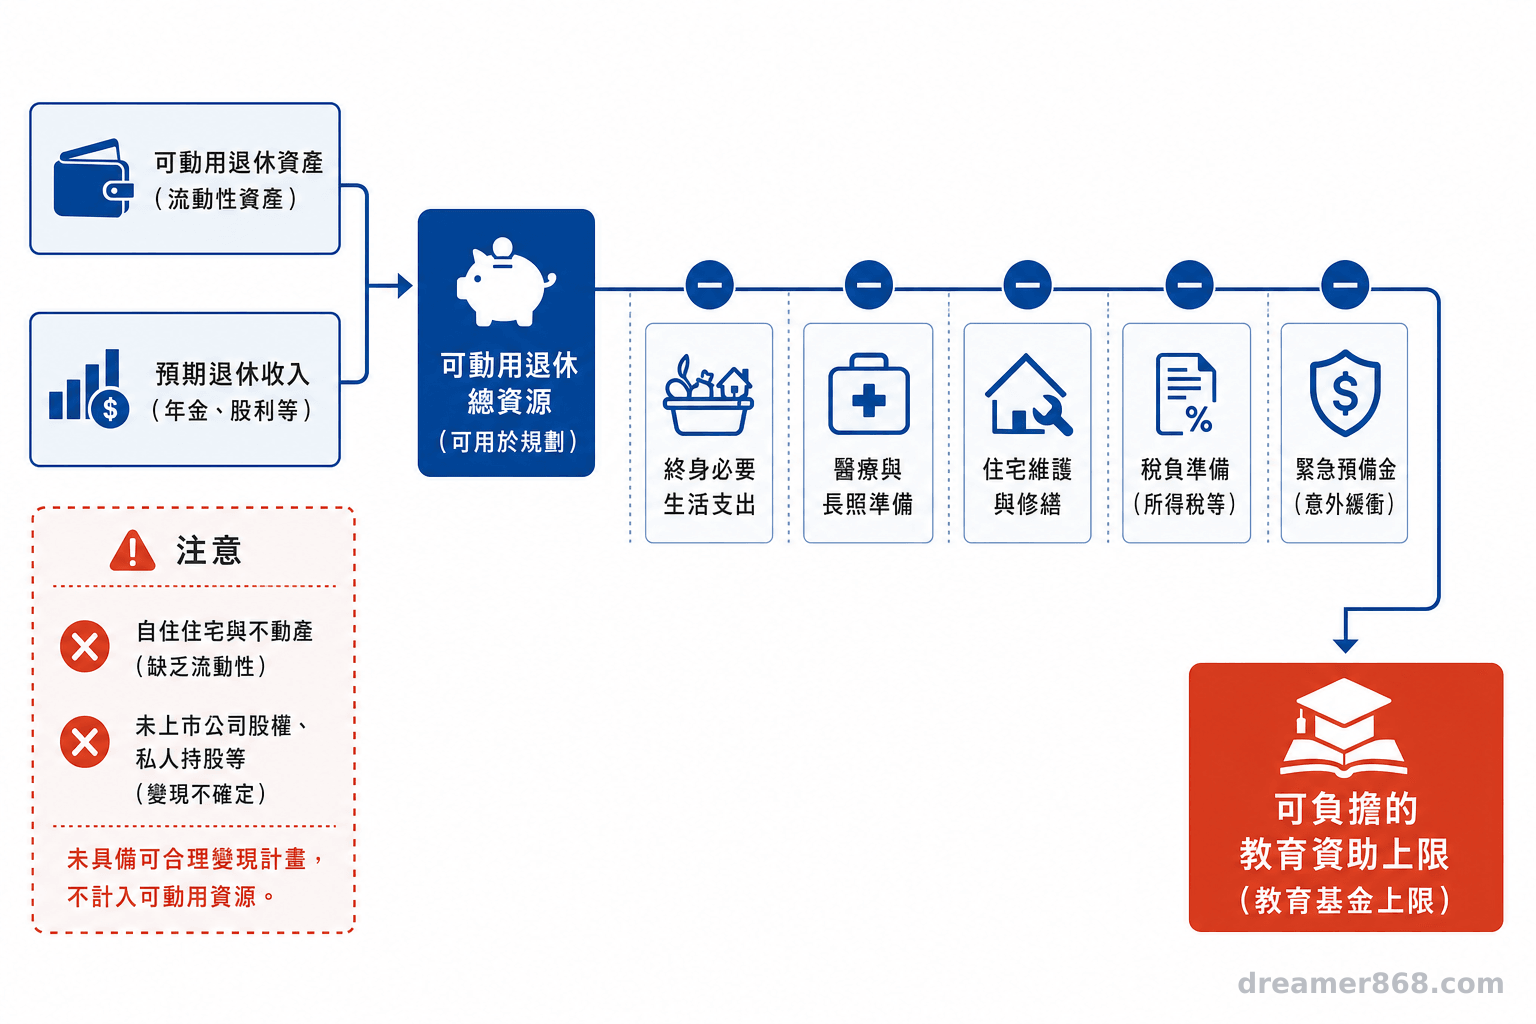
先算終身必要支出與可動用資產之間的餘裕。只有退休安全邊際仍充足的部分,才適合拿來設定教育資助上限。
退休安全邊際是盤點框架,並非精算公式。估算須統一名目或實質口徑、年限、通膨與折現假設,再逐年比較退休收入、可動用資產與必要支出。沒有變現計畫的房屋或未上市股權,不宜列為可付學費的現金。
試算至少分成基本、壓力與長壽三種情境。基本情境反映目前合理預期;壓力情境加入較高通膨、學費成長或不利匯率;長壽情境則延長退休期間並提高照護準備。夫妻應以較長壽者作為規劃期間,避免其中一人離世後,另一人的生活資源跟著縮水。
教育資助若必須靠借款、出售自住房,或明顯壓縮基本生活與照護預算,代表承諾已超過安全邊際。此時可縮短資助年限、設定每年上限,或只負擔特定教育階段。愛與承諾仍在,金額則回到家庭能持續執行的範圍。
「安全感來自數字,安心感來自財務系統。」— 吳芳圳
三、教育費與一般贈與,稅務認定有何不同?
不一定。一般現金移轉須依贈與稅規定處理;只有符合特定法定條件的必要教育費,才可能不計入贈與總額。
依財政部北區國稅局 2026 年公告,115 年度每位贈與人的贈與稅免稅額為 244 萬元。計算單位是「每位贈與人在一個曆年的贈與總額」,並非每名孫子女各自享有 244 萬元。祖父與祖母各自安排贈與時,仍應釐清資金來源,並合併盤點各自在同年度給不同人的其他贈與。
《遺產及贈與稅法》第 20 條規定,扶養義務人為受扶養人支付的必要教育費,不計入贈與總額。《民法》第 1114 條把直系血親列入互負扶養義務的親屬;第 1115 條另定多人負有義務時的履行順位,同為直系尊親屬時以親等近者優先。孫子女是否符合第 1117 條的受扶養條件、費用是否必要及由誰付款,仍由稽徵機關依個案認定。
「扶養義務人為受扶養人支付之生活費、教育費及醫藥費。」—《遺產及贈與稅法》第 20 條
把一筆現金先匯給成年子女或孫子女,與依學校繳費單直接付款,在金流證明與事實認定上可能不同。無論採哪種方式,都應保留學校帳單、收據、匯款紀錄及用途說明。付款前若對扶養身分或費用範圍有疑問,先向主管稽徵機關或會計師確認。
四、分年贈與、教育專款和家族信託如何搭配?
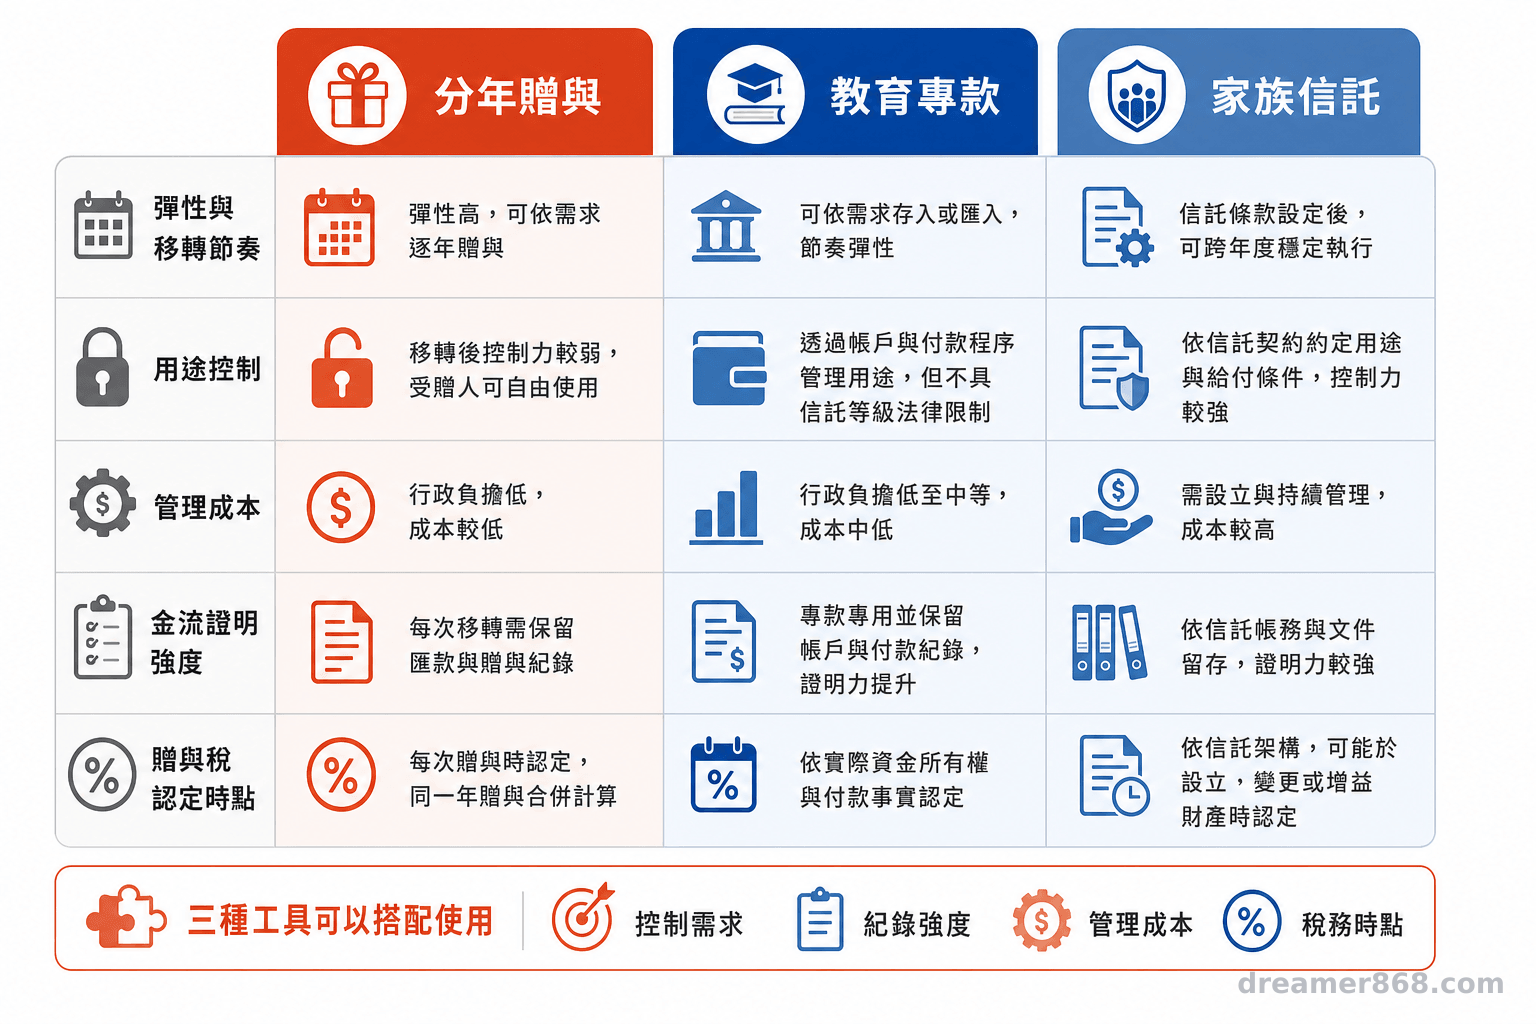
三者可以組合:分年贈與安排移轉節奏,教育專款協助帳務管理,家族信託則建立法律上的管理與給付架構。家庭可依控制需求、成本與稅務時點決定單用或搭配。
| 安排方式 | 功能 | 可否控制用途 | 是否移轉所有權或受益權 | 成本 | 稅務時點 |
|---|---|---|---|---|---|
| 分年贈與 | 安排財產移轉節奏 | 交付後控制較弱 | 每次贈與均移轉財產 | 行政成本較低 | 每次贈與時認定,全年贈與合併計算 |
| 教育專款 | 區隔教育資金與保留付款紀錄 | 可透過帳戶及付款流程管理,但沒有信託的法律限制 | 取決於帳戶名義與實際金流 | 行政成本低至中 | 專款名稱不改變稅務認定,仍看實際付款事實 |
| 家族信託 | 建立跨年度管理及給付架構 | 可由契約約定用途與給付條件 | 他益信託涉及信託受益權移轉 | 有設立及持續管理成本 | 依信託成立、變更或追加財產等時點判斷 |
三者不在同一分類層級。家庭可以保留教育專款作為帳務紀錄,再按年度需要贈與;若還要跨年度限制用途,也可把分年投入節奏納入信託規劃。本文所稱家族信託,是依家庭目的設計的信託安排通稱,並非《信託法》另立的法定信託種類。委託人把財產交由受託人依契約管理;孫子女等非委託人享有利益時,可能構成贈與。實際效果取決於契約、受益人與財產結構,另有管理成本,不能視為免稅安排。
五、家族公平要先訂規則,不能只留口頭承諾
公平未必等於每人同額,也可以是每人適用相同的資助原則。資助範圍、上限及是否影響未來遺產分配,都應事先說明並留下書面紀錄。
家庭可選擇按實際學費、每人固定總額,或依教育階段提供相同比例。有人讀公立學校,有人海外就學,金額自然可能不同;只要規則能預先說明、重複套用,家人較容易理解差異的原因。
書面紀錄至少載明資助對象、期間、金額上限、包含項目、付款方式及變更條件。也要說清楚這筆資助屬於額外支持,或希望在未來遺產分配時納入考量。
然而,付過學費不代表日後可以直接從某一房的應繼分扣除。受助孫子女是否具有繼承人身分、遺囑、特留分及民法歸扣規定,都可能影響結果。《民法》第 1173 條的法定歸扣有特定適用範圍,教育費不宜自行認定已產生扣抵效果。若希望調整未來分配,應由律師依家庭關係及既有遺囑規劃。
六、決定出學費前,完成三階段財務健檢
第一階段試算退休安全邊際,第二階段確認稅務與工具,第三階段召開家庭會議並記錄共同規則。順序正確,才能避免用稅務效率掩蓋現金流缺口。
- 先試算:列出完整教育成本,扣除退休必要支出後設定資助上限。
- 再確認:盤點扶養關係、付款方式與全年贈與,核對各工具限制。
- 後記錄:寫下資助及調整規則,並請專業人員檢查法律與稅務效果。
- 退休安全邊際決定教育基金上限。
- 教育費的贈與認定取決於法定條件與證據。
- 工具須按控制需求、成本及行政負擔選擇。
本文提供一般決策框架。大額贈與、外幣支出或信託安排,應請會計師、律師或信託專業人員依個案確認。
作者:吳芳圳
參考文獻
2026 年數字採《印度時報》引述之 Weatherbys 研究;臺灣規定以官方法規與公告為準。
- Times of India, TOI Education(2026-08-13)。£216,000 for one child’s education: Why the cost of private schooling in the UK keeps climbing. https://timesofindia.indiatimes.com/education/news/216000-for-one-childs-education-why-the-cost-of-private-schooling-in-the-uk-keeps-climbing/articleshow/133208948.cms
- 財政部北區國稅局(2026)。115 年贈與稅納稅義務人每年得減除免稅額 244 萬元。https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=e4170c62974c4c7c9fa78c24c9fcb130
- 財政部主管法規共用系統(2021)。遺產及贈與稅法。https://law-out.mof.gov.tw/LawContent.aspx?id=FL006067&media=print
- 財政部稅務入口網(2020)。4202 那些財產可不計入贈與總額課稅?https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/gift-tax/which-property/1pVlzvg
- 法務部全國法規資料庫(現行條文,查詢日期 2026-08-20)。民法第 1117 條。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=B0000001&flno=1117
- 法務部全國法規資料庫(現行條文,查詢日期 2026-08-20)。民法第 1173 條。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=B0000001&flno=1173
- 法務部全國法規資料庫(現行條文,查詢日期 2026-08-21)。民法第 1114 條。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=B0000001&flno=1114
- 法務部全國法規資料庫(現行條文,查詢日期 2026-08-21)。民法第 1115 條。https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=B0000001&flno=1115
常見問答
祖父母直接替孫子女繳學費,一定免計贈與嗎?
不一定,仍須由稽徵機關依扶養關係、費用必要性及付款事實認定。
每個孫子女都有一份 244 萬元免稅額嗎?
沒有。免稅額按每位贈與人的全年贈與總額計算,金額應查當年度公告。
教育專戶等同家族信託嗎?
不等同。專戶用於區隔帳務;信託的權利義務則由契約及法律關係決定。
圖:吳芳圳/尊茂財務規劃