
擔心勞保年金不足,卻把退休資產幾乎全放在存款或保單,是不少臺灣家庭的矛盾。存款方便、保單有契約保障,但若資金二三十年都避開資本市場,購買力也可能被通膨逐步削弱。
德國退休金改革因此受到關注。這場轉向的參考價值,在於把公共年金、職業退休金、私人準備與長期投資放在同一張退休所得地圖上,分別處理制度、通膨及市場風險;臺灣家庭不宜直接複製其投資比例。
一、德國退休金為何出現歷史性轉向?
約5,000億歐元是報導引述德國基金業公會的未來十年私人退休資產估算,不是政府已把同額資金投入單一基金。
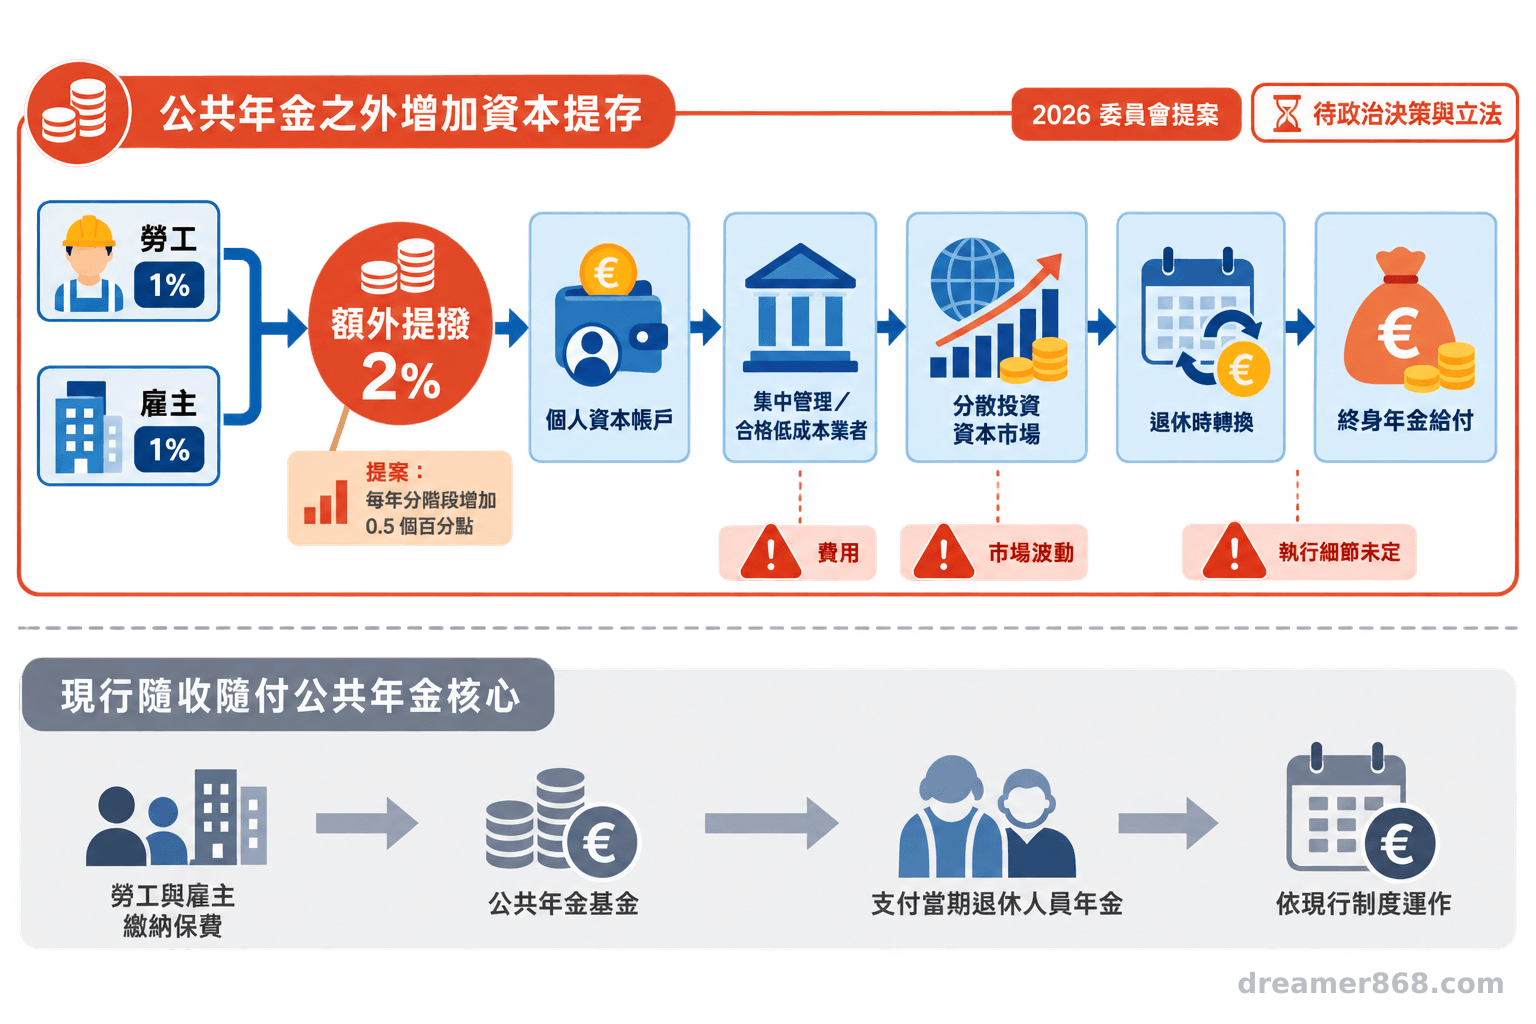
德國法定退休金長期以隨收隨付為核心,也就是由當期工作者的提費支應當期退休者。人口老化使繳費者與領取者的結構改變,政策討論因而轉向:保留公共年金核心,同時增加資本提存及職業、私人退休準備。
彭博社報導經《The Business Times》刊載的資料指出,德國三支柱體系中的私人退休資產,依德國基金業公會 BVI 估算,未來十年可能倍增至約5,000億歐元。報導另提及法定年金的資本化改革可能帶來每年逾300億歐元資金,以及私人退休帳戶可能新增的年度流入。三者是不同範圍,不能加總後稱為已到位的政府退休基金。
同一時間進行的政策還包括法定年金、職業年金與受補助私人退休帳戶改革。部分制度已有法律或內閣決議,法定資本退休金的多項內容仍是2026年退休保障委員會提出的建議,細節尚待政治決策與法制化。
從隨收隨付走向混合制
德國官方說明並未主張取消隨收隨付。改革方向是用資本化組件補充原有制度,讓退休所得同時連結勞動市場與資本市場。這會增加長期報酬機會,也把費用、波動及管理品質納入退休保障的成敗條件。
二、改革資金如何進入資本市場?
委員會建議增設強制資本提存組件,由勞雇額外提撥、建立個人資本帳戶,再經集中管理投入資本市場。
德國聯邦勞動與社會事務部公布的33項建議中,資本退休金擬採額外2%提撥率,由勞工與雇主各負擔一半,並以每年增加0.5個百分點的方式逐步導入。每位繳費者設有個人資本帳戶,資金參考瑞典模式集中管理及投資。
德國退休保險機構補充,受保人依構想可選合格供應商,也可能選擇低管理成本的公共基金,退休後再轉為終身給付。制度的確切選項、費用及投資規範仍待設計,距離退休很近的人也未必有足夠時間承受市場循環。
德國退休保險機構指出,這套資本化組件仍有許多細節未定,未來成果取決於資本市場發展;改革必須同時看見勞動市場與資本市場的機會和風險。
長期投資可以取得企業成長與債券收益的機會,代價是淨值會波動,也可能發生本金損失。管理費看似只差零點幾個百分點,經過數十年累積仍會拉開結果。制度設計除了「投資什麼」,還要回答誰管理、費用多少、如何監督、退休時怎麼領。
三、臺灣家庭為何不宜直接照抄德國?
不適合直接套用,因為兩國的公共年金、職業退休制度、稅制、商品規範與家庭資產結構不同。
臺灣受僱勞工常見的兩個來源是勞保老年年金與勞退個人專戶。勞保年金依投保薪資、年資及請領時間計算;勞退新制則由雇主按月提繳不低於工資6%至個人專戶,勞工也可在規定範圍內自願提繳。兩者法律性質、計算方式與資金歸屬並不相同。
商業保險、投資帳戶、租金或企業分配則是其他現金流。勞保、勞退、商業年金與投資帳戶的稅務、費用、給付及提領規則各異,不宜當成可隨時互換的同一筆資產。
存款能支應短期生活與緊急需求,保單可處理符合契約條件的保障或現金流,股票偏向承擔波動以爭取長期成長,債券則常用於降低組合波動及安排較近的支出。每項工具都有適用條件,也都有處理不了的風險。
若有房貸、保單解約限制、短期資金需求或退休前後現金流缺口,調整投資配置可能降低流動性,並放大被迫在市場下跌時變現的壓力。本題不涉及藥物或原料交互作用,真正需要逐項核對的是金融契約與現金流限制。
四、退休準備要分散哪三種風險?
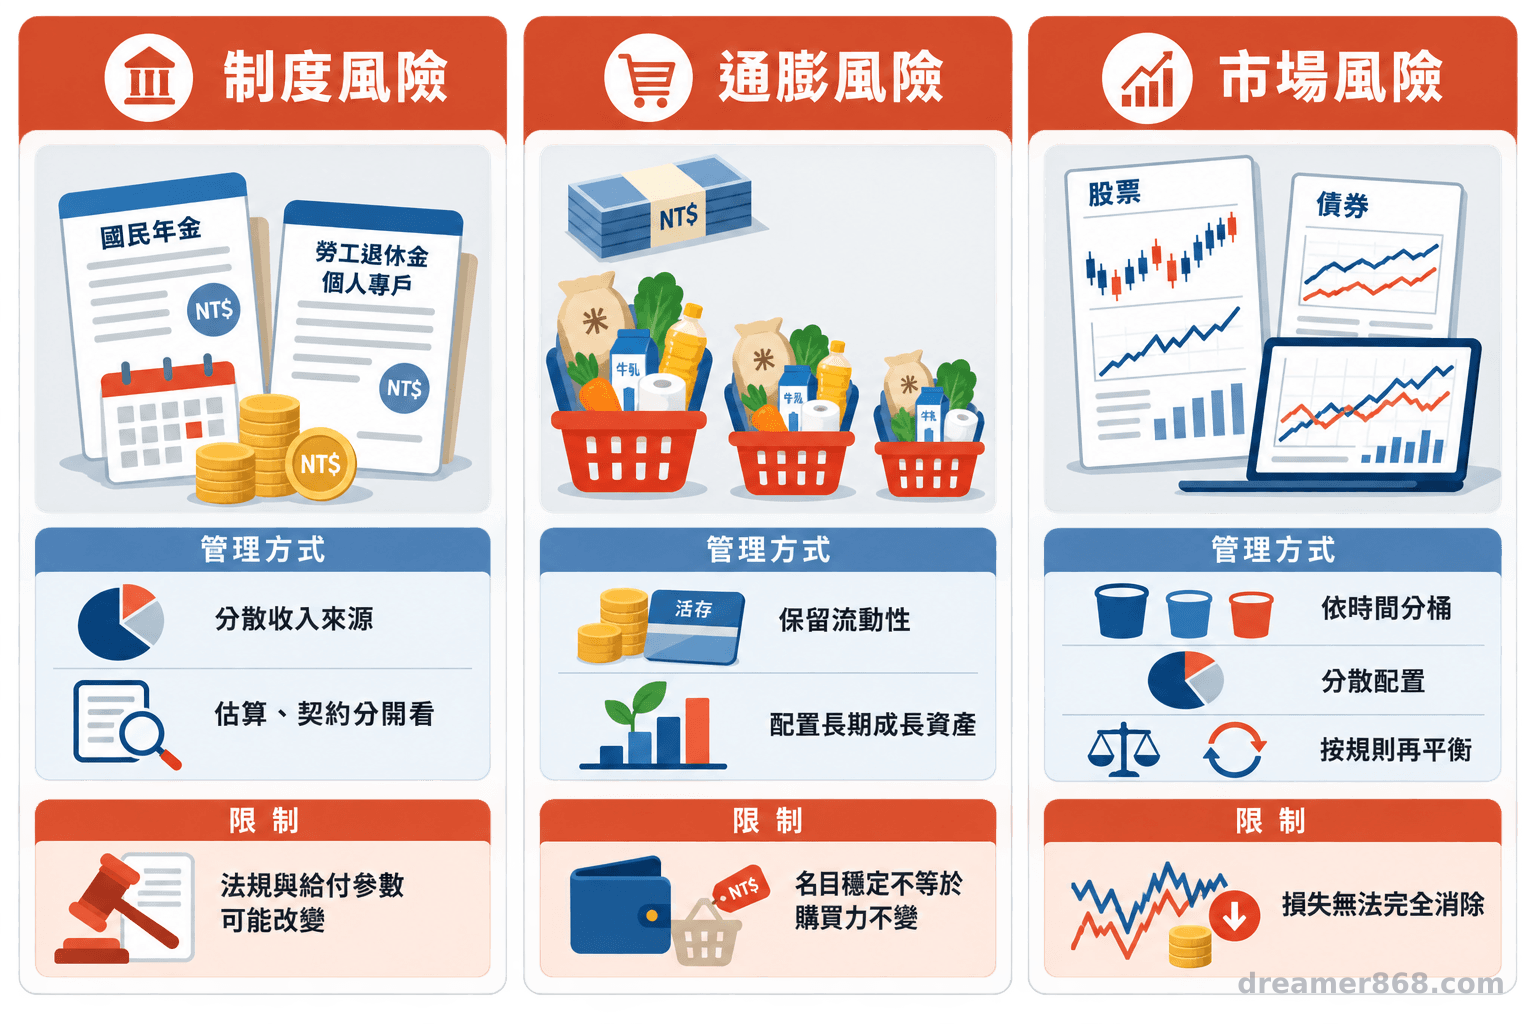
至少要分散制度風險、通膨風險與市場風險;只降低其中一項,可能把壓力轉移到另外兩項。
制度風險:收入來源不要只剩一條
公共年金的請領條件、計算參數與財務安排可能隨法規調整。家庭可以先列出勞保年金、勞退、商業年金、金融資產及其他可持續現金流,分清楚哪些是預估值、哪些已有契約依據。來源多元,有助於降低單一制度變動的衝擊。
通膨風險:本金數字不等於購買力
現金及存款的名目金額波動較小,長期購買力仍會受到物價影響。退休還有十年以上時,全部資產追求名目穩定,可能讓成長速度落後生活成本;退休在即時,又不能把近期生活費全部放進高波動資產。
市場風險:用期限、分散與再平衡管理
股票比重提高,潛在成長與損失幅度通常都會增加;債券也有利率、信用及價格風險。美國投資人教育官方資料提醒,距離目標較近時,資產配置通常會逐步保守,但相同退休年份的人仍可能需要不同配置。
分散投資無法消除損失。可行做法是先保留緊急預備金及數年內確定要用的資金,再依投資期限、收入穩定度與最大可承受跌幅配置股債,並按規則再平衡。
五、臺灣家庭的退休配置行動清單
先算退休後每月支出與可預估收入的差額,再按用錢時間安排現金、債券及股票等資產,而非先猜一個股債比例。
- 列出退休所得地圖:登入官方系統試算勞保老年年金與勞退專戶,另列商業年金、租金及其他較可持續的收入。
- 估算所得替代率:用「退休後預估每月所得 ÷ 退休前每月所得」掌握收入落差,再用退休支出預算檢查是否足夠。所得替代率高低不是唯一標準,負債、醫療及照顧支出也要納入。
- 算出每月缺口:以退休後必要與彈性支出,扣除較可確定的月收入。缺口乘上退休年數只能作初估,還要考慮通膨、壽命與投資波動。
- 按期限分桶:短期生活費重視流動性,中期支出控制波動,十年以上資金才有較多時間承受市場循環。
- 檢查股債比例:回看家庭能承受多大跌幅、收入是否穩定、何時開始提款。沒有一個比例適合所有家庭。
- 每年至少檢視一次:遇到退休時間、家庭責任、房貸或收入重大變化時,也要重新評估並按既定範圍再平衡。
勞保局提供的試算結果僅供參考,實際金額以申請時核定為準。投資配置也沒有確定答案,歷史報酬不能代表未來成果。若涉及大額解約、借貸、稅務或退休前後的重大調整,宜先請合格財務專業人士依家庭完整資料評估。
- 約5,000億歐元是德國私人退休資產的未來潛在規模,不是單一基金已投入金額。
- 德國建議以額外提撥、個人資本帳戶及集中投資補充公共年金,許多細節仍待落實。
- 臺灣家庭應先盤點所得缺口,再以期限、流動性與承受度檢視股債配置。
- 多元所得來源與資產分散可降低集中風險,仍無法排除市場損失或制度變動。
參考文獻
本文以德國主管機關、德國退休保險機構、臺灣勞動部與勞保局資料為主,並用彭博社報導釐清市場規模估算。
- Comfort N, Kehnscherper L, Schütze A (2026). Money managers chase US$577 billion historic German pension shift. Bloomberg / The Business Times. https://www.businesstimes.com.sg/wealth/money-managers-chase-us577-billion-historic-german-pension-shift
- 德國聯邦勞動與社會事務部(2026)。Rentenkommission 2026: 33 Empfehlungen zur Rentenreform。https://www.bmas.de/DE/Soziales/Rente-und-Altersvorsorge/Rentenreform-2025/Rentenkommission-2026/rentenkommission-2026.html
- 德國退休保險機構(2026)。Alterssicherungskommission: Was die Vorschläge für Ihre Rente bedeuten würden。https://www.deutsche-rentenversicherung.de/DRV/DE/Rente/Rentenreform
- 勞動部(2024)。勞工退休金個人專戶。https://www.mol.gov.tw/1607/28162/28540/28560/28562/30453/
- 勞動部勞工保險局(2025)。老年年金給付試算。https://www.bli.gov.tw/0100398.html
- U.S. Securities and Exchange Commission, Office of Investor Education and Assistance (2025). Target Date Funds: Investor Bulletin. Investor.gov. https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins/target-date-funds-investor-bulletin
常見問答
德國已經投入5,000億歐元退休金到股市了嗎?
沒有。這是報導引述產業組織對私人退休資產未來十年可能規模的估算,不能解讀成政府或單一基金已完成等額投資。
擔心勞保年金不足,退休金都改買股票可以嗎?
不宜只靠單一資產。股票有長期成長機會,也有大幅下跌及本金損失風險;近期支出、緊急預備金與風險承受度都要先納入。
退休所得替代率怎麼算?
可先用退休後每月預估所得除以退休前每月所得。接著仍要和退休後實際支出比較,因為相同替代率對有房貸與無負債家庭的意義不同。
股債比例多久調整一次?
至少每年檢視一次,也可設定偏離目標區間時再平衡。距離退休越近、即將提款或家庭現金流改變時,應重新評估風險。
圖:吳芳圳/尊茂財務規劃