
手上有台股、電子或航運股,也持有出口產業基金的家庭,看到關稅消息時,常會擔心退休資產是否跟著出口景氣一起起伏。全球貿易仍有成長,AI 製造需求也帶動部分亞洲工廠擴張;這些訊號能說明訂單環境,不能單獨回答台股該不該續抱。更實用的起點,是把投資、工作收入和未來支出放在同一張家庭資產表上檢視。
一、關稅消息之外,家庭還要看哪些連動
因為家庭可能同時靠出口產業領薪水,又持有相關股票或基金,景氣變化會沿著收入與投資兩條路徑傳進家庭財務。判斷台股配置時,應一併查看資金用途和風險集中程度。
如果家庭主要收入來自科技製造、航運或外銷企業,景氣轉弱時,獎金、加班、接單甚至工作穩定度都可能受影響;投資帳戶裡若又集中在相近產業,收入和資產便可能同時承壓。這種「人力資本」(家庭未來靠工作賺取收入的能力)與金融資產的重疊風險,單看股票張數不容易發現。
列好家庭收入來源、股票與基金持倉、退休帳戶、現金存款及貸款後,再問自己一個實際問題:若出口產業遇到低潮,收入減少時是否也必須賣出正在下跌的資產支付生活費?這比單看關稅消息更能看出風險承受度。
二、全球貿易仍在增加,總量不等於人人受惠
會,貿易量可在關稅提高時繼續成長,但成長可能來自少數商品、提前出貨或貿易改道,產業與企業之間的受益程度不一。因此,總量數字適合看方向,不能直接推估台股報酬。
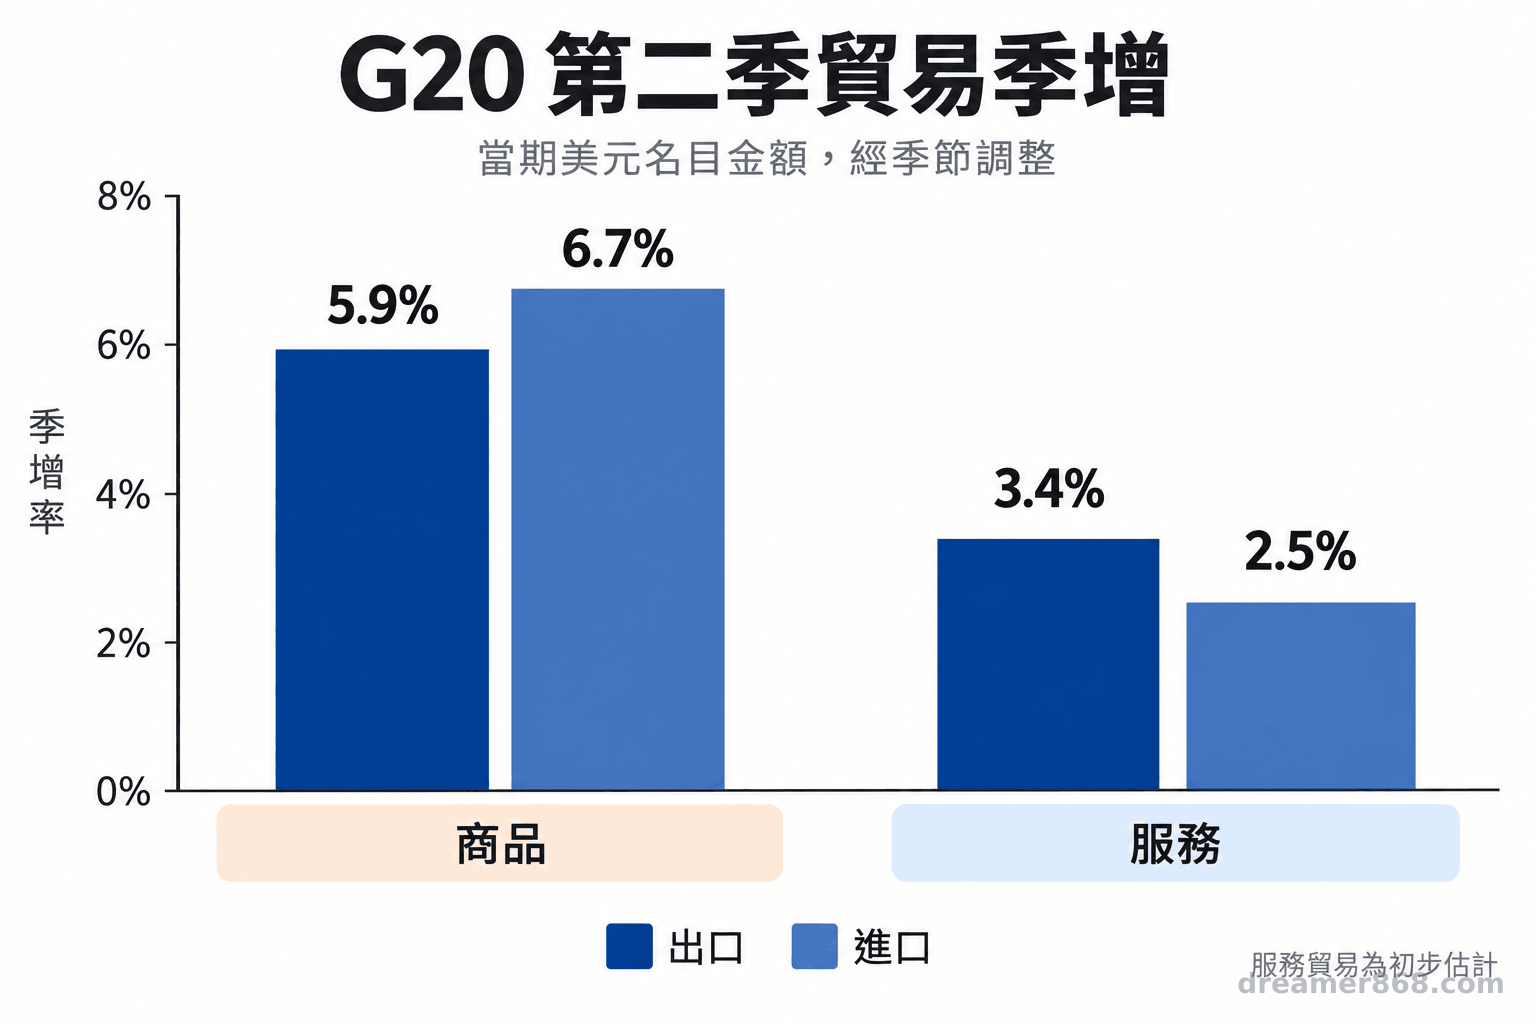
OECD 在 2026 年 8 月公布的 G20 統計顯示,2026 年第二季商品與服務貿易以當期美元名目金額計算,商品出口季增 5.9%、進口季增 6.7%;服務出口與進口初步估計分別季增 3.4% 與 2.5%。數據經季節調整,反映單季變化。
商品進口增幅高於第一季,出口則大致維持前季增速,顯示跨境交易仍活躍,但各市場訂單並非同步擴張。
WTO 統計 2025 年全球實質商品貿易量年增 4.6%,並指出 AI 相關商品需求、北美進口商在預期關稅調升前提前下單,以及亞洲出口表現都是支撐因素。這是全年全球貿易量變化,涵蓋範圍與 OECD 的 G20 單季名目金額不同,兩者不能當成同口徑的成長率直接比較。
該報告基準預測估計 2026 年商品貿易量成長放緩至 1.9%,並提醒地緣衝突和能源價格可能帶來下行風險。這項全球預測與 OECD 的 G20 當季名目金額,涵蓋範圍和年份都不同。
WTO《Global Trade Outlook and Statistics》PDF
關稅提高後,企業可能調整產地、供應商和出貨時點。有些訂單轉往其他國家,讓當地工廠或港口受惠;有些企業則吸收關稅、承擔轉廠成本,或因客戶延後採購而減少訂單。短期出貨增加也可能只是把未來需求提前,不能視為長期營收已經墊高。
三、AI需求帶動亞洲製造,台灣景氣訊號有分化
亞洲製造業調查顯示部分市場仍在擴張,AI 硬體需求是支撐因素之一;各地指數和產業條件不同,不能由區域平均推定每家台灣企業都受惠。
Reuters 9 月 1 日報導指出,8 月中國 RatingDog 製造業 PMI 為 51.5,日本 S&P Global 製造業 PMI 為 54.9,南韓為 52.3,台灣則為 54.7,均高於擴張與收縮分界的 50。台灣指數較 7 月的 55.1 回落,仍在擴張區間;這組台灣數值與中國、日本、南韓的 PMI 同屬 S&P Global 調查系列。不同機構的調查結果不可直接當成同一尺度比較。
中國官方調查則仍在 50 以下,呈現與 RatingDog 不同的景象。Reuters 報導轉載於 MarketScreener
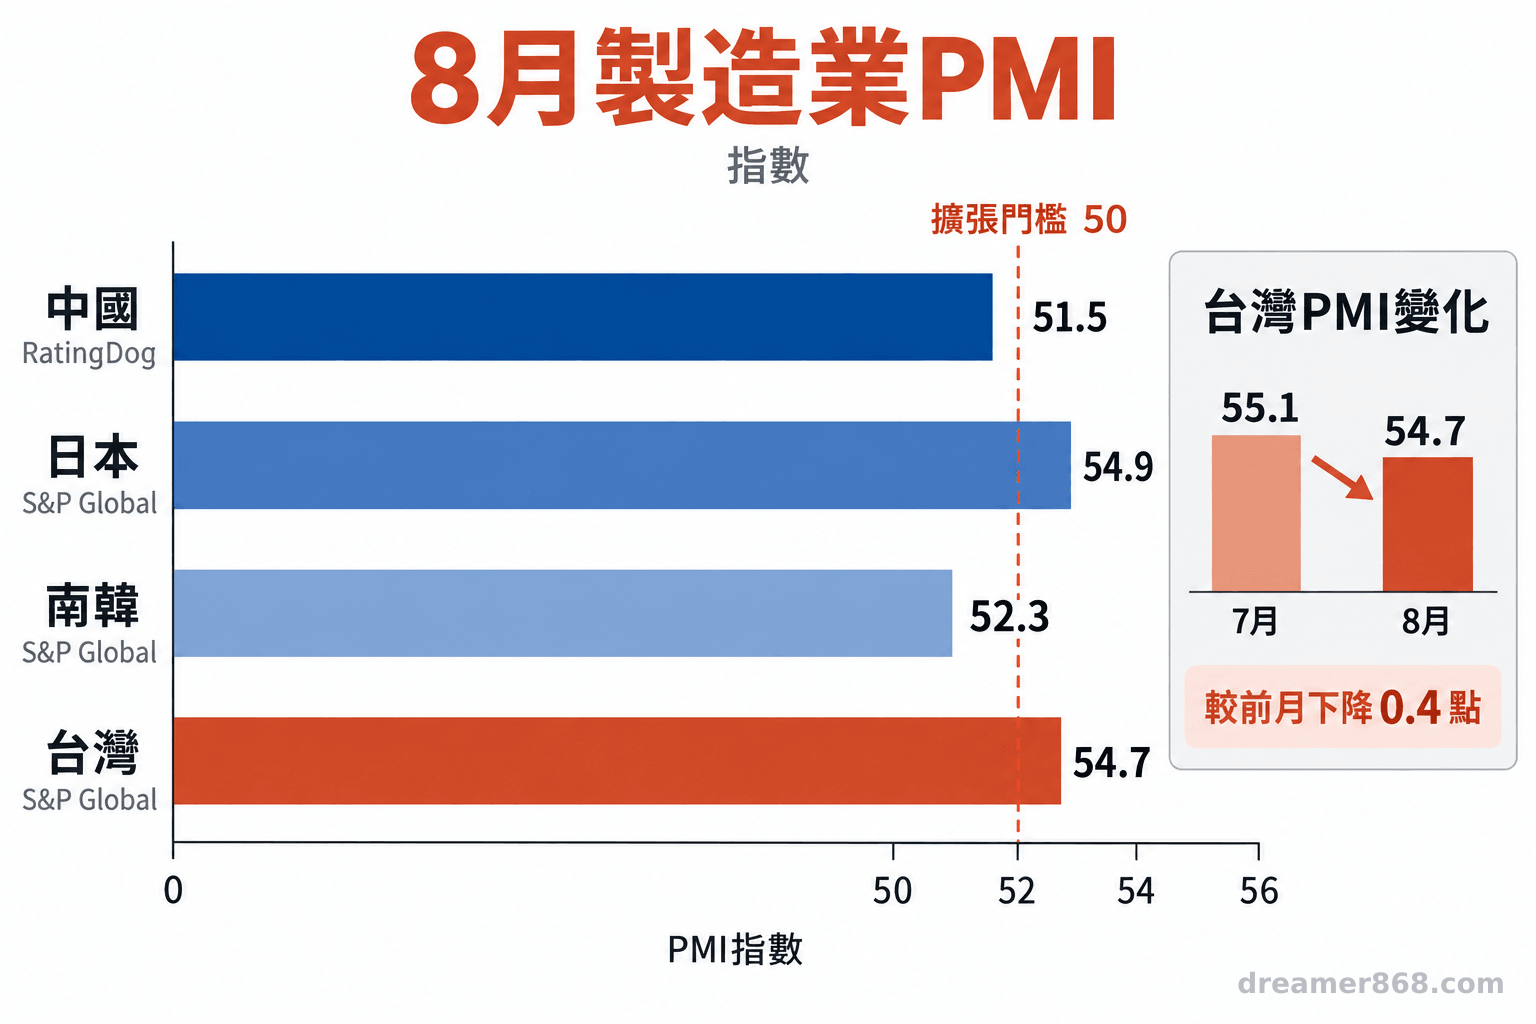
PMI 是採購經理人對訂單、生產、雇用等狀況的調查指標。高於 50 代表受訪企業中,回報改善者相對較多;它不等於產出成長率,也不能保證企業獲利增加。若 AI 伺服器、晶片或相關設備需求強,供應鏈部分廠商可能先感受到訂單改善;但零組件、傳統電子、運輸及內需產業的景氣未必同步。
一種可能的傳導路徑是海外需求影響出口訂單,再牽動企業營收、投資與用人,最後才可能反映在薪資、獎金或股市評價;成本、匯率、庫存和企業競爭力也會改變結果。出口數據和 PMI 是景氣線索,無法直接推算個股報酬或匯率。
「整體產業狀況良好,有望維持強勁表現,尤其受惠於 AI 相關產業需求。」— S&P Global Market Intelligence 經濟副總監 Annabel Fiddes(Reuters 報導引述)
四、台股配置要辨認產業重疊與匯率風險
先確認投資組合實際押注哪些產業、客戶市場與幣別,再對照家庭收入來源和退休支出;只看持有幾檔或帳面上有幾個基金名稱,可能低估集中程度。
電子股、出口型基金和大型市場指數基金,表面上是不同標的,實際買進的股票卻可能包括相同科技公司或半導體供應鏈。航運股也受貿易量、運價、燃料與船舶供給影響,但獲利因素和電子股不盡相同。檢查基金公開的前十大持股和產業配置,能看出不同資產是否高度重疊。
匯率也會改變家庭以新台幣衡量的資產與支出。持有美元資產,換算價值會隨匯率浮動;海外退休帳戶若未來以外幣支應生活,幣別變動同樣會影響購買力。出口商可能因收款幣別、進口成本與避險安排而受到不同影響,不能只從「新台幣升值或貶值」推導所有出口公司相同的結果。
風險承受能力還和使用時間有關。多年後才動用的退休資金,與一年內要支付的學費、房貸或醫療預備金,不適合用同一種波動標準管理。市場短期震盪時若可能被迫賣出長期資產,手邊現金與支出安排也應列入配置判斷。
五、用家庭資產盤點替代單一新聞的買賣判斷
把市場、產業、幣別、收入和資金期限逐項盤點,找出可能一起受同一事件影響的部分,再依家庭目標評估是否需要調整。這套檢視不會產生適用所有人的固定比例。
- 整理資產與負債:合併台股、海外股票、基金、退休帳戶、現金、房貸及其他負債,避免分開看帳戶而漏掉總體曝險。
- 確認底層持倉:查看基金和指數的產業、主要公司及市場分布,標記電子、半導體、航運等可能重複的曝險。
- 列出家庭收入連動:寫下雇主所屬產業、主要客戶市場和薪資收入是否受出口循環影響,並思考投資下跌與收入減少同時發生的情境。
- 對照幣別和期限:記錄退休與近期支出預計使用的幣別、時間,以及短期可動用資金能否支付必要開銷。
- 設定檢視條件:依家庭目標與風險承受度安排定期檢視;若持倉集中、即將退休或需要選擇金融商品,如有需要可諮詢合格金融專業人士,並自行確認服務內容與費用。
- OECD 的 G20 第二季貿易數據與 WTO 的全球全年貿易量使用不同期間和計量口徑,應分開解讀。
- AI 需求和貿易改道能支撐部分出口鏈,關稅成本、提前出貨及產業集中風險仍需觀察。
- 台股配置應和家庭收入、基金底層持倉、幣別及退休資金期限一起盤點。
全球貿易成長提供的是景氣背景,並未替個別家庭決定持股去留。整理所有投資與退休帳戶後,若發現工作收入和投資集中在同一種出口風險,或即將進入用錢階段,可進一步諮詢合格的金融專業人士,按家庭現金流和風險承受度規劃。
參考文獻
-
OECD (2026). G20 International Trade, Q2 2026. OECD Statistics News Release.
-
Cable J, Kihara L. (2026). Factory activity bounced in August as AI fuelled Asian expansion. Reuters,經 MarketScreener 轉載。
-
World Trade Organization (2026). Global Trade Outlook and Statistics: March 2026. WTO.
常見問答
全球貿易成長,台股就會上漲嗎?
不一定。全球商品貿易量、G20 名目貿易額與台灣企業獲利是不同指標,股價還會受估值、成本、利率、匯率和投資人預期影響。
PMI 高於 50,代表工廠產出增加多少?
PMI 高於 50 表示受訪企業回報的整體活動偏向擴張,指數本身不是產出成長百分比,也不保證之後訂單持續增加。
持有不同基金,還需要檢查持股重疊嗎?
需要。不同基金可能都持有大型科技或半導體公司,應查看公開持倉與產業比重,了解整體投資組合對同一產業的曝險。
出口型家庭一定要降低台股比重嗎?
沒有一個比例適用所有家庭。收入來源、投資期限、近期支出、負債幣別和可承受波動的程度都會影響判斷,可先完成家庭資產盤點再評估。
圖:吳芳圳/尊茂財務規劃