
香港基金減稅作用在符合條件的基金、家族投資控權工具或管理收益,不能推導成台灣稅務居民個人免稅。判斷跨境理財要看稅務居民身分、法律形式、管理地、持股控制與總成本。
一、香港基金減稅,優惠到底給誰?
優惠處理基金或管理收益的香港利得稅,投資人仍須按台灣規則檢查分配、出售權益及境外持有資產。
現行統一基金免稅制度針對合資格交易提供基金層級優惠;管理費、薪酬及績效報酬要分別判斷。私人銀行帳戶可能只是代銷或保管工具,不能取代基金文件。
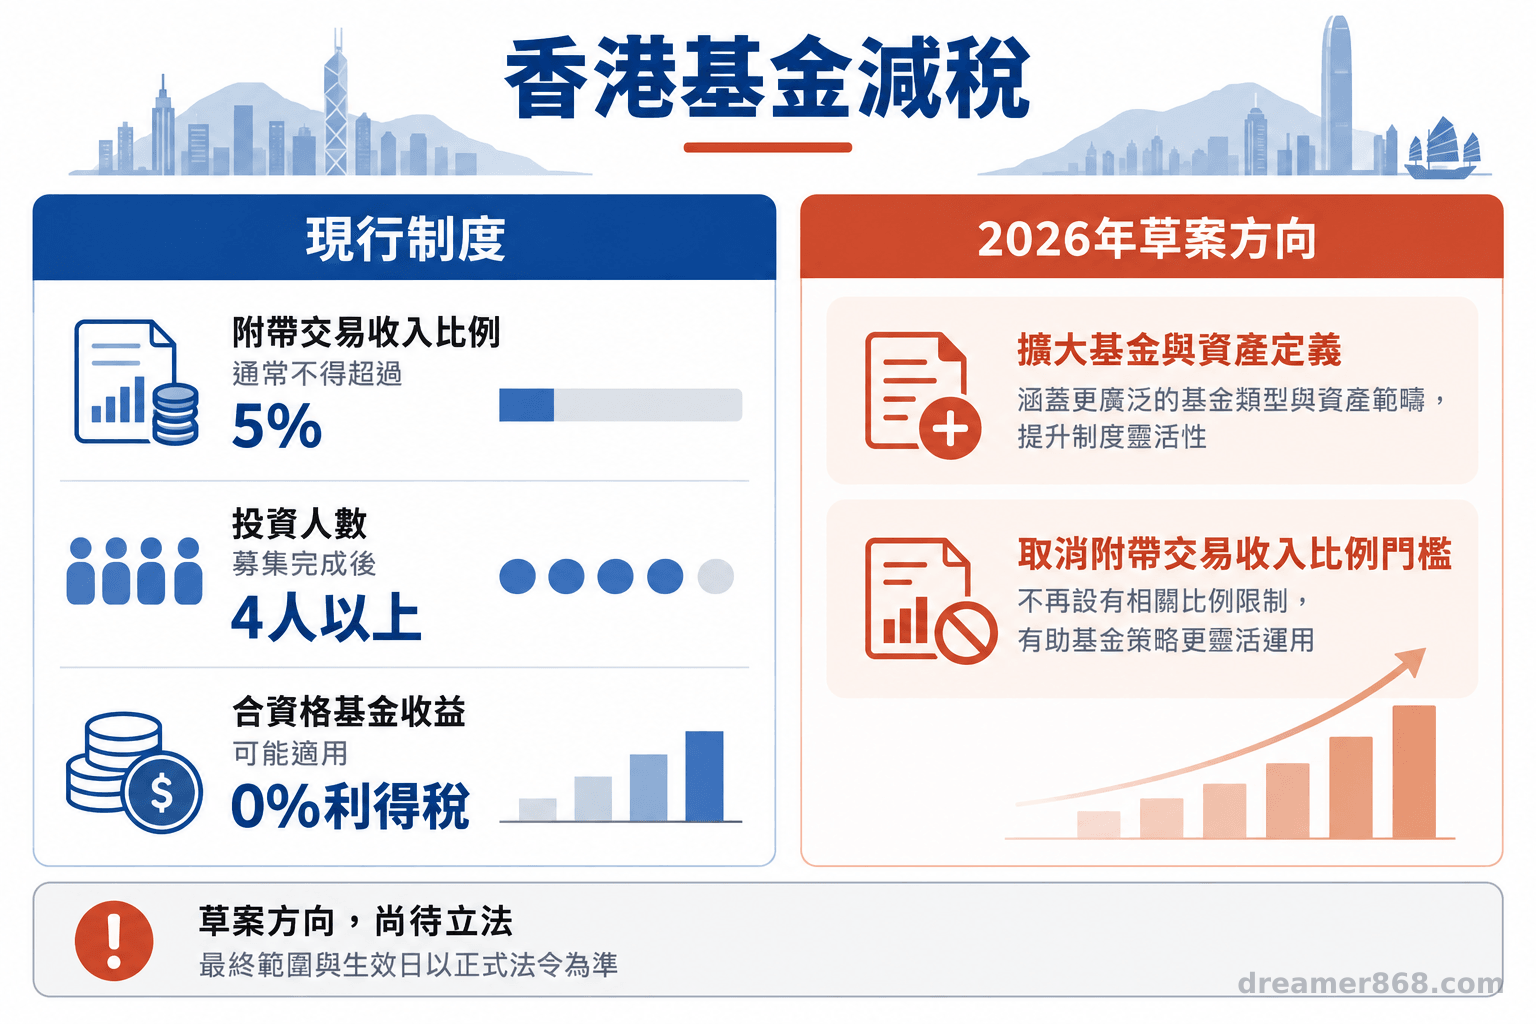
香港政府 2026 年 6 月公布草案,擬擴大基金定義與合資格投資、取消附帶交易收入比例上限、放寬特殊目的實體待遇及調整附帶權益。8 月官方說明逐條審議已完成,仍待立法會後續程序;2025/26 課稅年度及生效日以正式條文為準。
基金、管理人與投資人分屬不同納稅主體:基金層級優惠、管理人取得的管理或績效報酬,以及投資人分配或處分權益的稅務結果,應分開檢查。
「優惠稅制適用於符合《稅務條例》相關定義的『基金』所分發的具資格附帶權益。」香港財經事務及庫務局,2026 年 8 月 12 日
二、香港基金新舊優惠怎麼比?
現行制度須確認合資格基金、資產與附帶交易收入比例是否不超過相關交易總收入的 5%;草案擬擴大範圍並取消該收入比例門檻。
合資格基金投資附表 16C 資產及相關附帶交易時,符合條件的合資格收益可能適用 0% 利得稅;募集完成後排除發起人及關聯者,投資人須超過 4 人。附帶交易收入通常不得超過相關交易總收入的 5%。
附帶權益現行主要連結私募股權收益;符合香港法定條件時,相關管理人可能享有利得稅及員工薪俸稅優惠,實際適用仍取決於基金資格、收益性質、分配方式、服務地點及其他條件,應以正式條文與行政指引核對。草案擬納入其他合資格基金利潤,但報酬仍須連結投資績效及管理服務。
| 項目 | 現行 | 2026 草案方向 |
|---|---|---|
| 基金與資產 | 現行定義、附表 16C | 擬擴大定義及類別 |
| 附帶交易 | 附帶交易收入通常不得超過相關交易總收入的 5% | 擬取消該收入比例門檻 |
| 基金收益 | 符合條件的合資格收益可能適用 0% 利得稅 | 合資格範圍待正式法令確認 |
| 附帶權益 | 以私募股權及認證條件為核心 | 擬擴至其他合資格基金利潤 |
| 管理與申報 | 依現行條件及紀錄 | 擬新增申報及實質要求 |
三、台灣稅務居民投資香港基金,海外所得怎麼算?
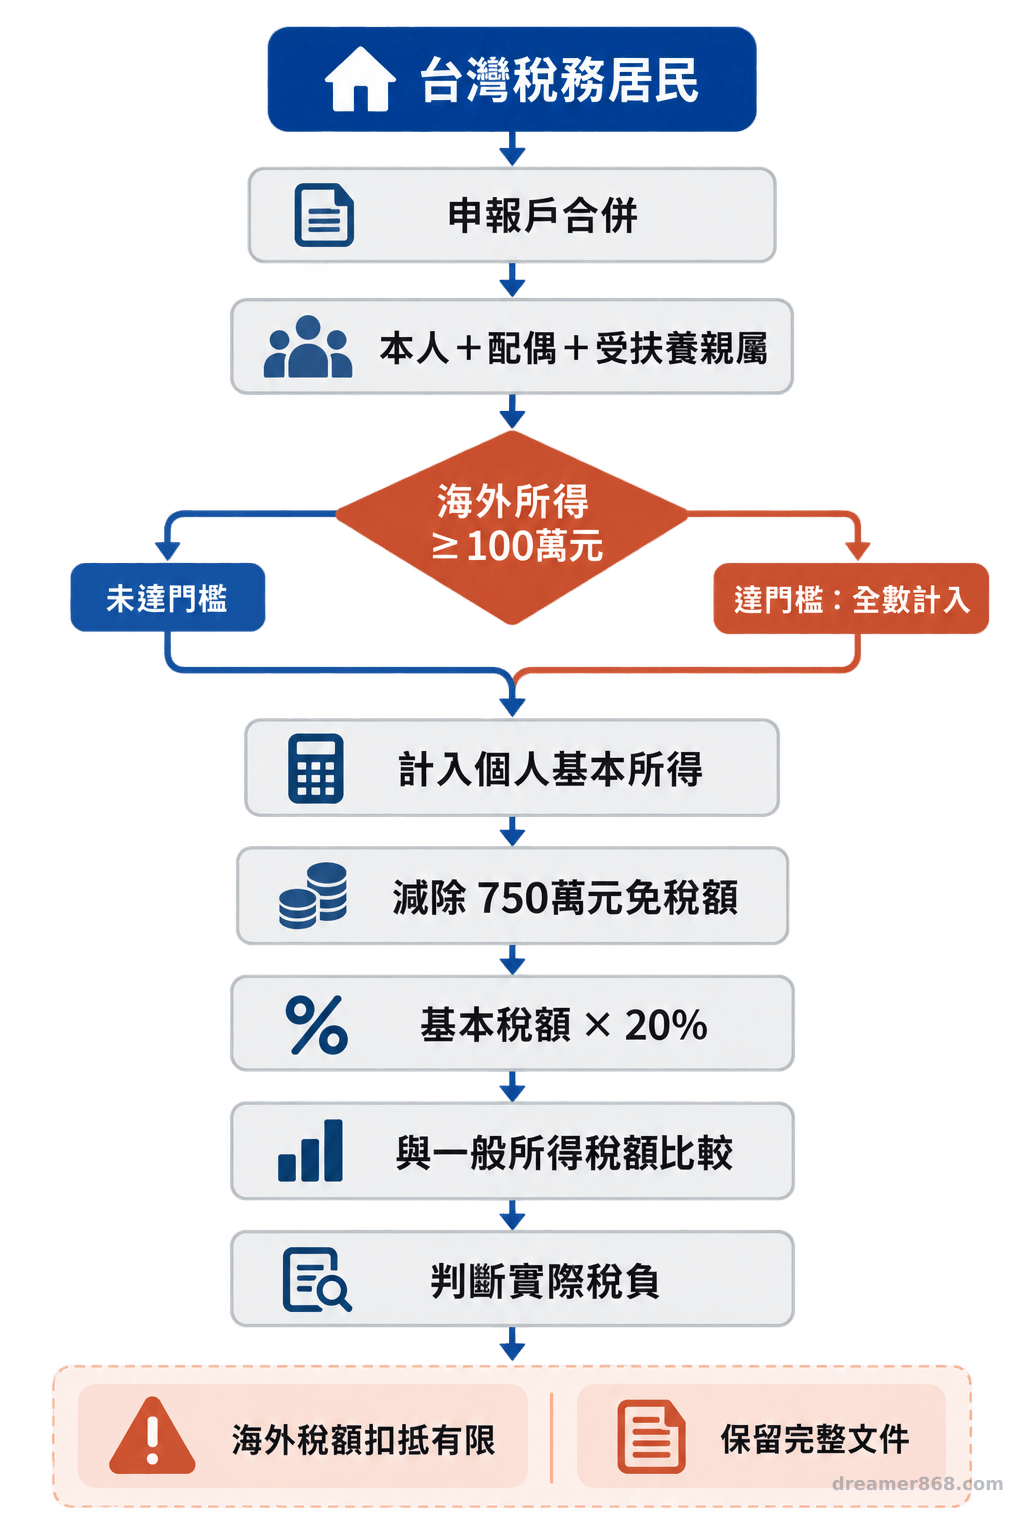
香港及澳門來源所得屬海外所得;同一申報戶全年達新台幣 100 萬元時,須全數計入個人基本所得額,但是否實際繳納基本稅額,仍要看基本所得額及一般所得稅額比較。
申報戶要合併看納稅義務人、配偶及受扶養親屬的股利、利息與基金交易所得。100 萬元是全數計入門檻,並非只申報超過部分。境外所得可能不在稅額試算資料中,對帳單、通知單及基金報表應自行留存。
以 114 年度規定為例,基本所得額減除 750 萬元免稅額後,餘額按 20% 計算基本稅額,再與一般所得稅額比較。即使符合條件的合資格香港基金收益可能適用 0% 香港利得稅,也不會消除台灣申報;海外已納稅額也只能限額扣抵。
四、基金法律形式與 CFC,為什麼不能只看設立地?
CFC 規範的核心對象是符合規定的境外低稅負區關係企業;若相關安排涉及這類境外關係企業,才進一步依 CFC 要件判斷。基金、有限公司、有限合夥、信託與特殊目的實體不能只按法律形式推定,仍須對照實際控制、所得歸屬與權利義務。
基金本身要看章程、控制權與交易;持有基金的公司則看股權鏈、董事及盈餘保留;有限合夥看普通合夥人權限及分配協議;信託看委託人、受託人、受益人及保留權利。特殊目的實體的下層持股也可能影響控制。
個人及其關係人對低稅負區境外關係企業的股份或資本額,直接或間接持有合計達 50%,或對其具重大影響力時,該企業才進入 CFC 判斷。
若該受控外國企業不符合豁免條件,且個人或其與配偶及二親等內親屬年底合計直接持股達 10%,才依規定計算個人 CFC 營利所得;10% 是特定個人計算 CFC 營利所得的條件,不是所有 CFC 案件的普遍成立門檻。符合實質營運或 CFC 當年度盈餘 700 萬元以下等條件時,可能適用豁免,但仍有防止分散盈餘規定。
固定營業場所、當地員工、薪資支出、財報及收入明細是實質活動證據。投資決策地、管理人工作地及帳簿存放地也應留存;香港地址或私人銀行帳戶不足以證明實質管理。
五、跨境理財是否更省?五類成本與行動清單
節稅只是總成本的一項。管理費、設立維護、申報查核、流動性與傳承若未納入試算,基金優惠未必能轉化成家庭淨利益。
| 成本 | 核對重點 |
|---|---|
| 管理 | 管理費、績效費、顧問、保管費 |
| 架構 | 法律、會計、審計、年度維護費 |
| 合規 | 海外所得、CFC、香港申報、資訊交換 |
| 資金 | 贖回期、匯兌、估值、投資限制 |
| 傳承 | 受益權、信託、遺贈及家族治理 |
- 確認申報戶、稅務居民身分及可能移居日期。
- 取得基金章程、財報、分配通知、交易紀錄及管理契約。
- 畫出個人、信託、公司、合夥、基金及特殊目的實體的持股鏈。
- 留存投資決策、議事錄、辦公場所與員工資料,確認管理地。
- 由會計師、稅務律師及私人銀行共同試算香港與台灣稅負、申報、流動性及傳承成本。
截至 2026 年 9 月 14 日,香港修法仍須以立法會通過的條文、行政指引與生效日為準;台灣結果也會隨身分、所得性質、控制關係及管理活動改變。
- 符合條件的合資格香港基金收益可能適用 0% 利得稅,這是特定層級的優惠,不等於個人免稅。
- 海外所得 100 萬元、750 萬元免稅額、20% 基本稅額與 CFC 要整合判斷。
- 跨境架構應把稅負、合規、流動性與資產傳承放在同一張試算表。
參考文獻
- 香港政府新聞處 (2026). Inland Revenue (Amendment) (Preferential Tax Regimes for Funds, Family-owned Investment Holding Vehicles and Carried Interest) Bill 2026 gazetted. https://www.info.gov.hk/gia/general/202606/12/P2026061200200.htm
- 香港稅務局 (2026). FSTB responds to media enquiries regarding preferential tax regime for carried interest. https://www.info.gov.hk/gia/general/202608/12/P2026081200647.htm
- 財政部賦稅署 (2026). 民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額. https://www.dot.gov.tw/singlehtml/ch26?cntId=66157d6d3f2d4f29b8c4da507fee46c7
- 財政部主管法規共用系統 (2018). 個人計算受控外國企業所得適用辦法. https://law-out.mof.gov.tw/LawContent.aspx?id=GL010345
- 香港稅務局 (2026). FAQ on Completion of Profits Tax Returns [BIR 51 & BIR 52]. https://www.ird.gov.hk/eng/faq/cpt51.htm
常見問答
符合條件的香港基金收益可能適用 0% 利得稅,我還要申報嗎?
要。香港基金與台灣個人是不同課稅層次,仍須檢查海外所得、最低稅負及 CFC。
海外所得達 100 萬元就一定要繳基本稅額嗎?
不一定。須合併其他應計項目,確認基本所得額是否超過免稅額,再與一般所得稅額比較。
放進公司或信託就能避開 CFC 嗎?
不能直接判斷。股權、控制權、信託權利及下層實體都可能納入。
圖:吳芳圳/尊茂財務規劃