
印度外匯存底在截至 2026 年 9 月 4 日的一週升至 7,857.06 億美元,單週增加 449.03 億美元。對持有印度基金、ETF,或正評估海外資產的家庭來說,這個數字表示印度央行手上的外部緩衝增加,卻不能直接回答盧比是否升值,也不能代替退休投資組合的風險檢查。判讀時先把國家層級的外匯存底,和家庭帳戶裡的幣別、資產及用錢時間分開看。
一、外匯存底增加,家庭資產多了哪一層保障?
存底增加代表央行可運用的外部資產緩衝擴大,不能直接視為盧比升值或基金報酬上升的訊號。家庭持有的投資仍要看底層資產、匯率、成本和資金用途。
外匯存底是央行持有的外幣資產等儲備,能在外部支付壓力或市場波動時提供調度空間。《經濟時報》引述印度央行週報指出,截至 9 月 4 日,總額增加 449.03 億美元至 7,857.06 億美元;其中外幣資產增加 474.98 億美元,黃金存量的美元估值減少 25.94 億美元。總額變動包含資金流入,也受資產估值影響,單週新高不能單獨用來預測匯率方向。《經濟時報》逐週報導與數據
對家庭財務而言,這比較像國家備有較厚的外部緩衝。緩衝能增加央行處理市場壓力的空間,投資人仍承受市場價格變動。印度股票可能下跌,盧比兌美元或美元兌台幣也可能走弱,基金淨值便會反映這些變化。企業主若同時有印度營收、海外投資或外幣負債,還要把企業現金流和家庭資產合併檢視,避免同一種風險在不同帳戶重複累積。
二、資金流入與央行換匯,如何影響盧比和市場?
外幣資金流入可能增加印度央行外匯資產,也會透過換匯安排影響銀行體系的盧比資金。央行有不同工具調整流動性,但匯率仍受美元、油價、通膨、利率及資金進出等因素影響。
印度這波存底增加,部分來自央行為銀行新吸收的外幣存款及外幣借款設計的美元與盧比換匯安排。以 FCNR(B) 外幣存款的安排為例,銀行先把符合條件的美元賣給央行、換入盧比,並約定到期時按原約定匯率買回美元。存款本身仍須依約支付給存戶,換匯也有到期交割責任;因此存底上升帶有資金期限與未來回換安排,不能只把流入金額當成永久增加的無負擔資源。印度央行通函列出交易雙方、第一階段與到期回換的方向。印度央行 FCNR(B) 換匯通函(2026)
銀行將美元交給央行並取得盧比後,銀行體系的盧比資金可能變多。若央行判斷流動性過剩,可以透過公開市場操作出售政府債券,或以變動利率逆回購暫時吸收銀行資金;若資金吃緊,也可注入流動性。
IMF 報告分開記載印度當局立場與工作人員評估:印度當局重申盧比由市場決定,干預是為抑制過度波動、維持市場有序;IMF 工作人員則建議,匯率彈性應作為吸收外部衝擊的第一道防線,干預應限於處理市場失序。報告也指出,資金流動容易受全球金融條件和國家風險影響。油價上升、美元走強、外資撤出或印度利率變化,都可能抵銷存底緩衝。IMF《印度 2024 年第四條款磋商報告》
「盧比匯率由市場決定,外匯干預旨在抑制過度波動、維持市場有序運作。」— IMF 報告記載的印度當局立場
三、印度基金和 ETF,先核對幣別與避險方式
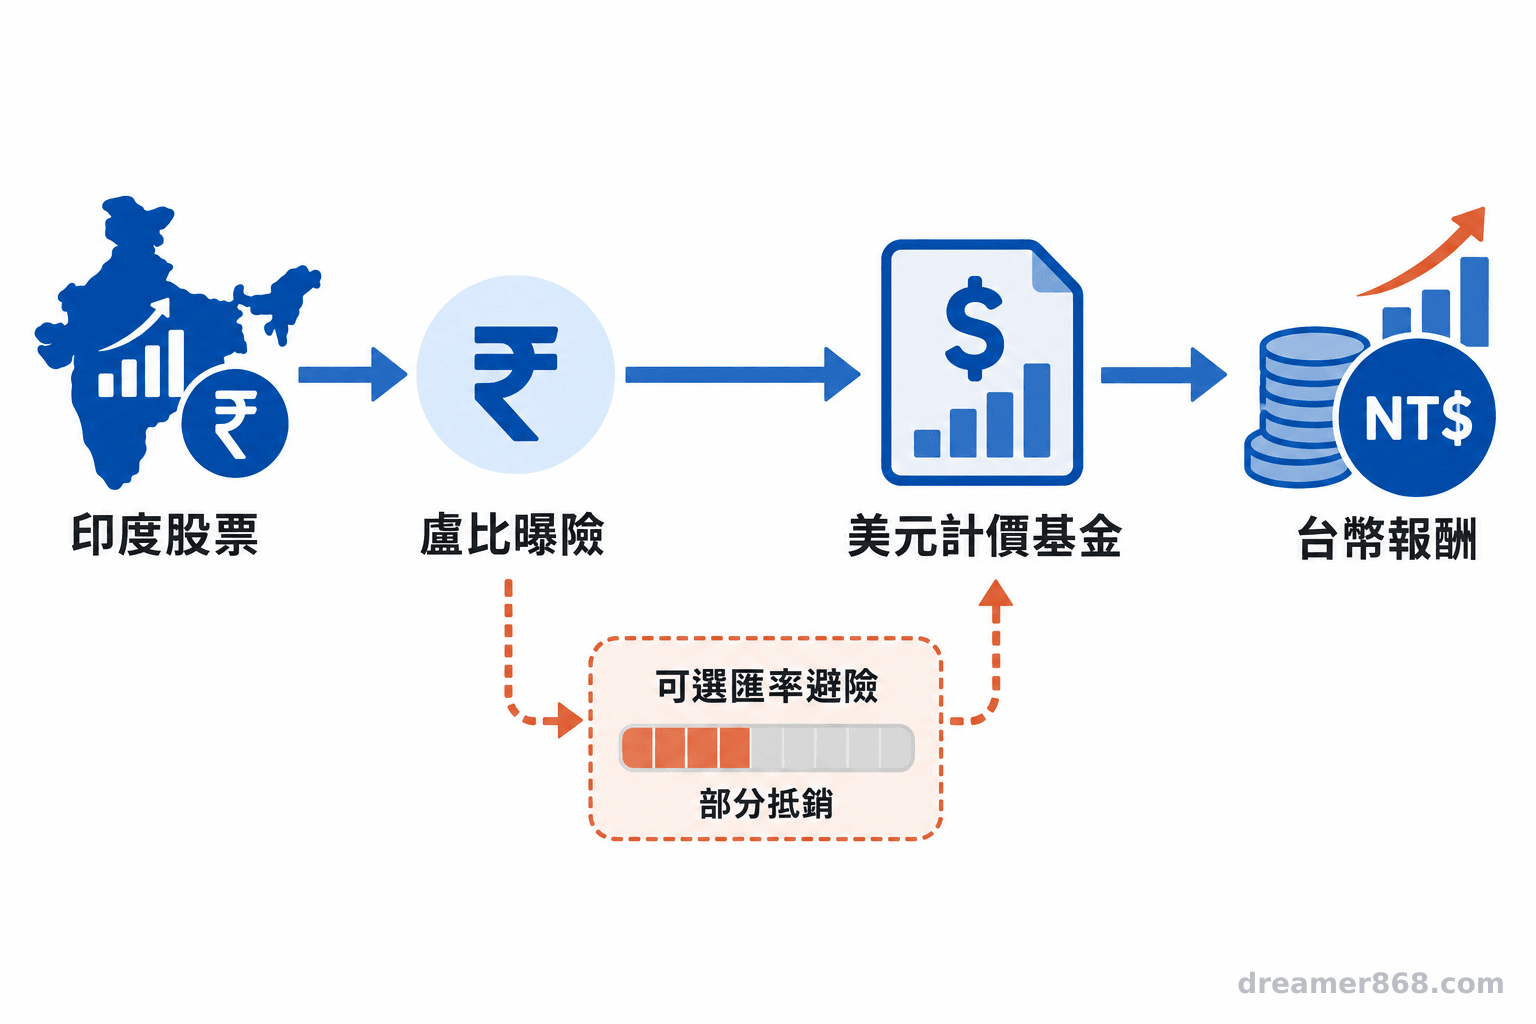
先分清基金交易或計價幣別、底層資產的實際幣別曝險,以及基金是否避險。以台幣衡量時,印度資產價格、盧比或美元匯率、避險成本和基金費用都會影響結果。
美元計價的印度股票基金,不等同只承受美元風險。基金持有的是印度企業,企業營運與股價受當地經濟和市場影響;投資人用台幣申購或贖回,還會遇到台幣與基金計價幣別之間的匯率變化。產品名稱上的「美元」通常只說明交易或報價單位,應以公開說明書、月報和基金持股資料確認真正曝險。
若基金進行匯率避險,避險工具可能降低部分幣別波動,但會涉及避險比率、操作成本和追蹤差異。避險比率也可能隨時間調整,並非每一筆資產都一定被完全避險。美國證券交易委員會的投資人資料提醒,國際投資的匯率變化可能增加或減少報酬,海外市場價格亦會波動。SEC Investor.gov:國際投資的風險
可把單一部位拆成五格紀錄:基金持有的資產與市場、基金計價幣別、相對台幣的匯率曝險、避險比率與費用、預定使用資金的時間。再用幾種情境試算,例如印度資產下跌而盧比走弱、資產上漲但台幣升值,以及避險成本上升時,投資組合的台幣價值可能如何改變。這不是預測,而是確認家庭能否承受不同結果。
四、退休或企業家庭的五項財務健檢
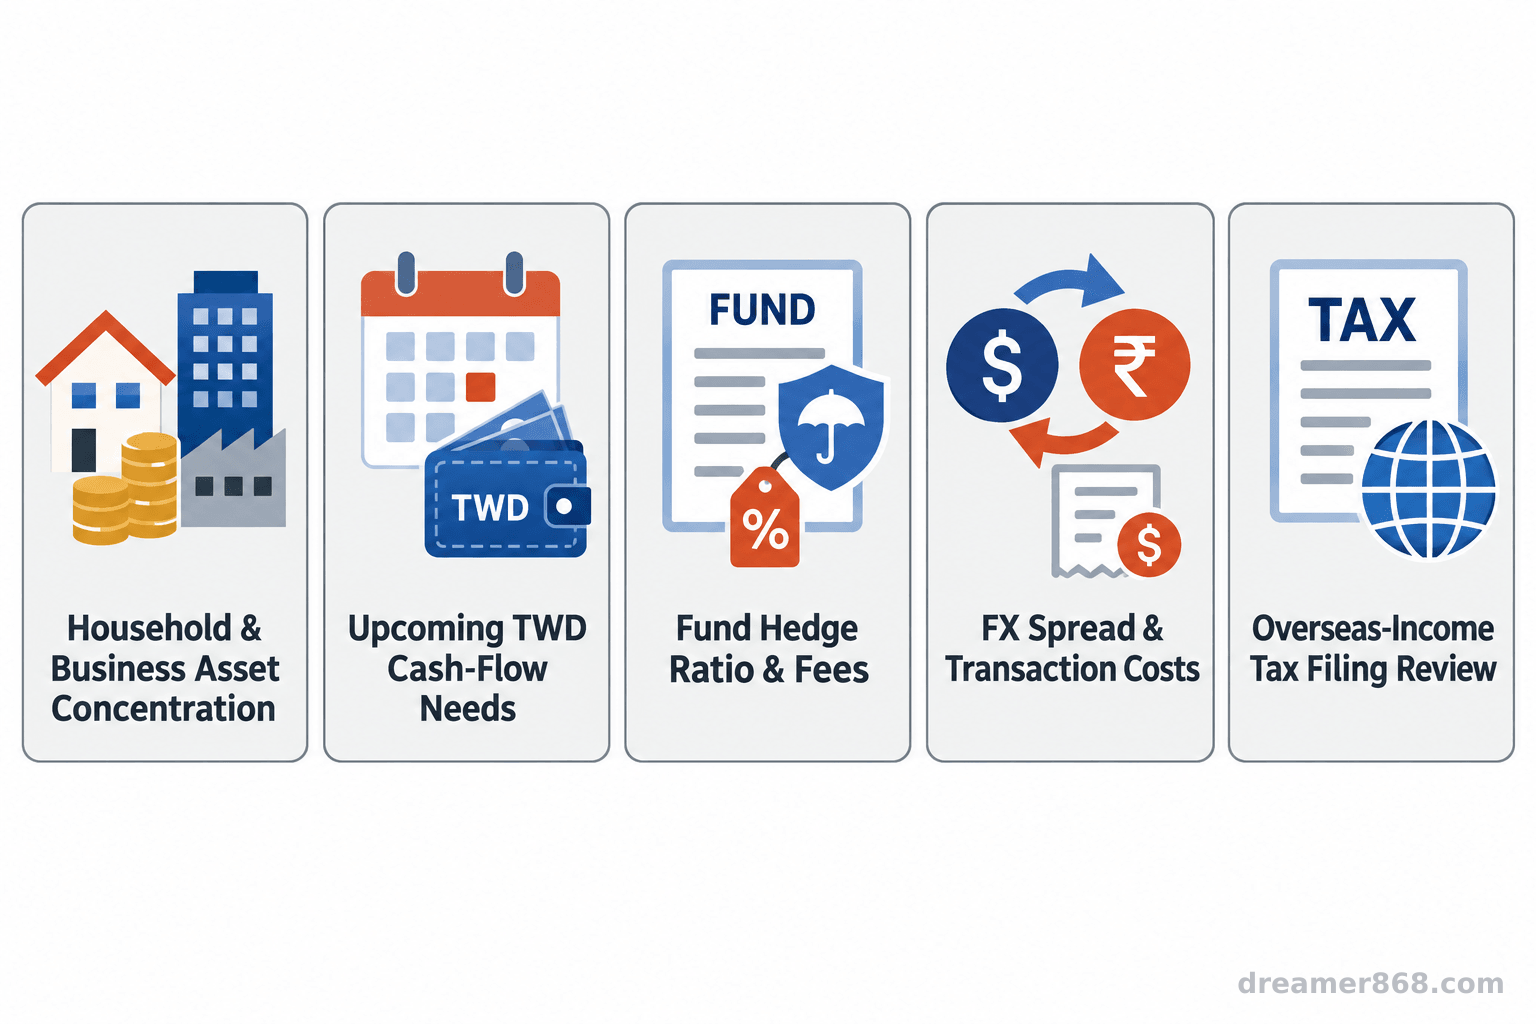
先檢視資產集中度、台幣用款期限、基金幣別和避險成本,再確認換匯、匯回及稅務處理。退休資產集中印度或外幣,或近期要提領台幣生活費的家庭,尤其需要把現金流和投資波動放在同一張表上。
第一,合併盤點家庭與企業的印度及外幣曝險。第二,標出退休金提領、子女教育、房貸或企業周轉等確定支出,確認哪些資金不能承受短期大幅波動。第三,向基金文件核對避險比例、內扣費用與申購贖回規則。第四,詢問金融機構實際換匯價差、手續費及匯回流程。第五,按家庭的現金流、風險承受度和資產配置,設定定期檢查或再平衡條件。
境外所得也要放進年度稅務檢查。財政部提醒,透過金融機構投資境外基金、股票或債券產生的股利、利息和證券交易所得,應自行檢視並依規定申報;海外所得是否影響基本所得額與稅負,還要看申報戶整體所得和當年度規定。財政部:境外金融商品海外所得申報說明
- 印度外匯存底創高,代表國家外部緩衝增加,不能當作盧比方向或基金報酬的保證。
- 家庭配置要回到底層資產、台幣曝險、避險成本、集中程度和用款期限。
- 退休資產集中於印度或外幣、近期需要台幣現金流者,宜提早檢視資產配置與提領安排。
投資配置的調整應配合個人資產、負債、收入與目標評估。本文提供一般財務教育資訊,不構成特定基金、ETF或個人化買賣建議;稅務與投資決策請依最新規定及個人情況,向合格的財務或稅務專業人士確認。若家庭已接近退休、即將提領資金,或企業現金流與海外資產連動,可及早整理資產負債表,再安排財務健檢諮詢。
常見問題:印度資產要看哪些風險?
先把外匯存底、底層資產價格與個人持有的幣別風險分開,再依用款時間、避險成本與整體配置判斷。
參考文獻
- Atmadip Ray. (2026). India’s forex reserves surge $44.9 billion to record $785.7 billion, fourth largest globally. The Economic Times. https://economictimes.indiatimes.com/news/economy/indicators/indias-forex-reserves-surge-44-9-billion-to-record-785-7-billion-fourth-largest-globally/articleshow/134069703.cms
- Reserve Bank of India. (2026). Swap Facility for FCNR (B) Deposits, RBI/2026-27/99. https://www.ricago.com/assets/front/base/file/file_management/6145.pdf
- International Monetary Fund, Asia and Pacific Department. (2025). India: 2024 Article IV Consultation—Press Release; Staff Report; and Statement by the Executive Director for India. IMF Staff Country Reports, 2025/054. https://www.imf.org/en/publications/cr/issues/2025/02/27/india-2024-article-iv-consultation-press-release-staff-report-and-statement-by-the-562726
- U.S. Securities and Exchange Commission. International Investing. https://www.investor.gov/introduction-investing/investing-basics/investment-products/international-investing
- 財政部 (2026)。民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額。https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=2066d90cd88547e9954a79490776c88b
作者:吳芳圳
常見問答
印度外匯存底創高,盧比會因此升值嗎?
不能只靠存底數字判斷。盧比還受美元、油價、通膨、利率和資金流向影響。
印度基金報酬會跟著外匯存底增加嗎?
兩者沒有直接的一對一關係。基金報酬由底層資產、匯率、股息或利息、費用和避險結果共同影響。
美元計價的印度 ETF,只承受美元風險嗎?
不一定。要同時看交易幣別、底層持股所在市場和營運曝險、基金避險安排,以及最後換回台幣的匯率。
近期要退休提領,印度或外幣資產該怎麼檢查?
先列出近期台幣支出與可動用現金,再計算印度和外幣資產在整體退休資產中的占比,評估市場下跌時是否仍能支應生活需要。
境外投資所得一定會增加稅額嗎?
不一定。是否須納入基本所得額或產生基本稅額,要依申報戶所得組成與當年度規定計算,應查財政部最新資訊或請稅務專業人士確認。
圖:吳芳圳/尊茂財務規劃