
南韓升息的影響,往往先出現在匯率與資產估值,再反映到投資人的臺幣報酬。若手上有韓國基金、亞洲債券,或臺股集中在出口與半導體產業,近期更該把帳面績效拆開看:資產本身賺多少、韓元或其他外幣帶來多少變化、利率上升讓估值承受多少壓力。
截至 2026 年 9 月 11 日,韓國銀行已在 7 月 16 日與 8 月 27 日各升息 0.25 個百分點,讓基準利率由 2.50% 連續升至 3.00%。但升息不等於韓元必然升值,也不代表臺股必然下跌。財務也需要健檢,先把幣別、利率與集中度三個風險位置找出來,才能判斷新聞與自己的資產有多大關係。
一、南韓真的在連續升息嗎?先看政策利率與最新數據
韓國銀行 2026 年 9 月貨幣政策報告確認,基準利率在 7 月 16 日由 2.50% 調升至 2.75%,8 月 27 日再調升 0.25 個百分點至 3.00%;後續政策仍要觀察通膨、經濟與金融穩定,不能把下一次升息視為既定結果。
基準利率與通膨:政策壓力仍在
韓國統計機關 9 月 2 日公布,2026 年 8 月消費者物價指數(CPI)年增 3.1%,排除食品與能源的指標年增 3.4%。這兩個數字描述的是不同範圍,後者較能觀察剔除波動項目後的價格壓力,不能直接當成同一個通膨率。
成長數據:景氣有支撐,政策也有不確定性
韓國銀行 7 月 23 日發布的第二季 GDP 速報顯示,實質 GDP 季增 0.6%、年增 3.7%;8 月展望預估全年成長 3.3%。官方數據呈現當期成長,展望則認為半導體景氣與出口、投資可提供支撐,但中東情勢仍帶來不確定性,利率與企業獲利的影響可能交錯。
韓國銀行報告指出,後續升息的時點與速度仍須觀察通膨、經濟發展與金融穩定。
二、政策利率與長天期殖利率:分開讀,不混成利差
南韓 3.00% 與美國有效聯邦資金利率 3.63%,可作為短端政策利差觀察;美國 10 年期美債殖利率 4.70%(2026 年 8 月 21 日)則屬長端市場利率,不能與政策利率混成同一種利差。
3.63%採用 2026 年 9 月 9 日美國聯準會 H.15 數據;4.70%採用同一資料系列 2026 年 8 月 21 日的數值。前者是有效聯邦資金利率,後者是 10 年期常數到期殖利率。長端殖利率會隨市場變化,後續查詢可能不同。
短端負利差主要牽動資本流動與匯率評價,長端殖利率上升則提高長天期資產的折現壓力。
三、韓元與臺幣:臺灣投資人的第一層影響
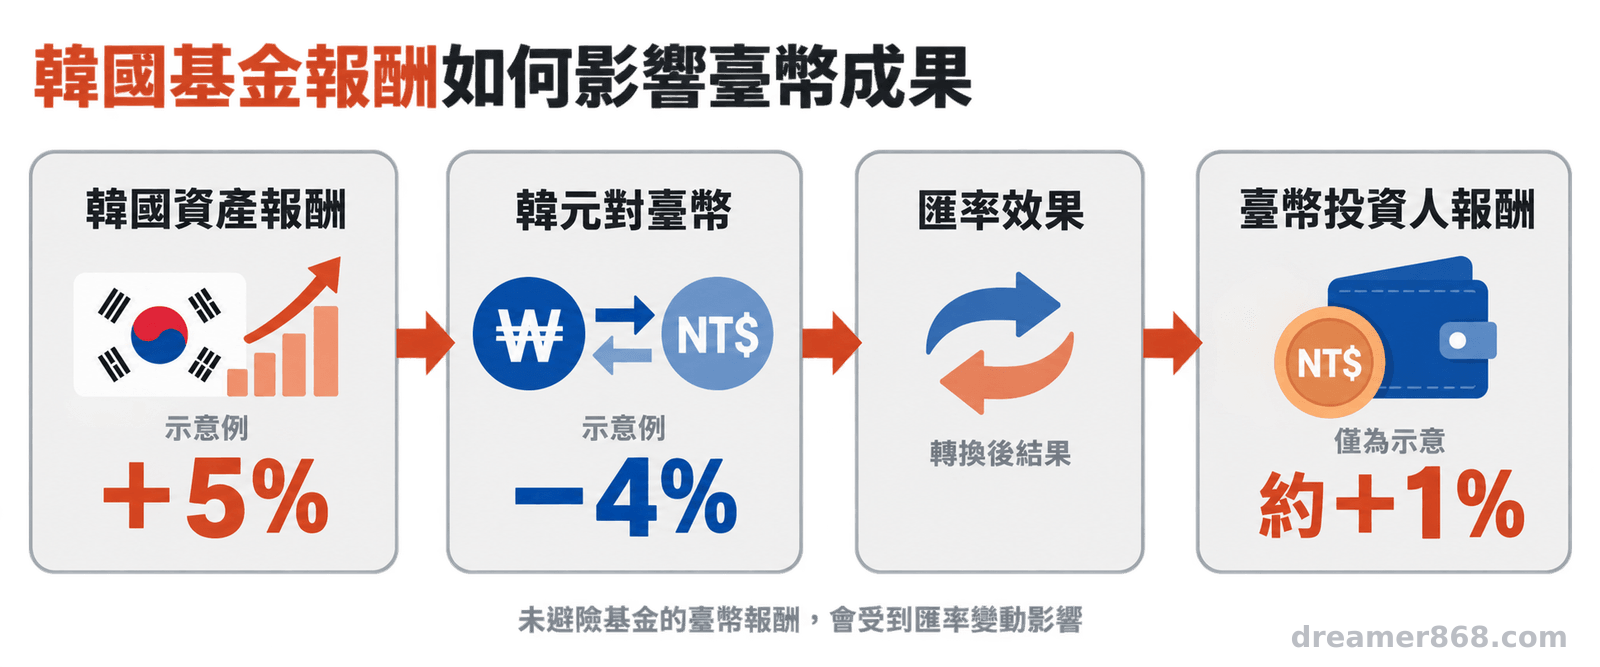
未避險韓國基金的臺幣報酬,約等於韓國資產的當地報酬加上韓元相對臺幣的匯率效果;即使基金在韓國市場上漲,韓元走弱仍可能削減換算成臺幣後的成果。
檢查基金月報時,要看投資標的所在地、計價幣別與避險比例。美元計價不代表底層資產沒有韓元風險;避險也可能產生成本、基差與未完全避險的差異。臺幣升貶則會改變外幣資產的換算結果與新增部位成本。
四、亞洲基金與債券:升息如何牽動估值
升息環境下,長存續期間債券通常對殖利率變動更敏感;基金報酬還要看票息、信用利差、再投資風險、匯率與實際持債結構。
存續期間可把它想成債券價格對利率的敏感度尺;市場殖利率上升時,長存續期間債券通常承受較大估值壓力,信用利差與多種亞洲貨幣也會增加波動來源。
五、韓臺科技競爭:臺股出口配置要看相對匯率與產業結構
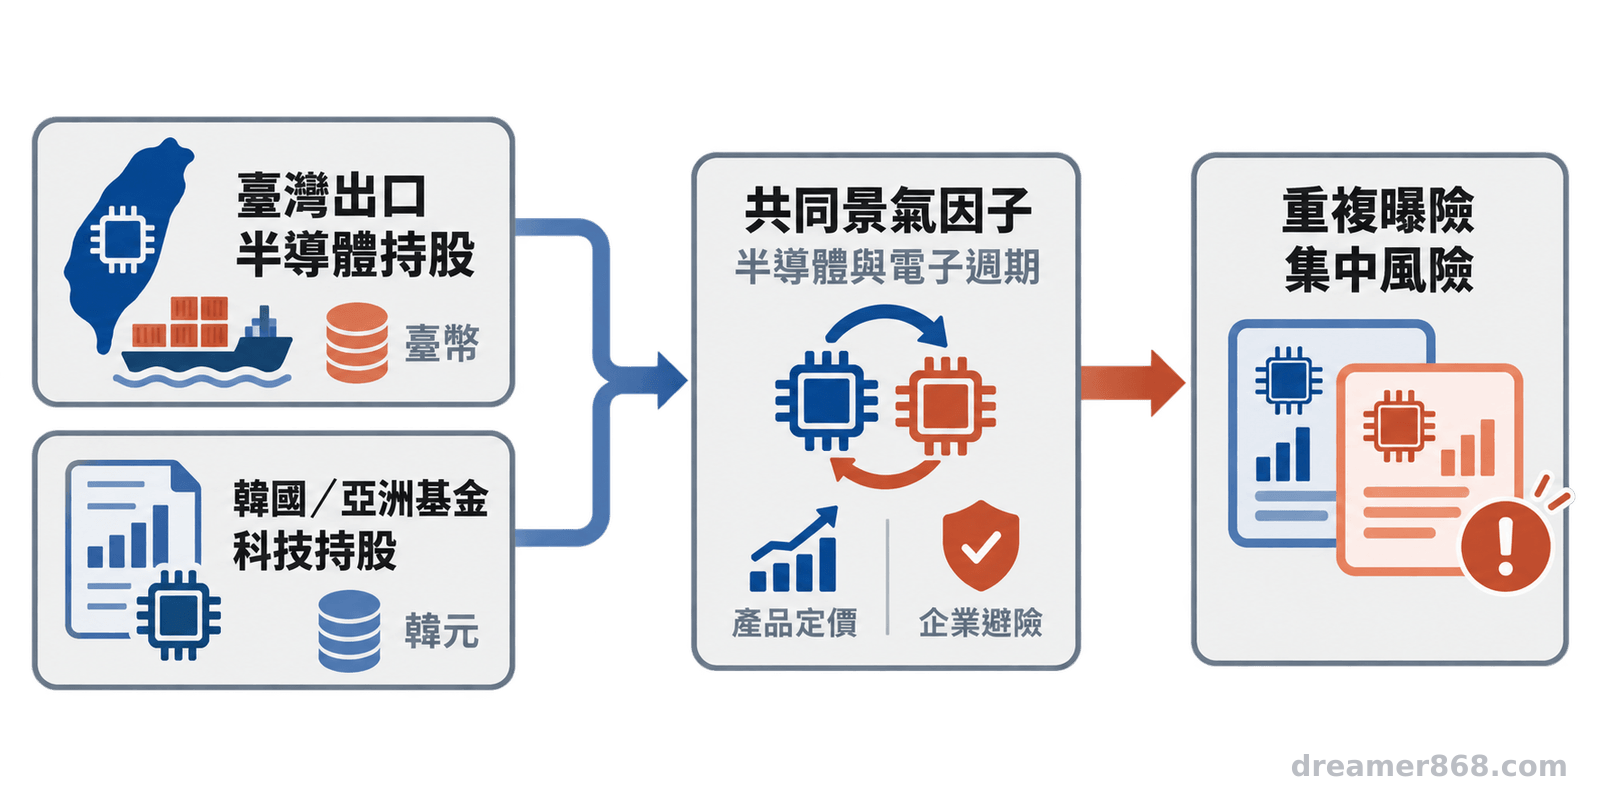
南韓升息對臺股出口股的影響沒有單一路徑,韓元相對臺幣的變動、產品報價、半導體週期、企業避險與估值位置都要一起觀察,不能直接推導臺股必跌。
韓國與臺灣都深度參與電子、半導體與供應鏈。若韓元相對臺幣走弱,韓國出口商可能取得競爭價格空間,但企業避險、海外生產與產品組合也會改變影響。臺股與亞洲基金若重複持有科技股,景氣與匯率風險可能落在相近因子上,應查看前十大持股與區域比重。
六、投資人現在先做三項檢查
先回到基金月報、券商資產配置表或投資組合明細,逐項核對幣別曝險、債券存續期間與單一市場比重,再決定是否需要進一步諮詢專業人士。
- 檢查幣別曝險與是否避險:記下韓元、美元及其他亞洲貨幣占比,確認基金是否避險、避險比例與報酬計價方式。不要只看基金名稱或銷售頁面的計價幣別。
- 檢查債券存續期間與利率敏感度:查看平均存續期間、政府債與企業債比例、信用評等及到期結構,並確認月報是否揭露再投資與匯率風險。
- 檢查韓國、臺灣與單一產業比重:把直接持有的韓國基金、亞洲基金及臺股出口股加總,觀察半導體、電子與特定市場是否形成重複曝險。
- 南韓基準利率已升至 3.00%,政策與資產價格仍受通膨、成長及金融穩定影響。
- 未避險基金要連同幣別、存續期間、信用利差與市場比重一起檢視。
七、結論:把升息新聞轉成自己的配置盤點
南韓升息是一個重新檢查亞洲利率與匯率曝險的訊號,並非單獨的買進、賣出或擇時結論。先診斷配置,再依家庭現金流、投資期限與風險承受度討論調整方向。
三項檢查分別對應韓元、亞洲債券與臺股集中風險;利率、匯率、殖利率與資產價格都會變動,數據應以資料日期為準並持續更新。
是否調整配置,仍須依個人投資期限、現金流、風險承受度與正式文件評估。本文僅供一般資訊參考,不構成個別投資建議;工具沒有好壞,只有是否符合你的整體財務規劃。
參考文獻
本文數據以韓國銀行、韓國數據與統計部及美國聯準會公開資料為主,並在內文標註資料日期;市場數字後續可能變動,引用頁面以交稿時可存取內容為準。
- Bank of Korea (2026). Executive Summary for Monetary Policy Report (September 2026). https://www.bok.or.kr/eng/bbs/E0000628/view.do?depth=400215&menuNo=400215&nttId=11064614&oldMenuNo=400007&programType=newsDataEng&relate=Y
- Ministry of Data and Statistics, Republic of Korea (2026). Consumer Price Index in August 2026. https://mods.go.kr/board.es?act=view&bid=11751&list_no=446747&mainXml=Y&mid=a20101000000
- Bank of Korea (2026). Real Gross Domestic Product: Second Quarter of 2026 (Advance Estimate). https://www.bok.or.kr/fileSrc/eng/31537c419a614afaa5ba61fda0cc13c2/2/059794c76e4e4051b61e417d63c40974.pdf
- Bank of Korea (2026). Economic Outlook (August 2026). https://www.bok.or.kr/eng/bbs/E0000634/view.do?depth=400069&menuNo=400069&nttId=11064205&oldMenuNo=400007&programType=newsDataEng&relate=Y
- Board of Governors of the Federal Reserve System (2026). H.15 Selected Interest Rates (Daily). https://www.federalreserve.gov/releases/h15/
常見問答
南韓升息,韓元一定會升值嗎?
不一定。匯率還會受到美元走勢、全球風險偏好、資本流動、經常帳與市場對未來政策的預期影響,升息只能作為其中一項觀察因素。
持有韓國基金,基金上漲就代表臺幣報酬上漲嗎?
不一定。未避險基金要同時承擔當地資產報酬與韓元相對臺幣的變動;避險基金也可能有避險成本與追蹤差異,應以基金月報及公開說明書為準。
亞洲債券基金只要看殖利率高低嗎?
不夠。還要看存續期間、信用利差、信用評等、再投資風險、基金持債國家與幣別,以及是否進行匯率避險。
圖:吳芳圳/尊茂財務規劃