
全球資金近期湧入貨幣市場基金,反映投資人面對地緣政治、債券殖利率與通膨變化時,先把資金停在流動性較高的工具。對臺灣家庭來說,判斷重點在於手上的美元資產是否有明確用途,以及換匯成本能不能承受;市場出現防守訊號,並不足以構成跟進理由。
把新臺幣換成美元再買貨幣基金,可能同時遇到美元升貶、短期利率回落與長期資產上漲的機會成本。貨幣基金可以是現金配置的一個工具,卻不能直接代替緊急預備金、短期支出與退休投資的完整規劃。
一、全球資金為何湧入貨幣基金?防守訊號不等於買進訊號
資金流向首先代表市場在降低波動暴露,不能直接推導出個人應增加美元現金。 是否調整,仍要回到支出期限、幣別需求與長期投資目標。
Reuters 2026 年 9 月 4 日報導,統計截至 9 月 2 日的一週,全球貨幣市場基金淨流入 461 億美元,是 8 月 5 日以來最大的單週流入;同期全球債券基金淨流入降至 100.1 億美元,但短天期債券基金仍吸引 74.3 億美元。這組數據顯示,投資人偏好短天期與流動性,核心情緒是先降低震盪,不等於已經判定股票或長天期債券沒有價值。
對家庭而言,防守部位的用途是讓近期要用的錢不必在下跌時賣出。若為了追逐美元收益而換匯,還要先支付買賣價差與匯兌成本。
二、三個數據看美元現金的當下環境
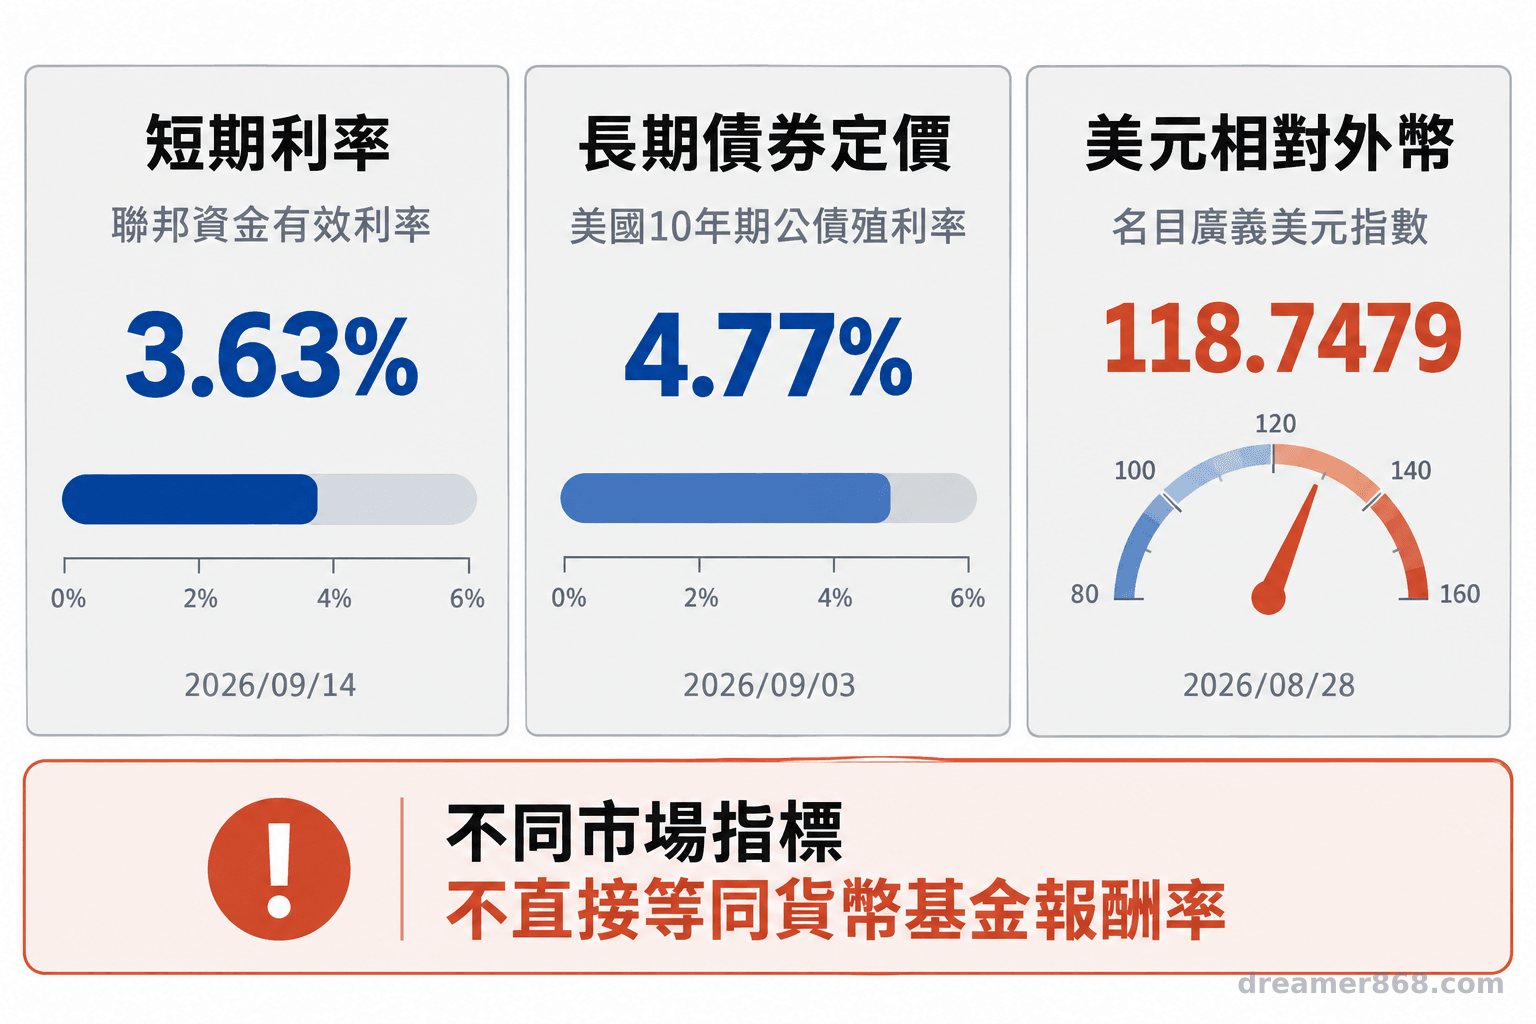
這三個數據能幫助你理解環境,卻不能直接當成個別貨幣基金的報酬率或買進指令。 它們都具有明確時點,判斷時要同步看產品條款與個人用途。
聯邦資金有效利率 3.63%:收益仍可能受政策轉向影響
聯準會 H.15 資料顯示,2026 年 9 月 14 日公布的最近交易日聯邦資金有效利率為 3.63%。這是銀行間隔夜資金交易的市場利率,貨幣市場基金常持有的短期工具收益,會受到政策利率與市場利率變化影響,但兩者並不等同。
若未來利率走低,貨幣基金新買進的短期票券可能以較低收益率重新配置,基金收益也可能逐步縮水。挑選時應查看基金投資標的、費用率、收益計算方式,以及申購贖回規則。
美國 10 年債殖利率 4.77%:貨幣基金與債券的取捨
美國財政部資料顯示,2026 年 9 月 3 日美國 10 年期公債殖利率為 4.77%。這個數字是市場對長期利率與風險的綜合定價,不是貨幣基金可以直接取得的收益。若投資人需要多年後才使用的美元資金,過度停在短天期現金,可能放棄鎖定較長期限利率或債券價格變化帶來的可能報酬。
長天期債券的價格會隨利率變化,波動通常高於貨幣基金;貨幣基金則面臨收益隨短期利率變動的問題。應先問資金何時要用,再比較流動性、波動、費用與持有期限。
美元指數 118.7479:臺灣投資人不可忽略的匯率成本
聯準會 H.10 資料顯示,2026 年 8 月 28 日名目廣義美元指數為 118.7479,該指數用來觀察美元相對一籃子外幣的變化。它不是新臺幣對美元匯率,美元資產的結果仍要分成兩層計算。
第一層是美元資產本身的收益,第二層是美元換回新臺幣時的匯率變化。假設美元貨幣基金有收益,但美元對新臺幣走弱,換算後的報酬可能被抵銷;若用新臺幣支付生活費,還要把來回匯兌成本放入試算。
三、把美元資產停泊在貨幣基金,可能得到與失去什麼?
它可能有助於管理短期美元流動性與降低短期資產波動,但仍承擔信用、流動性、利率、匯率與費用風險。 適合與否,要看用途,而不是只看眼前收益率。
貨幣基金的優點在於資金通常較容易進出,適合已確定要以美元支付的短期款項,也可作為等待分批投入的停泊工具。對有海外學費或外幣保費需求的家庭,持有部分相同幣別資產,可以降低臨時換匯的不確定性。
風險則包括基金持有資產的信用與流動性狀況、利率下降後的收益縮水、美元轉弱造成的折算損失,以及管理費或交易成本。不同基金的投資標的、稅務待遇、贖回時間與是否避險都可能不同,不能只用「美元」或「貨幣基金」四個字判斷產品風險。
還有一個容易被忽略的機會成本。若原本是十年以上的退休資金,長期只放在現金,可能錯過債券價格回升或股票市場反彈。可依投資期限與風險承受度,設計分批投入與再平衡規則。
聯準會主席 Kevin Warsh 曾表示,若政策制定者無法確認底層通膨正回到 2% 目標,央行「還有工作要做」。這也提醒投資人,短期利率並非固定不變,貨幣基金的收益會隨政策路徑調整。(Reuters,2026)
四、家庭現金配置三桶檢查表
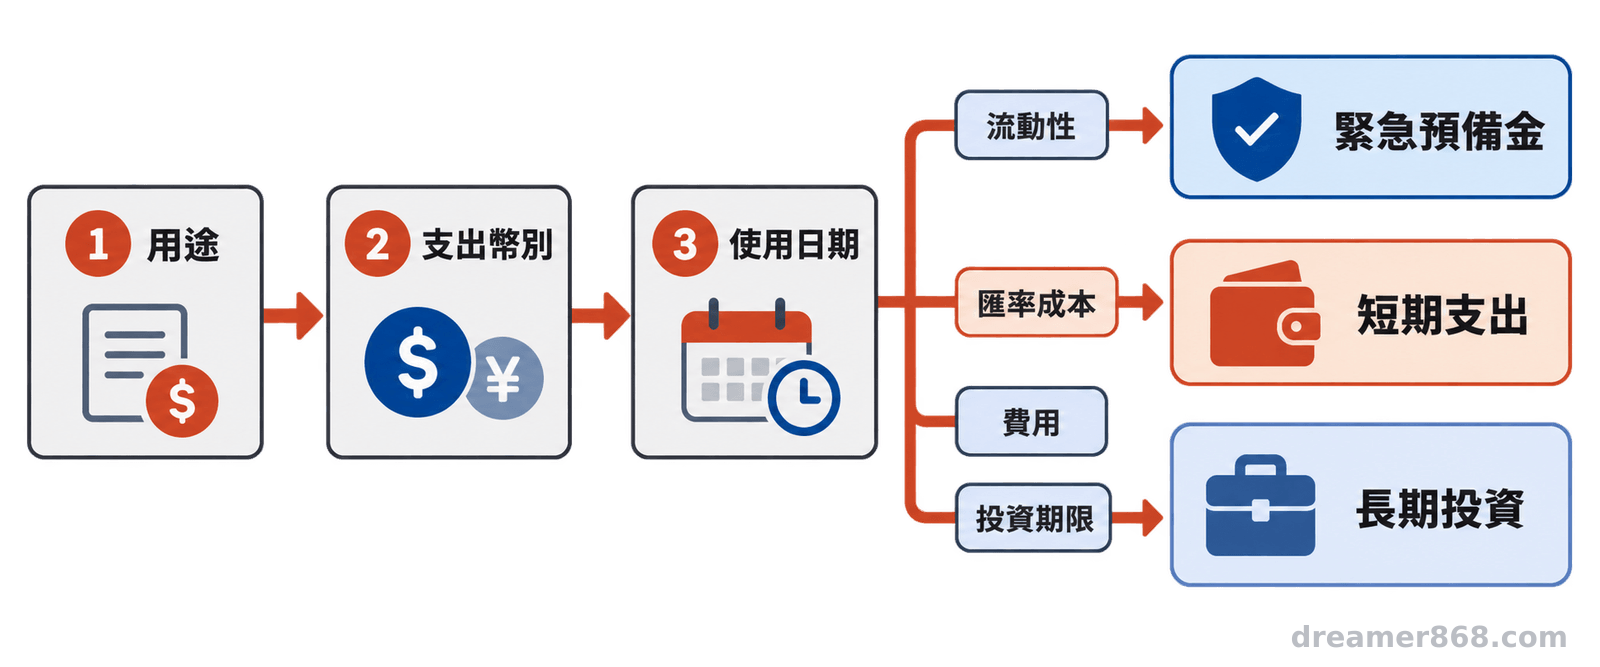
先把現金按用途分成緊急預備金、短期支出與長期投資三桶,再檢查每桶的幣別、期限與可動用性。 這個順序能避免把所有資金混成一個美元現金比例。
第一桶:緊急預備金,先看必要支出與可動用性
列出房租或房貸、水電、基本生活、保費與必要醫療支出,確認突發失業、住院或家庭照護時,資金能否快速使用。若家庭成員有長期服藥者,也要把固定藥費與回診支出納入估算。這一桶的首要條件是幣別符合日常支出、提領路徑清楚,不能只因美元收益較高就承擔換匯與贖回延遲。
第二桶:短期支出,依一至數年內的用途安排幣別與期限
把已知的學費、裝修、購屋自備款、保費或海外支出寫下金額與日期。新臺幣支出優先以新臺幣資產準備,確定以美元支付的款項才評估美元貨幣基金或其他美元工具。距離使用日越近,越要降低匯率與價格波動,並預留交易、匯款與稅務成本。
第三桶:長期投資,避免把退休資產全部停泊在現金
退休規劃要先估算未來現金流,再決定股票、債券、現金與其他資產的角色。若資金十多年後才使用,可檢視目前現金是否只是因為害怕波動而暫停;若要投入,採分批與預先訂好的再平衡條件,通常比隨新聞追高殺低更容易執行。退休配置應以原則與檢查表判斷,不能只靠單一利率或美元指數指定固定比例。
- 寫下每筆資金的用途、使用日期與預計支出幣別。
- 分別計算三桶的現金、美元資產與其他投資,不把不同用途混在一起。
- 查閱貨幣基金的投資標的、費用、贖回時間、稅務與避險條款。
- 估算美元升貶與來回匯兌成本後,再決定是否分批換匯或再平衡。
- 每隔一段時間,或收入、家庭責任、退休日期改變時重新檢查。
五、什麼情況下可考慮增加美元貨幣基金?
當你有明確的美元支出、短期資金需求,或需要在分批投入前管理流動性時,才有理由評估增加。 評估前仍須確認換匯成本、產品條款與資金可用日期。
例如,未來一至數年已有美元學費或海外生活費,且目前美元資產不足;或投資計畫需要暫存美元,等待分期投入。共同點是美元有清楚用途,而非單純因為市場出現避險情緒。
若只是因為看到資金流入、擔心下跌,便把新臺幣大額換成美元,應先試算匯率變動對總資產的影響。市場數據可提供背景,不能取代個人現金流盤點,也不構成個人化投資建議。
六、什麼情況下應檢視過高現金或美元部位?
當現金沒有明確用途、長期資金持續延後投入,或美元資產與未來支出幣別不匹配,就應重新檢查。 檢查重點是資金功能是否重疊,而非追求一個適用所有人的固定比例。
若退休資產多年停在短期工具,卻沒有分批投入或再平衡規則,可能增加長期報酬不足的風險。若家庭收入與主要支出都在新臺幣,美元部位卻因追逐收益越堆越高,也要重新計算換回新臺幣時的匯率損益。
檢視時可問三個問題:這筆錢何時使用?使用時需要哪一種幣別?如果美元下跌或基金收益下降,生活與退休計畫是否仍能照常進行?只要其中一題答不清楚,就先補足資料,再決定調整方向。
七、結論:先定現金水位,再決定是否再平衡
先用三桶檢查表確認用途、期限與幣別,再把利率、匯率、費用與機會成本放進同一張試算表,最後才決定是否再平衡。 全球資金轉進貨幣基金是市場情緒的觀察資料,不是家庭資產配置的單一答案。
截至 2026 年 9 月,利率、10 年債殖利率、美元指數與資金流向都具有時點性;不同貨幣基金的標的、費用、流動性、稅務與匯率避險機制也可能不同。涉及退休資產、大額換匯或跨境支出時,應先諮詢合格金融專業人士,確認方案符合自己的現金流與風險承受度。
- 貨幣基金可作為短期美元流動性工具,市場資金流入不等於個人應全面加碼。
- 聯邦資金有效利率 3.63%、10 年債殖利率 4.77%與美元指數 118.7479 是不同指標,不可直接等同個別基金收益。
- 判斷美元資產報酬時,要分開看美元投資收益與換算回新臺幣後的結果,並納入匯兌成本。
- 緊急預備金、短期支出、長期投資分桶後,再檢查現金是否過高或用途重疊。
參考文獻
- Dogra G, et al. (2026). Global money funds draw biggest inflow in nearly a month as investors turn cautious. Reuters(MarketScreener 轉載). https://www.marketscreener.com/news/global-money-funds-draw-biggest-inflow-in-nearly-a-month-as-investors-turn-cautious-ce785bdade81f623
- Board of Governors of the Federal Reserve System (2026). H.15 Selected Interest Rates. https://www.federalreserve.gov/releases/h15/
- U.S. Department of the Treasury (2026). Daily Treasury Rates | U.S. Department of the Treasury. https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?field_tdr_date_value_month=202609&type=daily_treasury_yield_curve
- Board of Governors of the Federal Reserve System (2026). Federal Reserve Board - Foreign Exchange Rates - H.10 - September 14, 2026. https://www.federalreserve.gov/releases/h10/summary/jrxwtfb_nb.htm
常見問答
貨幣基金可以當作緊急預備金嗎?
若基金贖回速度、交易時段、幣別與家庭日常支出相符,可以評估作為其中一部分;仍要確認信用、流動性、費用與匯率風險,不能把基金視為沒有波動的存款替代品。
美元貨幣基金收益高,就一定比新臺幣現金適合嗎?
不一定。若未來支出是新臺幣,美元升貶與來回換匯成本可能抵銷收益;若支出是美元,則要比較資金期限與產品條款,不宜只看名目收益率。
市場下跌時,退休資產要全部轉進貨幣基金嗎?
不宜只因短期震盪就全面轉換。應先確認退休日期、現金流、原定資產配置與再平衡規則,再評估分批調整,避免長期資金失去市場參與度。
買美元貨幣基金前要查哪些資料?
至少查投資標的、信用與流動性、費用、贖回時間、稅務、配息或收益計算方式,以及是否有匯率避險。若看不懂條款,應請合格金融專業人士協助說明。
圖:吳芳圳/尊茂財務規劃