
企業主或家庭決策者可能同時持有亞洲債券基金、海外基金與台股金融股,表面上有多種資產,底層卻共同依賴中國融資或區域景氣。中國近期宣布向八家國有金融機構挹注約3,600億元人民幣,折合約540億美元,可增加資本緩衝,信貸需求與資產品質仍需觀察。此時可先整理資產、用款時間與可承受的波動。
一、先看資產底層,確認分散是否有效
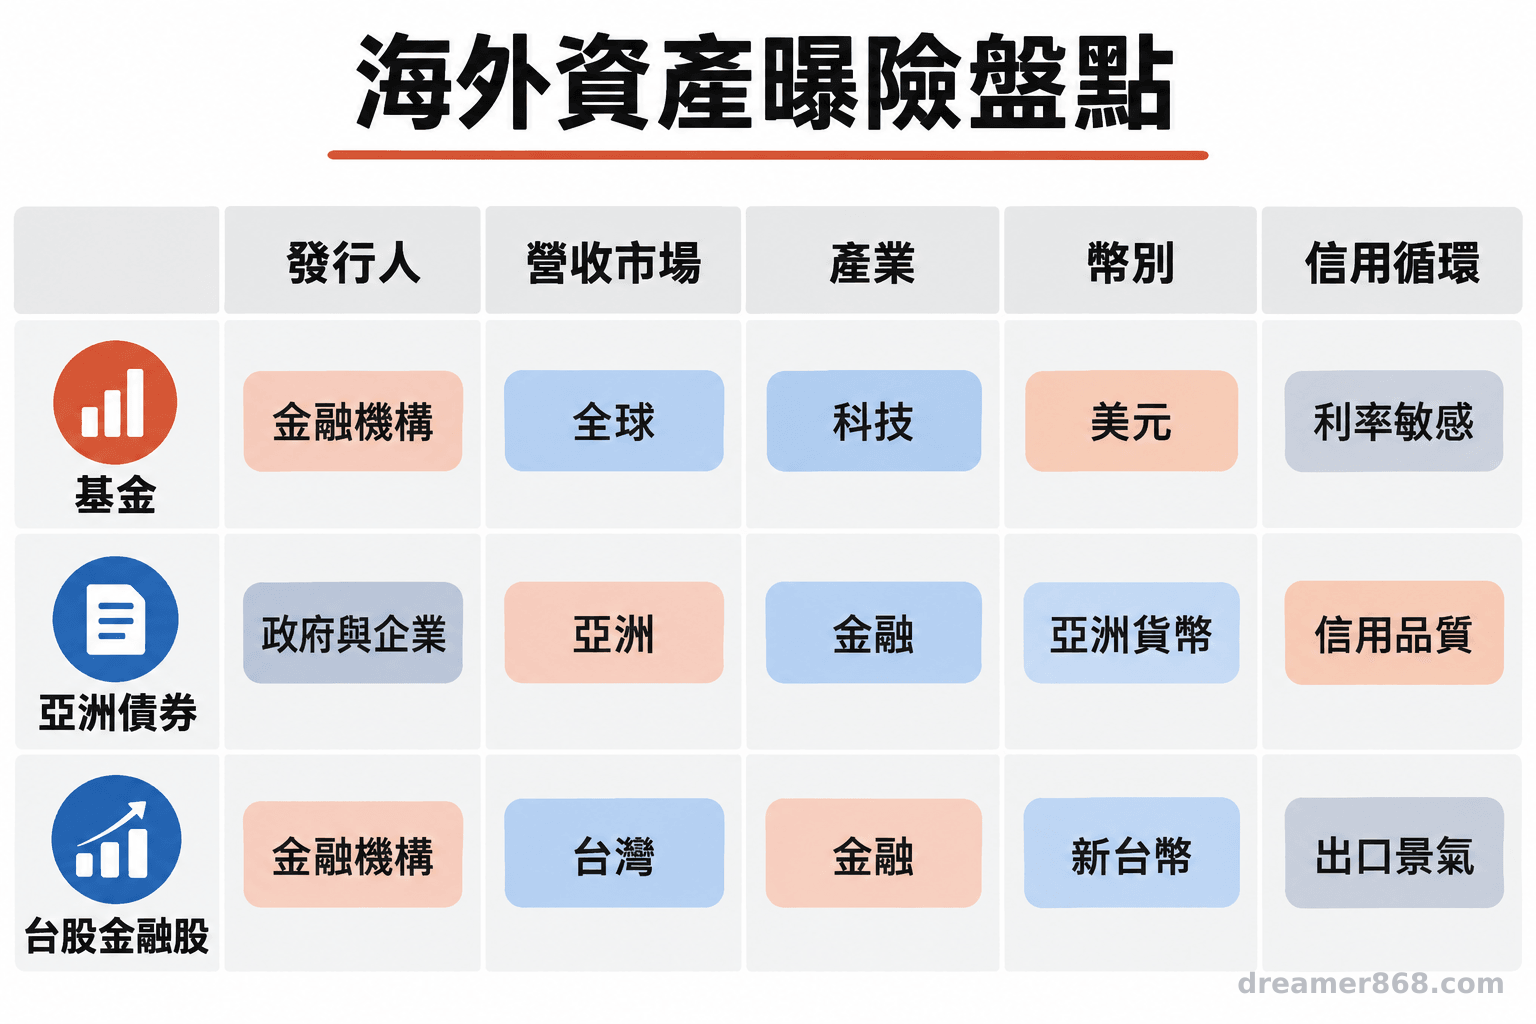
資產名稱不同,不一定代表風險來源不同。先查發行人、營收市場、產業與計價幣別,才能辨認投資組合是否集中在相近的信用循環。
亞洲債券基金可能持有多國企業債,但若發行人都仰賴相近市場需求,仍可能受共同因素影響。台股金融股也要查看海外授信、投資部位、利差和資產品質。這些是盤點線索,不代表資產必然同步漲跌。
整理基金月報及對帳資料,記下發行人、地區、產業、評等與幣別,並把直接持有的債券和股票列入同表。
二、540億美元挹注補強緩衝,仍要看借貸與資產品質
資本增加能提升金融機構承受損失的緩衝,無法單獨帶動企業或家庭借款,也不能直接改善房地產相關資產的回收狀況。後續宜觀察信貸需求、銀行利差與資產品質。
《南華早報》報導,中國規劃向八家國有金融機構注入3,600億元人民幣,約540億美元,涵蓋銀行、保險等機構。報導指出,重振信貸需求仍需要其他財政支持,不能單憑注資金額推論基金或台股金融股走勢。
若家庭與企業借貸意願保守,銀行資本增加未必轉成更多放款。房貸需求受收入預期、房價、利率和政策影響;企業主也可檢查營收、客戶與應收帳款是否集中於同一市場。
三、分清中國金融風險、美元利率與匯率影響
中國信用環境變化可能透過供應鏈融資、企業獲利預期與市場風險偏好影響區域資產;美元利率和人民幣匯率則是不同的評估因素,應分開追蹤。
若供應鏈融資成本提高或訂單預期轉弱,投資人可能重新評估企業債風險與要求報酬,影響亞洲債市價格。台股金融股也受本地利率、海外授信、投資損益與資金流向牽動。
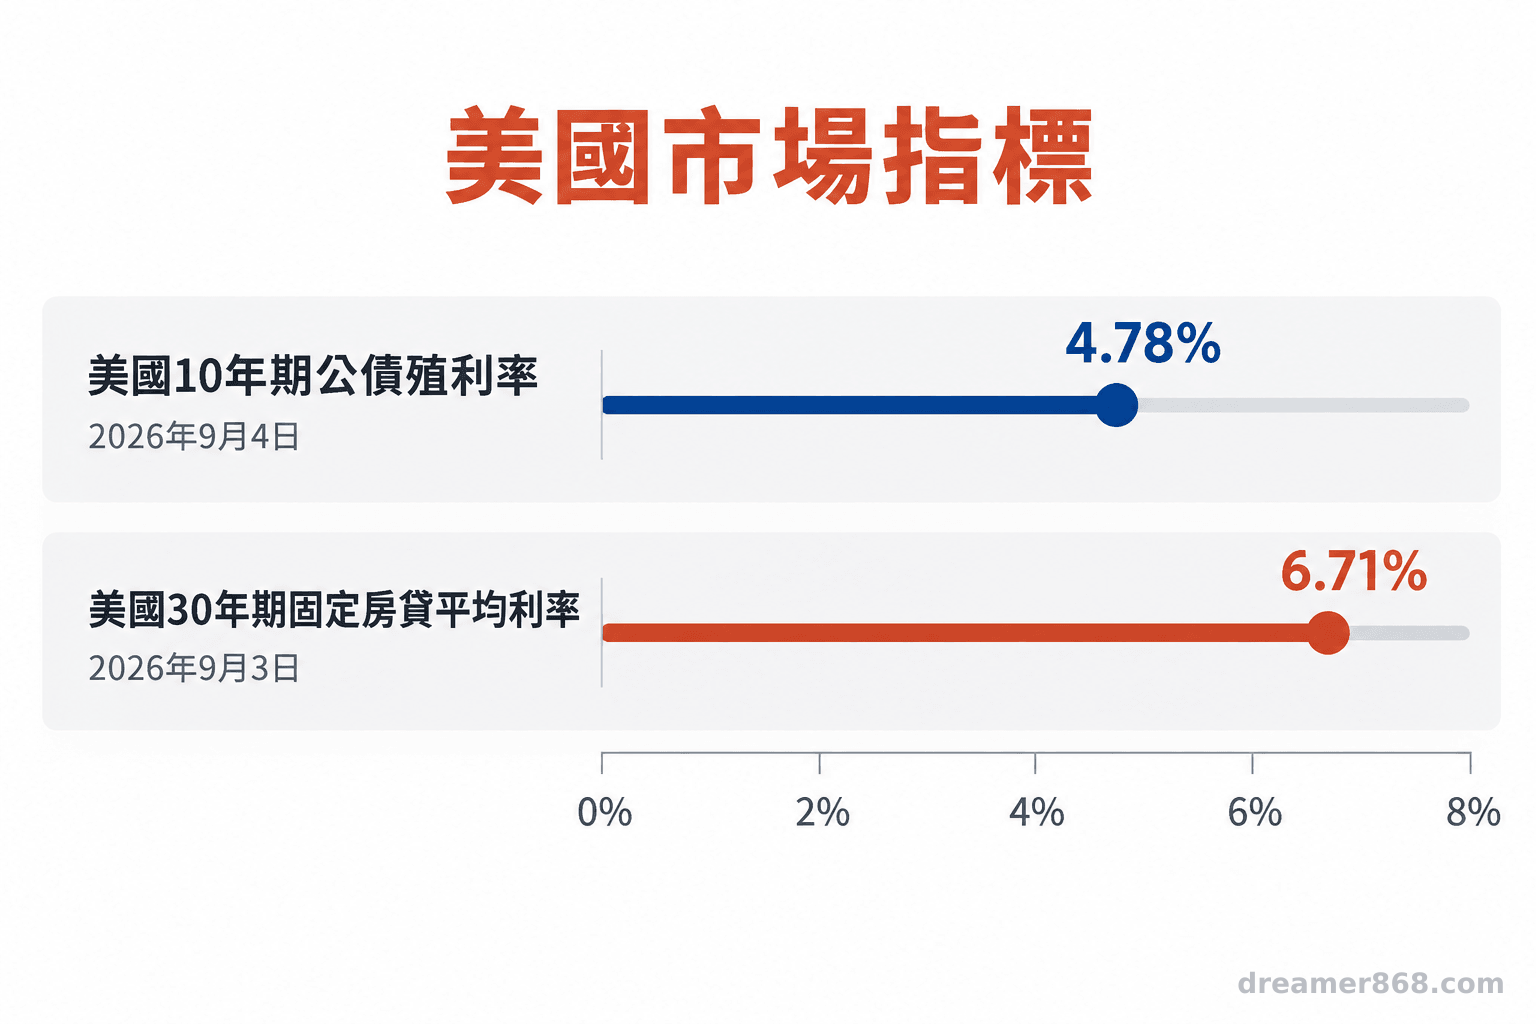
美國利率資料可補充全球資金背景。美國財政部列示,2026年9月4日10年期公債殖利率為4.78%;Freddie Mac列示,9月3日美國30年期固定房貸平均利率為6.71%。兩者都是美國指標,不能當成中國利率或房貸需求證據。美元利率可能影響全球債券評價,須與中國金融事件分開判讀。
外幣資產則要同時看標的報酬與換回新台幣的金額。即使基金以美元計價、帳面有收益,人民幣或美元兌新台幣的變動、避險成本及交易費用,都會影響家庭實際可用的金額。
四、把退休用款時間放進海外資產健檢
把資產到期與贖回時間,對照退休支出及家庭的大額用款日期。退休金仰賴投資現金流,或短期有固定支出者,應先確認必要資金能否及時動用。
基金投資人可檢查主要持債、發行人集中度、評等、存續期間、贖回頻率與費用;債券持有人則記下到期日、票息和發行人。贖回時間較長或不易變現的資產,不宜直接當成短期生活費。
列出持有成本、幣別、退休時間、必要支出與大額家庭支出。若有照護、教育或收入中斷責任,也估算所需現金;孕婦、兒童、慢性病患者及長期服藥者可能涉及照護支出,此處只提醒現金流盤點,不提供健康建議。近期必需資金宜與長期投資分開。
五、先訂配置判準,再決定是否調整
先設定家庭可承受的發行人、地區和幣別集中程度,再檢查到期分布、流動性及未來現金流。任何調整都應依個人目標、風險承受度與用款需求評估,不能由單一新聞直接導出買賣指令。
一份實用的盤點表可列:資產名稱、發行人、地區與產業比重、信用評等、計價幣別、到期日、持有成本、贖回條件及預計用款時間。每次檢視時,確認集中程度是否改變、信用狀況是否有新資訊、資金能否趕上支出日期,以及換算新台幣後是否仍符合家庭需要。分散發行人、地區、幣別與到期時間,可以降低單一曝險集中,但無法消除所有市場風險。
如果基金資料不易判讀、持倉交叉重疊,或退休現金流高度依賴投資收入,可帶著資產明細與支出表,請合格財務專業人士協助檢視整體配置。及早盤點,讓家庭在還有調整時間時辨認問題;文中內容為一般財務教育資訊,不構成個別投資建議或特定商品推薦。
「資本挹注能強化金融機構的緩衝,但要重振信貸需求,仍需要更強的財政支持。」《南華早報》報導副標,2026年9月7日
- 540億美元資本挹注可增加金融機構緩衝,信貸需求與資產品質仍需觀察。
- 海外資產要檢查底層發行人、地區、幣別、到期日與贖回流動性。
- 美國公債與房貸利率是美國市場指標,不能代替中國金融數據。
- 退休配置應與家庭用款時點相配,個別調整須依自身目標與風險承受度評估。
參考文獻
- Sylvia Ma (2026). Will China’s US$54b capital injection be enough to ease financial strains? South China Morning Post. https://www.scmp.com/economy/china-economy/article/3366633/can-chinas-us54b-capital-injection-ease-financial-strains-analysts-say-more-needed
- U.S. Department of the Treasury (2026). Daily Treasury Rates. https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?field_tdr_date_value=2026&type=daily_treasury_yield_curve
- Freddie Mac (2026). Mortgage Market Survey Archive. https://www.freddiemac.com/pmms/archive
常見問答
持有亞洲債券基金,如何看中國曝險?
查看基金持債發行人、營收市場、地區與產業比重。基金名稱不一定能反映底層企業的實際收入來源。
中國銀行挹注540億美元,代表風險已解除嗎?
不代表。資本緩衝增加後,信貸需求、房地產相關曝險與資產品質仍需持續觀察。
美國30年期房貸利率可以用來判斷中國房貸嗎?
不可以。Freddie Mac的數據反映美國固定房貸市場,與中國房貸利率及需求不同。
海外基金有收益,換回新台幣一定也是正報酬嗎?
不一定。匯率變動、避險成本與交易費用都可能影響換回新台幣後的金額。
退休前要先整理哪些資料?
先列出發行人、地區比重、幣別、持有成本、到期與贖回時間,再對照未來數年的退休和家庭支出。 **作者:吳芳圳**
圖:吳芳圳/尊茂財務規劃