
準退休族看到私募市場的潛在高報酬,可能會想透過海外券商,把一部分退休資金投入非上市公司。然而,帳面報酬若無法在需要生活費時順利變現,甚至只能折價出售,對退休規劃的幫助就會大幅縮水。
Robinhood 新基金的上市,讓散戶更容易接觸早期非上市公司,也把一個關鍵問題帶到檯面上:基金股份能在交易所買賣,不代表底層資產具有相同的流動性。投資前要先診斷資金用途,再評估工具是否合適。
Robinhood第二檔散戶私募市場基金開始交易
Robinhood Ventures Fund II(RVII)是 Robinhood 第二檔面向散戶的私募市場基金,已於2026年8月13日在紐約證券交易所開始交易,代號為 RVII。
Reuters 報導指出,這檔基金鎖定早期及成長期的非上市公司,讓一般投資人取得過去多由創投機構或高資產投資人持有的曝險。Robinhood 官方資料則將 RVII 定義為 BDC,也就是美國法規下的商業發展公司,同時屬於封閉型基金。
封閉型基金會先募集一筆資金,再由經理人投入標的。基金掛牌後,投資人主要在交易所向其他買方或賣方交易股份,運作方式與可要求基金公司依淨值買回的開放式基金不同。
股份有交易管道,底層資產仍可能難以出售
這裡至少有兩層流動性。第一層是 RVII 股份在交易所的成交能力,第二層是基金持有的私人企業股權能否出售。前者每天可掛單,後者可能要等待併購、上市或私下交易,時間與價格都不確定。
基金若遇到資金需求,未必能迅速把非上市股權換成現金。投資人想退出時,也沒有權利要求 RVII 按淨值贖回股份,只能視市場上是否有買方及其願意支付的價格而定。
私募市場的高報酬想像,省略了哪些代價?
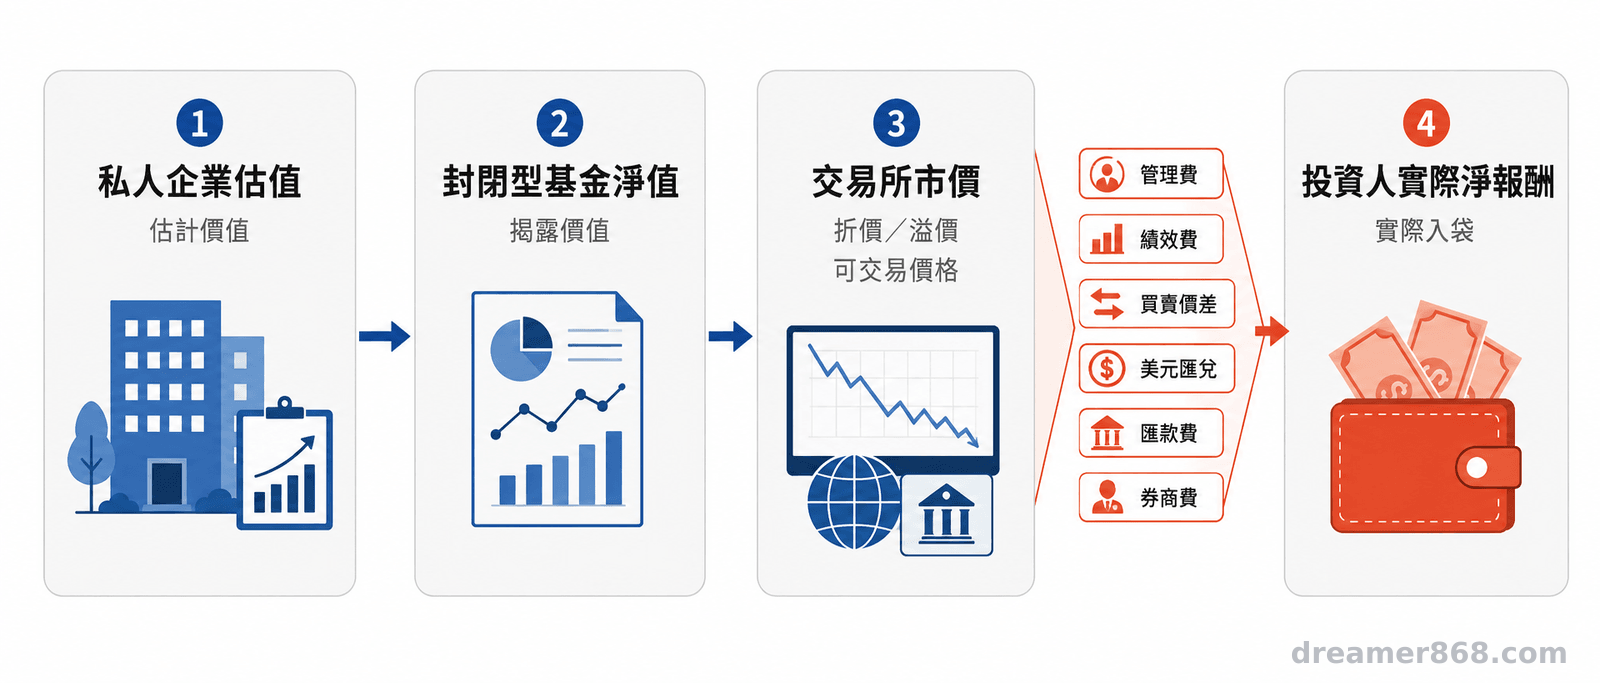
最容易被低估的是估值不確定、折溢價、退出限制與多層費用;它們可能同時發生,使實際淨報酬低於帳面數字。
私人企業估值並非即時成交價
上市股票每天有大量買賣,市價持續反映市場供需。私人企業缺乏同等頻率的公開交易與資訊,估值往往依最近一輪募資、可比公司、財務預測及模型假設計算。資料更新較慢,也可能在景氣轉折後才調整。
因此,淨值看起來平穩,不等於底層資產在當下能以相同價格售出。若市場環境轉差,真正出售時的價格可能低於先前帳面估值。
市價與淨值是兩個價格
淨值是基金資產扣除負債後,換算到每股的價值;交易所市價則由買賣雙方決定。市價高於淨值稱為溢價,低於淨值稱為折價。當成交量不足或市場信心轉弱,折價可能擴大。
美國證管會投資人教育辦公室指出,封閉型基金可持有較多難以出售的資產,其交易價格也可能高於或低於底層投資價值。這代表投資人除了承擔資產漲跌,還多了一層折溢價變動。
美國證管會投資人教育辦公室提醒,封閉型基金可能讓個人投資人接觸原本難以直接投資的資產,但基金快速出售非流動資產也可能更困難。
費用要逐層相加
Robinhood 公開資料顯示,RVII 的基本管理費按淨資產年率2%計算,另有依已實現資本利得等條件計算的20%獎勵費。個別投資人還須查明底層載具費用、券商佣金、買賣價差、換匯價差、匯款費及帳戶相關成本。
費率不能只看宣傳頁的一個數字。比較時應把所有可辨認的成本換算到同一持有期間,並確認獎勵費的計算基礎、高水位或損失抵減方式。稅務則應依身分、所得類型及當時規定另行確認。
臺灣投資人會同時承擔四層跨境風險
除了私募市場本身的風險,還要納入美元兌新臺幣匯率、海外交易成本、可購買資格,以及跨境稅務與投資人保護差異。
臺灣家庭多以新臺幣支付房貸、醫療及生活費。美元資產上漲時,若美元兌新臺幣走弱,換回新臺幣後的成果可能被匯損抵銷;資產下跌又遇到匯率不利時,兩種波動會疊加。
海外券商是否開放臺灣客戶購買、能否交易特定商品、資金如何匯回,以及發生爭議時適用何種申訴與保障機制,都要向券商逐項確認。美國散戶可交易,也不代表每位臺灣投資人都能用相同管道、享有相同權利。
稅務處理也不能直接套用美國投資人的文章或社群經驗。配息、資本利得、海外所得與遺產安排可能牽涉不同規則,且會隨投資人身分與持有方式而異。進場前應請合格稅務或法規專業人士依最新規定確認。
| 風險層次 | 投資前要查什麼 | 對退休現金流的可能影響 |
|---|---|---|
| 底層資產 | 私人企業估值方法、退出事件 | 帳面價值不等於可售價格 |
| 基金股份 | 成交量、買賣價差、淨值折溢價 | 急售時可能擴大損失 |
| 跨境交易 | 券商資格、換匯與匯款成本 | 可用現金低於預期 |
| 法規稅務 | 身分、所得與保障機制 | 稅後金額及申訴途徑不同 |
退休資金特別怕流動性錯配
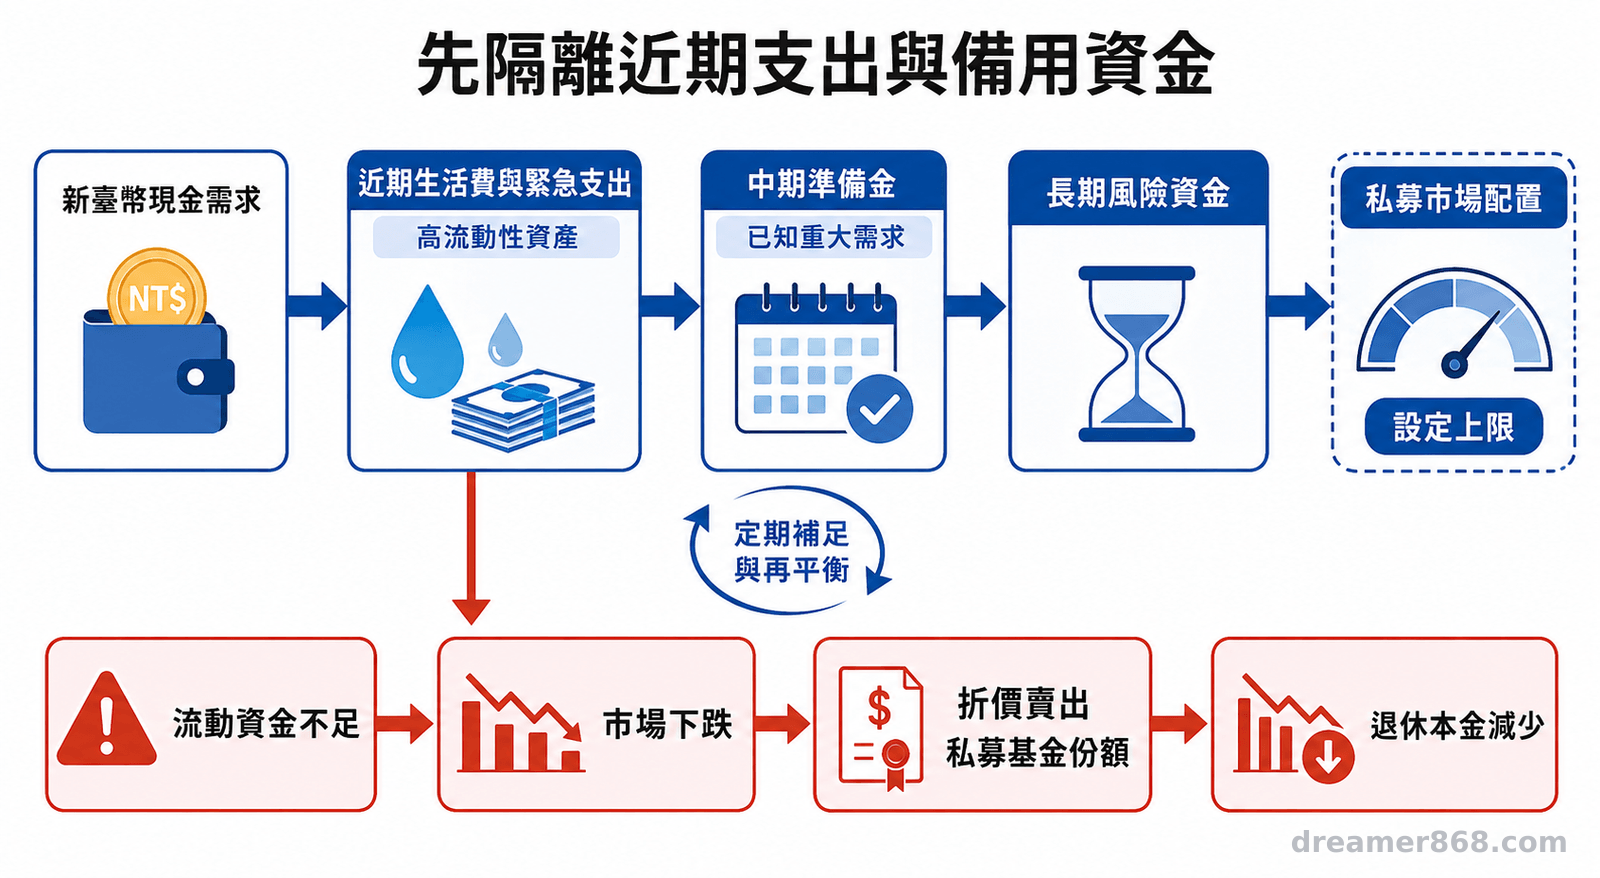
退休後需要固定提領,若生活費需求正好碰上市場下跌、匯率不利或折價擴大,投資人可能被迫在不利價格出售。
這類情況稱為提領順序風險。相同的長期平均報酬,只要虧損較早發生,又必須持續賣出資產支應生活,剩餘本金就較難等待市場回復。非流動資產比例過高,還會壓縮可選擇出售標的的空間。
較適合的規劃順序,是先估算近期生活費、緊急支出及已知的大額需求,保留相應的高流動性資產,再用較長期且可承受損失的資金評估另類投資。資金桶能區隔近期支出與長期成長部位,但仍需定期補充與再平衡,並非放好後就不必管理。
高風險族群包括接近退休或已進入提領期者、短期有固定現金需求者、無法承受本金大幅損失者,以及資產或收入主要以新臺幣計價的人。不熟悉海外證券、私募估值或封閉型基金者,也應先補足理解再決定。
以借款、槓桿或緊急預備金投資,會讓期限錯配更嚴重。借款有固定還款日,私募資產卻沒有確定退出日,兩者放在一起,可能在最需要現金時失去等待空間。
投資前用5項檢查完成財務健檢
依序檢查資金期限、退出條款、總費用、最大可承受損失及對退休現金流的影響,任一項答不出來都不宜倉促投入。
- 資金期限:這筆錢多久不會使用?若三至五年內可能支應退休生活或重大支出,就要提高流動性要求。
- 實際退出方式:確認是基金按淨值贖回、定期買回,或只能在次級市場找買方;同時查看成交量與買賣價差。
- 完整費用:把管理費、獎勵費、底層載具費、券商費、換匯與匯款成本放在同一張表計算。
- 最大損失:假設本金大幅下跌、折價擴大且多年無法按理想價格退出,家庭生活是否仍能維持?
- 退休壓力測試:同時模擬市場下跌、美元走弱與固定提領,檢查其他流動資產能支應多久。
判讀產品時,應以正式公開說明書、風險揭露、定期報告及 SEC 文件為準。宣傳頁適合了解產品主張,無法取代費用表、估值政策、利益衝突、槓桿及退出條款。
RVII 交易歷史仍很短,目前缺乏長期績效、完整市場週期及退休提領情境的實證。初期表現無法代表未來結果,私人企業估值也非即時市場價格。是否適合,須回到每個人的期限、現金需求與風險承受度。
- 交易所掛牌只提供次級市場管道,不代表一定有足夠成交量或理想售價。
- 美元資產報酬會與匯率互相影響,臺灣退休支出還要換算成新臺幣結果。
- 管理費、獎勵費、底層費用與跨境成本可能一起侵蝕淨報酬。
- 先留足近期生活費,再用不影響退休安全的長期資金評估另類投資。
財務也需要健檢。投資前至少回答四個問題:這筆錢多久不會用到、實際如何退出、總費用是多少,以及大幅虧損後是否仍不影響退休生活。無法確認時,應查閱正式公開說明書,並諮詢具資格的財務、稅務或法規專業人士。
參考文獻
本文以 Reuters 新聞、Robinhood 官方資料、SEC 公開說明書及美國證管會投資人教育資料交叉核對產品事實與風險。
- Saini M. (2026). Robinhood’s second fund for retail investors eyeing private markets starts trading. Reuters(AOL轉載). https://www.aol.com/articles/robinhoods-second-venture-fund-debuts-134953000.html
- Robinhood (2026). Introducing Robinhood Ventures Fund II (RVII). Robinhood Newsroom. https://robinhood.com/us/en/newsroom/introducing-rvii/
- Robinhood Ventures Fund II (2026). EDGAR Filing Documents for 0001628280-26-056830. U.S. Securities and Exchange Commission EDGAR. https://www.sec.gov/Archives/edgar/data/2131040/000162828026056830/0001628280-26-056830-index.htm
- U.S. Securities and Exchange Commission, Office of Investor Education and Advocacy (2020). Investor Bulletin: Publicly Traded Closed-End Funds. Investor.gov. https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins/investor-bulletin-publicly-traded-closed-end-funds
常見問答
散戶買得到私募市場資產嗎?
可透過部分上市封閉型基金、BDC 或其他合法載具取得間接曝險,但可購買性取決於券商、投資人身分與所在地規定。買到基金股份,並不等於直接持有或能隨時出售底層私人企業股權。
封閉型基金可以隨時贖回嗎?
多數上市封閉型基金不接受投資人要求按淨值贖回。投資人通常在交易所賣給其他買方,成交價格可能高於或低於淨值。
私募市場適合放進退休規劃嗎?
是否合適取決於投資期限、現金需求、部位比例及損失承受度。接近提領期、短期需要現金或緊急預備金不足者,更應優先處理流動性。
如何判斷封閉型基金目前是折價還是溢價?
將交易所市價與基金公布的每股淨值比較。由於私人資產估值更新可能落後,這項比較仍有侷限,還要查看估值日期、方法與市場成交深度。
圖:吳芳圳/尊茂財務規劃