
退休後每月收到房產基金配息,容易讓人將它納入生活費預算。若臨時需要一筆本金,才發現基金有通知期、贖回窗口或暫停條款,現金流就會卡在時間差上。對退休族、把配息當必要收入,或短期內可能動用本金支付醫療與家庭支出的人,規劃時要同時看收入何時入帳,以及本金多久能變現。
房產基金持有的可能是商用或住宅不動產,交易與估值都需要時間。基金受益權的贖回安排,若比底層資產出售速度快,管理人可能需要運用現金、延後支付、限制額度,或在市場承壓時出售資產來應對。判讀流動性風險,可以先把家庭支出時間表、基金契約和資產變現速度放在同一張表上。
一、配息入帳不代表本金能及時拿回
配息頻率與本金贖回權是兩件事,前者說明基金如何安排分配,後者要看基金契約中的申請時間、通知期及結算方式。
基金配息可能來自投資收益,也可能受基金的分配政策、費用與其他因素影響;不能只看配息率,就當成固定利息或保證收入。投資人應以個別基金公開說明書、月報及配息公告確認實際來源與條件,不宜推定每筆配息都代表同額淨收益。
贖回也不是按下申請就立即收到款項。每日、每月或其他週期受理只是其中一層,通知期、估價日、結算期、最低持有期間及管理人可否延後或暫停受理,都會影響實際到帳日。若生活費完全依賴配息,或預計數週內要拿回本金,任何一項期限差異都可能改變家庭現金安排。
二、FCA 研究的 30 日數據顯示時間差
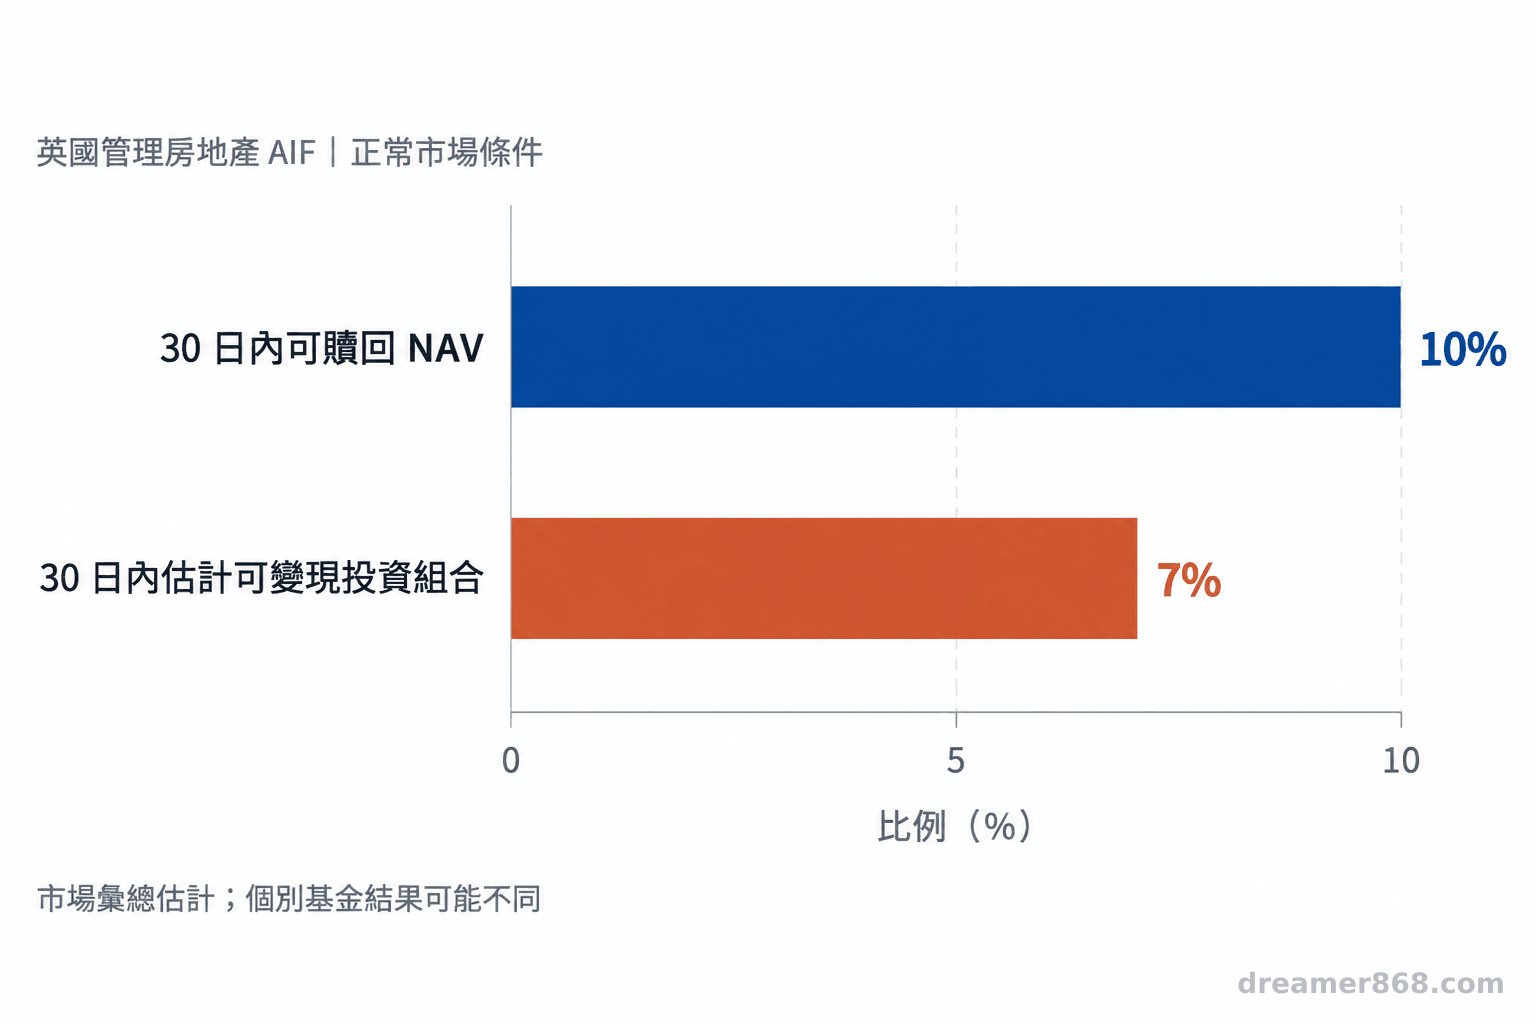
FCA 研究估計,英國管理的房地產 AIF 中,NAV 的 10% 可於 30 日內贖回;同期投資組合中約 7% 可於 30 日內變現。這是市場彙總指標,並非每檔基金都出現相同差距。數據出自 FCA 依監管申報資料完成的研究。
金融行為監理總署(FCA)以管理人依 AIFMD 提交的監管資料分析基金流動性。該報告比較開放式基金投資人可贖回的資產比例,與管理人回報可在特定期限內變現的投資組合比例。正常市場條件下,所有英國管理 AIF 合計並未顯示整體流動性短缺;拆看房地產基金類型,30 日期限才出現上述 10% 與 7% 的落差。這提醒讀者留意基金類別與時間期限,不能把整體市場結論直接套到某一檔基金。
這組數字也有資料限制。基金是否開放式並非直接回報欄位,研究以其他資料推估,部分基金沒有足夠資訊可分類;資產可變現程度則依管理人評估,市場壓力升高時可能過度樂觀。FCA 的樣本是英國管理 AIF,不等於臺灣投資人持有的所有境外不動產基金,更不能用來預測個別基金的贖回結果。依 FCA 研究,這些數字呈現的是正常市場下的估計,不是壓力情境保證。
三、房產估值與出售速度會左右贖回安排
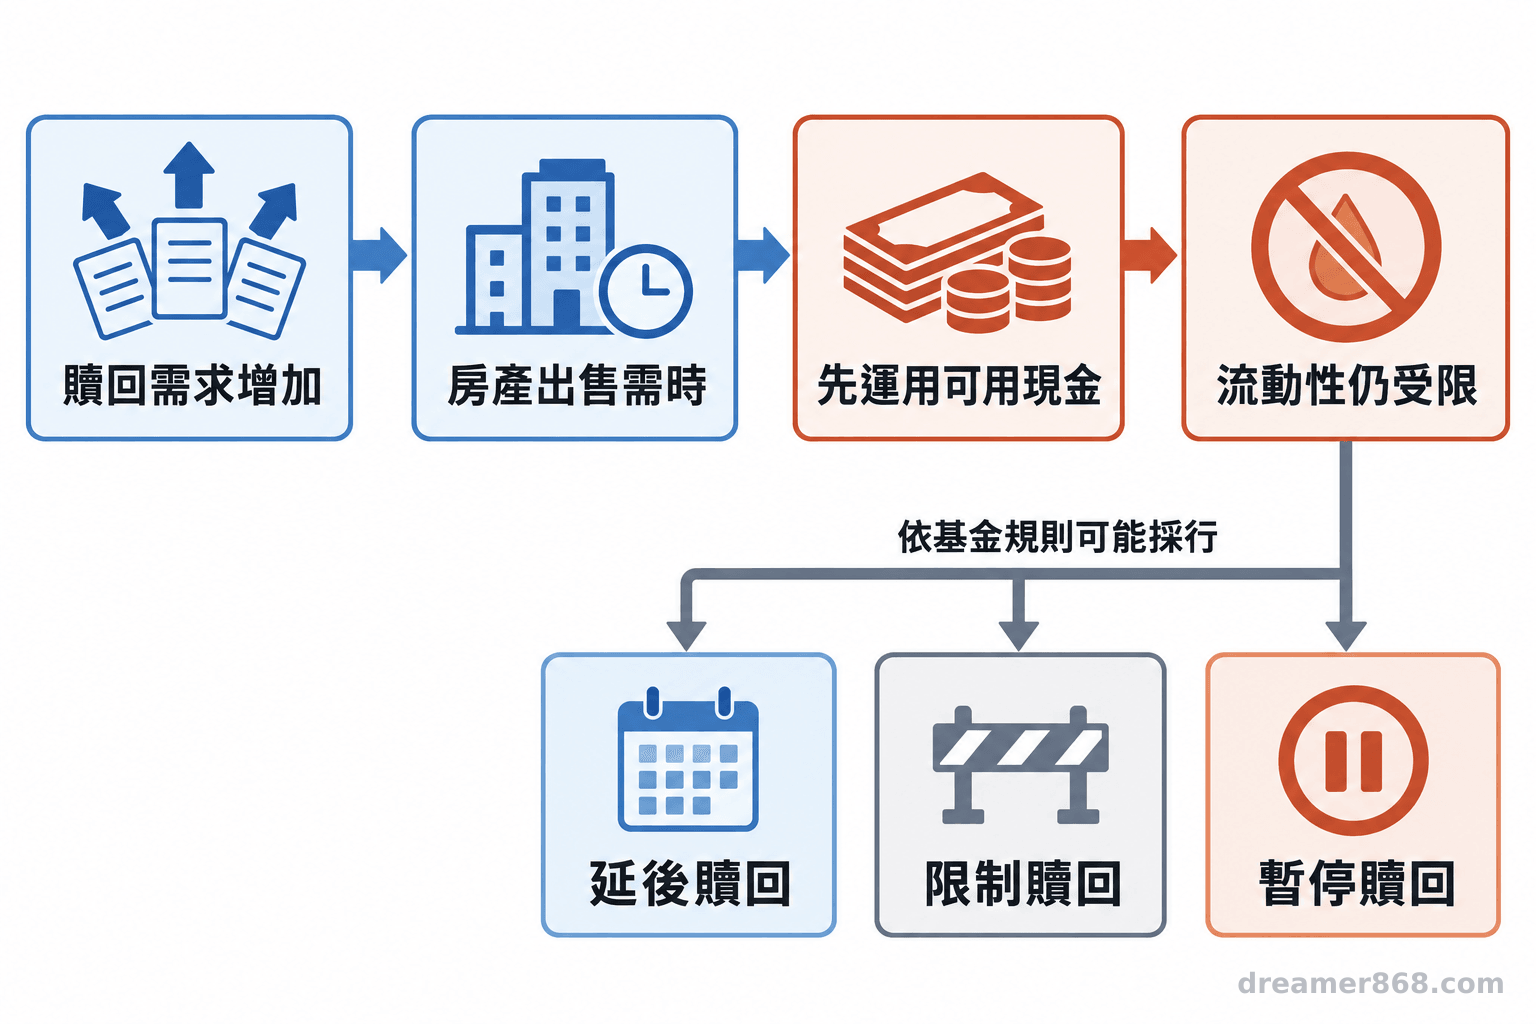
房產估值和成交需要時間,投資人提出贖回的速度若快過資產出售,基金就可能面臨現金調度壓力。市場承壓時,成交價格與所需時間也可能改變。
不動產不像上市股票可在交易時段持續撮合。估值通常依估價程序與可比交易資訊更新,但估值日期不代表當天就能按該價格找到買家。若市場成交稀少、買賣雙方對價格看法分歧,基金出售物件可能需要更長時間,或者接受折價以換取現金。
英國 FCA 回顧 2016 年脫歐公投後的房產基金安排時,記錄部分每日交易基金因資產無法及時變現、房產價值不確定而暫停交易或調整價格。這是英國市場的歷史案例,說明市場壓力可能促使基金啟用流動性管理工具,不能據此推論臺灣投資人持有的境外基金必然停贖。
FCA 在回顧 2016 年事件時指出:「The use of suspensions, deferrals and other liquidity management tools were effective in preventing market uncertainty from escalating further.」此為 FCA 對當時措施的回顧,見房產基金流動性風險檢視。
個別基金文件可能規定延後支付、贖回閘門(限制單次或一段期間可受理的贖回額度)、暫停交易,或依特定估價方式調整價格。這些安排會影響投資人何時能取回多少資金。投資人應確認條款如何啟動、通知方式為何,以及管理人如何處理未完成的贖回申請。
四、用五項檢查替退休現金流做健檢
先核對贖回期限、通知與結算、額度和暫停權,再盤點現金部位與家庭備用資金,最後測試配息下降及臨時支出同時發生時能否應付。
- 贖回頻率:確認基金多久受理一次申請,以及受理日是否有固定截止時間。
- 通知與結算:記下需提前幾天或幾週提出申請、估價日如何決定,以及款項預計何時支付。
- 額度與限制:查明最低持有期間、單次或期間贖回上限、閘門、延後和暫停交易的條件。
- 現金與變現能力:查看最新月報或年報的現金部位、短期可出售資產,以及管理人估計底層物件需多久出售;這些資料未必都會在月報完整揭露,若文件未列出,應確認資料由誰提供及其日期,並留意估計會隨市場變化。
- 家庭壓力情境:假設配息降低或中斷、贖回款延後,同時出現醫療或家庭大額支出,檢查存款及其他可動用資產能否補上缺口。
看完條款後,再把每筆必要支出的日期與可能取回資金的日期對照。若兩者不吻合,可與合格專業人士檢視備用資金及整體退休現金流安排。以上是一般資訊,不構成對個人買進、賣出或配置特定商品的建議。涉及境外基金時,仍須按基金註冊地、銷售地規範與個別文件核對。
- 配息率不等於固定收益,也不代表本金隨時可領回。
- FCA 的 10% 與 7% 是英國管理 AIF 的 30 日彙總估計,不能代表每檔境外基金或臺灣投資人的實際結果。
- 先找出通知期、結算期、限額與暫停條款,再用家庭支出時間表測試資金缺口。
五、房產基金贖回與退休收入的常見疑問
以個別基金文件與家庭用錢時間表判斷,別只看配息率或單一市場的平均數據。
參考文獻
- Financial Conduct Authority (2026). The UK alternative investment fund market: Evidence from regulatory reporting. FCA Research. https://www.fca.org.uk/publication/fca-research/uk-alternative-investment-fund-market-evidence-regulatory-reporting.pdf
- Financial Conduct Authority (2017; updated 2025). Review of property funds and liquidity risks. https://www.fca.org.uk/publications/multi-firm-reviews/review-property-funds-and-liquidity-risks
常見問答
房產基金多久可以贖回?
沒有適用所有基金的固定答案。要同時看受理頻率、通知期、估價及結算流程、額度限制和管理人可採取的延後或暫停措施,並以最新公開說明書及基金公告為準。
暫停贖回是否代表基金沒有價值?
暫停交易表示投資人暫時無法按原安排贖回,不足以單獨判斷基金資產價值。原因可能涉及市場流動性、估價不確定或基金文件所列的管理措施;應閱讀管理人公告,確認暫停原因、估價方式與後續安排。
基金配息可以直接當固定退休收入嗎?
應先確認配息來源、是否可能調整,以及本金贖回條件。若家庭必要支出依賴這筆收入,宜另外安排可支應短期需求的資金,並把配息下降或延遲納入現金流試算。
圖:吳芳圳/尊茂財務規劃