
當政府需要處理長期公共債務,高資產家庭要關注的問題,不只是「會不會加稅」,還包括哪一類資產、哪一種所得,以及哪些稅務居民身分可能承擔更多財政調整。本文以 IMF 2026 年工作論文為背景,接到臺灣家庭的跨境稅務規劃;研究情境不代表既定政策,也不能直接換算個人稅額。
一、高國債不等於必然開徵財富稅,但稅負分配可能重新排序
公共債務上升不會自動導出單一財富稅方案,但政府仍可能透過不同稅制重新分配財政負擔。 對資產持有人而言,影響可能出現在持有期間的所得、處分時的利得,或死亡與贈與時的移轉成本。
IMF 工作論文以含有家庭差異與累進課稅的模型說明,公共債務成本會透過稅負影響可支配所得、儲蓄與財富分布。當利率、經濟成長與償債壓力變動,稅制的累進程度也可能調整。因此不能只看資產總額,還要分辨租金、股息、利息、資本利得與移轉價值。
該研究的核心機制是:公共債務可能透過稅負影響財富分配。這是 Chatzouz 的 IMF 工作論文所呈現的分析摘要,並非對未來政策的預測。
二、誰可能成為加稅對象?先看資產類型與所得來源
資產本身、資產產生的所得、出售時的增值,以及移轉給下一代的時點,可能分別落入不同課稅邏輯。 財富稅、資本利得稅、所得稅、遺產稅與贈與稅不能視為同一種制度。
房產可能涉及持有、租賃、出售與死亡移轉;證券可能產生股息、利息或交易損益。財富稅看某一時點的淨資產,資本利得稅看處分後增值,遺產稅與贈與稅則處理身故或生前移轉。這些制度的課稅對象與現金流需求不同。
財政部提醒,境外基金、股票、債券等產生的海外股利、利息與證券交易所得,可能不在綜合所得稅查詢資料中;符合規定時,仍應自行檢視並申報個人基本所得額。
門檻與計算方式以申報年度規定為準。財政部:境外金融商品海外所得申報說明
| 觀察對象 | 可能涉及的課稅問題 | 家庭應先確認的資料 |
|---|---|---|
| 海外房產 | 持有、租賃、出售與移轉 | 地點、登記人、成本與租金 |
| 境外證券 | 股息、利息、交易損益 | 對帳單、成本、交易日與幣別 |
| 境外公司股權 | 控制關係、保留盈餘與 CFC | 持股鏈、財報與分配紀錄 |
| 家族移轉 | 贈與、繼承與文件效力 | 贈與人、受益人與移轉時間 |
三、對臺灣高資產家庭的三項跨境影響
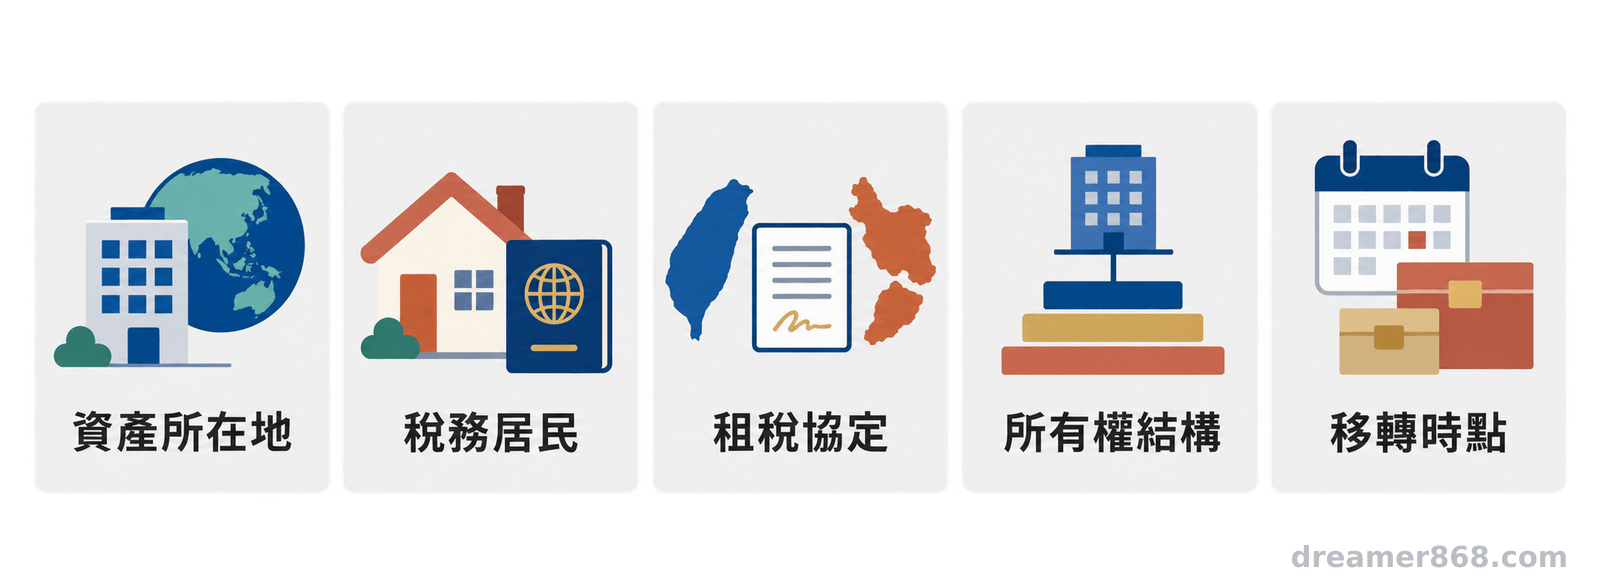
海外資產的稅後結果,至少要同時看資產所在地、臺灣稅務居民身分、租稅協定、所有權結構與移轉時點。 同一項資產由不同人持有,或在不同時間出售與移轉,申報義務與現金流壓力可能不同。
研究只能提供風險辨識框架,臺灣家庭的實際稅負仍須回到各項所得與移轉事件逐一判斷。資產所在地有自己的房產、租賃、資本利得或遺產制度;臺灣稅務居民也可能涉及海外所得、最低稅負或個人受控外國企業規則,仍視所得類型、持股結構、控制關係及申報年度而定。
符合受控外國企業規範要件者,才須依規定計算並申報相關所得,並備妥持股與財務文件。財政部:個人計算受控外國企業所得適用辦法
傳承安排若只比較某一項稅,容易漏掉估值、匯款、文件與家族治理成本,也是跨境稅務規劃與財富傳承成本必須一併評估的原因。財政部案例指出,生前贈與與死後繼承可能牽動不同稅費,不能只用單一稅率比較。
四、IMF 公共債務情境能告訴我們什麼?
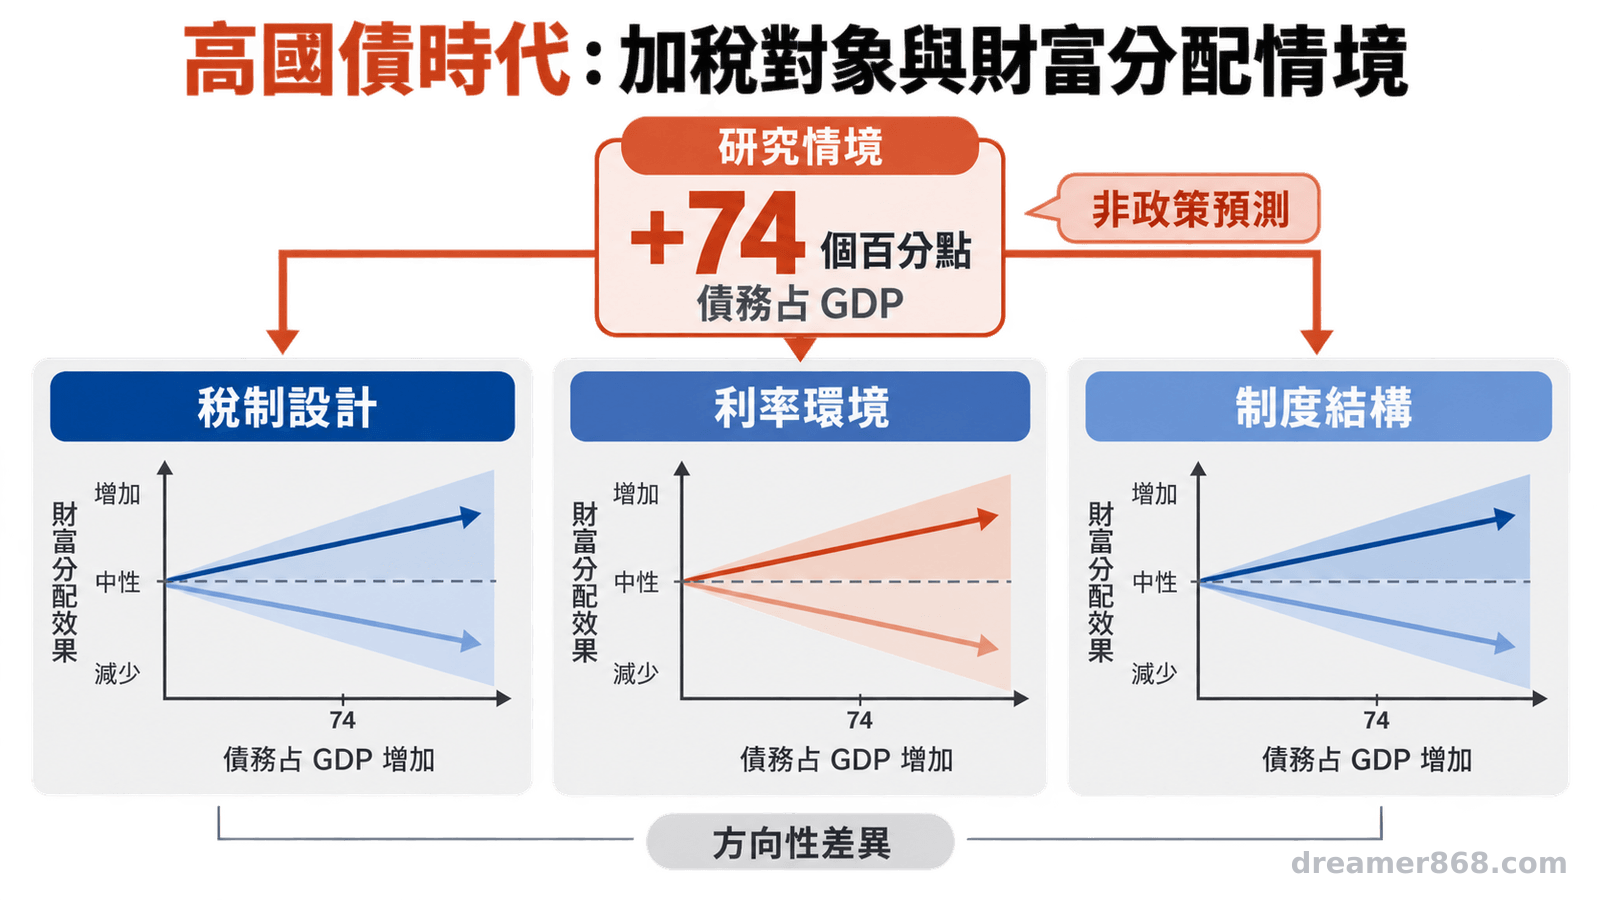
不能直接預測臺灣,也不能直接預測任何一個家庭的稅額;它的價值在於提供觀察公共債務、利率與稅負分配的分析框架。
研究以債務占 GDP 增加 74 個百分點作為代表性衝擊,呈現不同制度、利率與稅負結構下,財富分配可能出現不同方向與幅度的變化。這項情境可用來辨識公共債務如何牽動稅負分配,但不能把模型結果直接當成臺灣家庭的稅額。
該文是研究進行中的 IMF 工作論文,案例主要涵蓋美國、法國與英國;74 個百分點是分析情境,不是政策預測,也不能取代臺灣稅法、租稅協定與個案文件核對。
IMF PDF:Public Debt, Wealth Inequality, and the Burden of Taxation
五、高資產家庭現在應完成的跨境資產盤點
先建立一份能對上資產、人物、地點、時間與文件的清單,再討論工具與移轉方式。 工具沒有好壞,適不適合要由完整資料與家庭目標共同決定。
先盤點四組資料
- 資產與所有權:列出所在地、登記人、實際出資人、持股鏈、幣別、成本與估值日期。
- 稅務居民:記錄家庭成員居住地、稅務居民判定、申報年度與可能適用的租稅協定。
- 移轉設計:寫明資產、受益人、方式、時點,以及由誰管理、誰有決策權、受益人如何取得資產或收益與移轉後的稅費來源。
- 文件現金流:備妥契約、成本、估值、財報、納稅憑證、匯款紀錄與家族決議。
移轉前、中、後的檢核順序
- 移轉前:分別核對臺灣與資產所在地的所得稅、最低稅負、CFC、遺產及贈與稅與租稅協定。
- 移轉中:確認估值、契約、受益人、外匯與申報期限,保留文件版本與翻譯紀錄。
- 移轉後:追蹤股息、租金、利息與出售,重新檢查稅務居民身分與申報義務。
- 高國債可能改變稅負分配,但不等於政府必然採用財富稅。
- 海外房產、證券、公司股權與現金流,應按所得來源與移轉事件分開檢視。
- IMF 的 74 個百分點是研究情境,不能直接換算臺灣個人或家庭的確定稅負。
很多家庭都是到了移轉或申報前,才發現資產所在地、持有人與受益人沒有對齊。財務也需要健檢,先診斷,再開處方;跨境移轉應同步取得稅務、法律、外匯、公司治理與家族傳承意見。本文僅供一般資訊參考,不構成個別稅務、法律或投資建議。
參考文獻
- Chatzouz, M. (2026). Public Debt, Wealth Inequality, and the Burden of Taxation. IMF Working Paper No. 26/171. https://www.imf.org/-/media/files/publications/wp/2026/english/wpiea2026171-source-pdf.pdf
- 財政部賦稅署(2026)。〈民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額〉。https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=2066d90cd88547e9954a79490776c88b
- 財政部(現行法規資料)。〈個人計算受控外國企業所得適用辦法〉。https://law-out.mof.gov.tw/LawContent.aspx?id=GL010345
- 財政部稅務入口網(2024)。〈遺產及贈與稅如何節稅:生前移轉財產好?死後繼承好?〉。https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-saving-manual/national/estate-and-gift-tax/ZQmGGWr
常見問答
公共債務上升,臺灣一定會新增財富稅嗎?
目前不能從 IMF 工作論文推導出這個結論。公共債務可能透過所得、資本利得、財產或移轉相關制度影響不同族群,實際政策仍取決於各地立法與財政條件。
持有海外證券,最先要檢查什麼?
先確認股息、利息與交易損益的來源,再核對臺灣稅務居民身分、海外所得申報、最低稅負、外國稅額扣抵與券商文件是否完整。
生前贈與一定比死後繼承適合嗎?
沒有通用答案。贈與與繼承可能涉及不同稅費、估值、控制權與家族治理安排,應把移轉後的現金流與資產管理一併納入評估。
什麼時候需要找專業人士?
當資產跨境、涉及公司持股或受控外國企業、家庭成員稅務居民身分不同,或預計在近期移轉大額資產時,宜在簽約或匯款前完成稅務與法律審閱。
圖:吳芳圳/尊茂財務規劃