
許多家庭持有不同公司的半導體、電子與科技股票,便認為資產已經分散。然而,這些公司可能同時依賴相近的客戶、設備與上游材料。近期稀土元素鉺的價格跳升,正好提供一場壓力測試:當共同的供應鏈環節受擾,多檔持股可能一起波動。
本文不以鉺價預測股價,也不提供個別證券買賣建議。重點是看懂成本如何傳導,並用材料依賴、轉嫁能力及產業集中度,重新檢查家庭科技持股。
一、鉺價為何突然受到市場關注?
實際發生的是歐洲與中國鉺價明顯上升;市場把部分漲勢歸因於買方提前備貨,以及對中國相關出口管制可能恢復的疑慮。價格變化、政策狀態與出口量仍須分開判讀。
磁性材料業者 SDM Magnetics 整理《金融時報》報導指出,截至 2026 年 8 月 6 日,歐洲鉺價較 6 月初上升約 50%,中國市場價格漲逾 40%。這是已觀察到的市場價格變化,但鉺交易市場較小,公開報價也會受到純度、產品形態、交易地區與流動性影響,不能把單一報價當成所有企業的實際採購成本。
政策面也有清楚的時間線。中國商務部與海關總署在 2025 年 10 月公告,將金屬鉺、氧化鉺、含鉺光纖材料等列入出口管制項目,出口須申請許可。商務部與海關總署其後公告,包含第 57 號在內的部分措施暫停至 2026 年 11 月 10 日。眼前價格反映的包括備貨與政策預期,並不代表新管制已全面生效,更不等於實際出口量已同步下降。
中國主導供應不只代表礦產集中
稀土供應鏈包含開採、選礦、分離、精煉、合金與零組件製造。OECD 2026 年報告指出,中國約占全球稀土開採量 60%、掌握近 90% 的分離與精煉能力,並占永久磁鐵生產逾 90%。這些比例適用的環節與元素範圍不同,不能直接套用為全球鉺供應占比。
真正的風險在於中游能力難以快速複製。即使其他國家找到礦源,分離與精煉仍需要設備、技術、環保許可及穩定客戶。供應高度集中時,一項許可、交期或庫存變化,就可能放大價格差與採購時間的不確定性。
OECD 2026 年報告指出,中國主導稀土開採、分離精煉與磁鐵生產等環節,評估風險時不能只看礦產量。
二、鉺與臺灣科技供應鏈有什麼關係?
鉺主要透過光纖通訊、光放大器、雷射及資料中心基礎建設連到科技產業,可能推升部分零組件與設備成本;它並非所有半導體產品的主要原料。
美國地質調查所(USGS)列出的鉺用途包括光纖、光放大器、雷射與玻璃著色。光放大器可在長距離傳輸中增強光訊號,因此鉺會出現在電信骨幹、海纜、資料中心互連等數位基礎建設。部分雷射與特殊材料應用,也會連到工業設備與高科技製程。
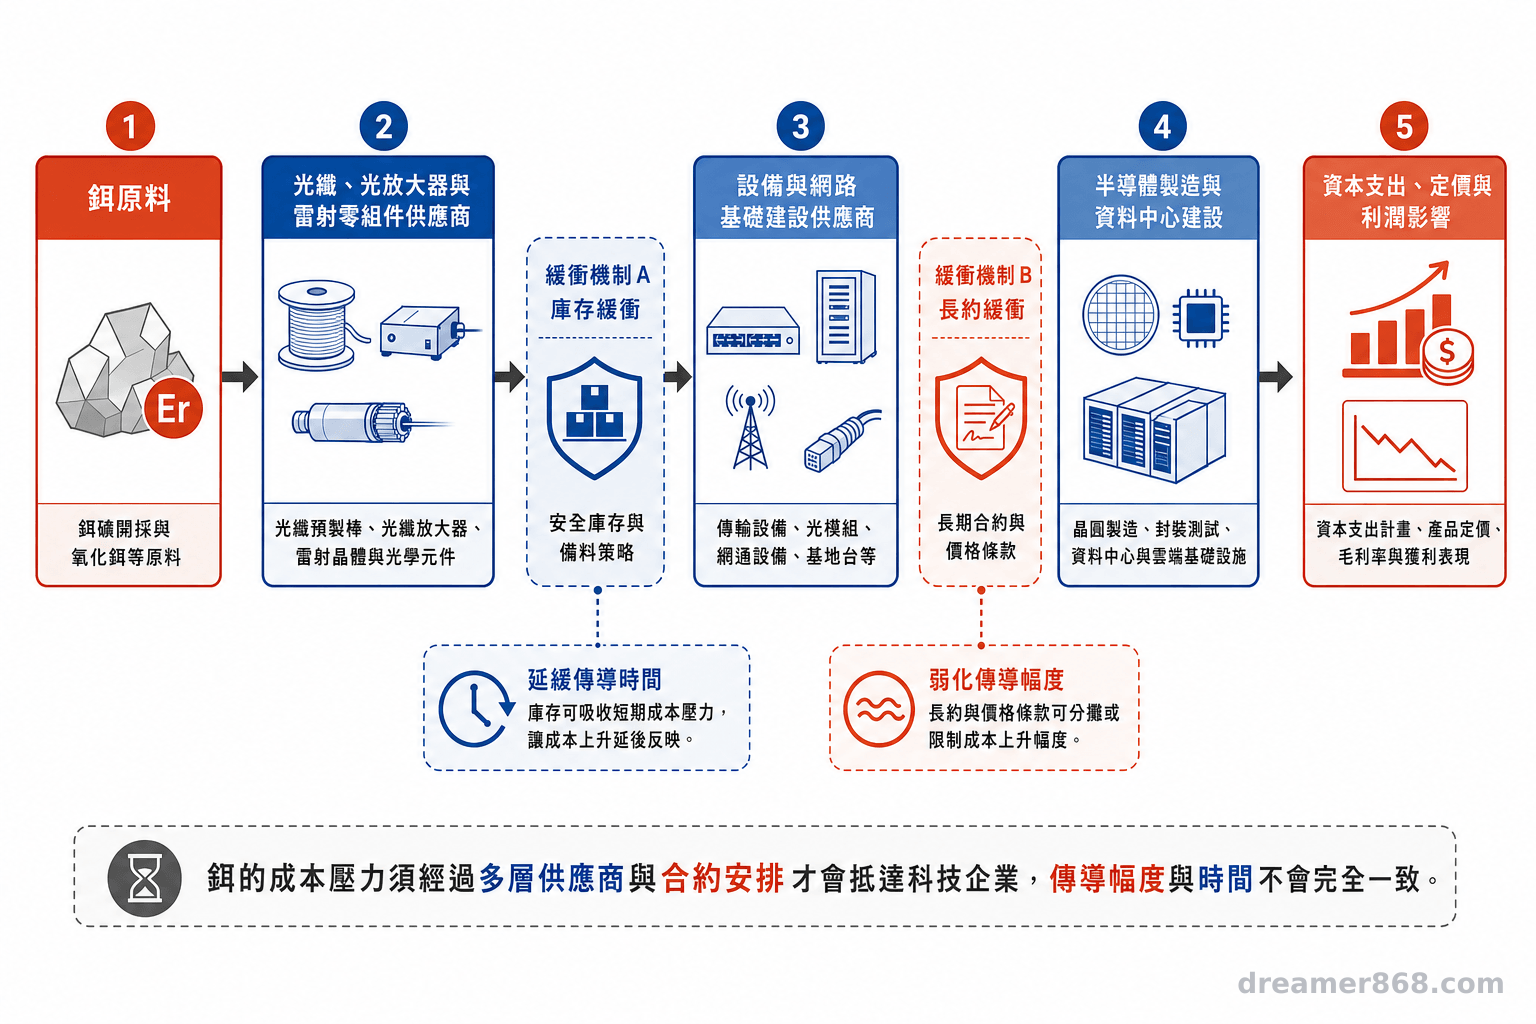
這條關係較像一串齒輪。上游鉺材料價格或交期先影響光纖材料、光學元件與雷射供應商,再經設備商、網通業者、晶圓製造或資料中心建置端傳導,最後才可能反映在資本支出、報價或毛利。每一齒輪的材料用量與合約安排不同,成本不會等比例傳到底。
三、成本上升不代表所有科技公司受到相同衝擊
材料占成本低、有長約與庫存緩衝、替代來源較多,或具議價能力的企業,通常較能吸收或轉嫁成本;供應單一且採固定售價者承受的壓力可能較大。
判斷毛利影響,至少要穿過六道關卡:材料占比、存貨、採購長約、替代來源、匯率與終端需求。鉺即使大漲,若占產品總成本很低,對毛利的直接影響仍可能有限。企業若已鎖定價格或備有庫存,衝擊也可能延後數季才顯現。
相反地,小型零組件廠若採購量少、來源集中,且對大客戶採固定價格合約,成本上升時較難調價。擁有技術門檻、產品差異化或多元客戶的公司,可能有較好的議價空間,但仍會受需求轉弱、匯率及競爭影響。
| 檢查項目 | 緩衝較多的情況 | 壓力可能較大的情況 |
|---|---|---|
| 材料占成本 | 用量小、占比低 | 用量高、價格敏感 |
| 採購安排 | 長約、多來源、庫存充足 | 現貨採購、來源單一 |
| 銷售合約 | 可調價或有成本連動條款 | 長期固定售價 |
| 市場位置 | 產品差異化、客戶分散 | 同質競爭、客戶集中 |
個別企業通常不會完整揭露鉺用量、採購價與庫存水位。投資人很難僅憑鉺價精確計算毛利變化,較合理的做法是閱讀年報中的原料風險、供應商集中度與合約說明,再觀察公司對毛利率及資本支出的指引。
四、持有多檔電子股仍可能高度集中
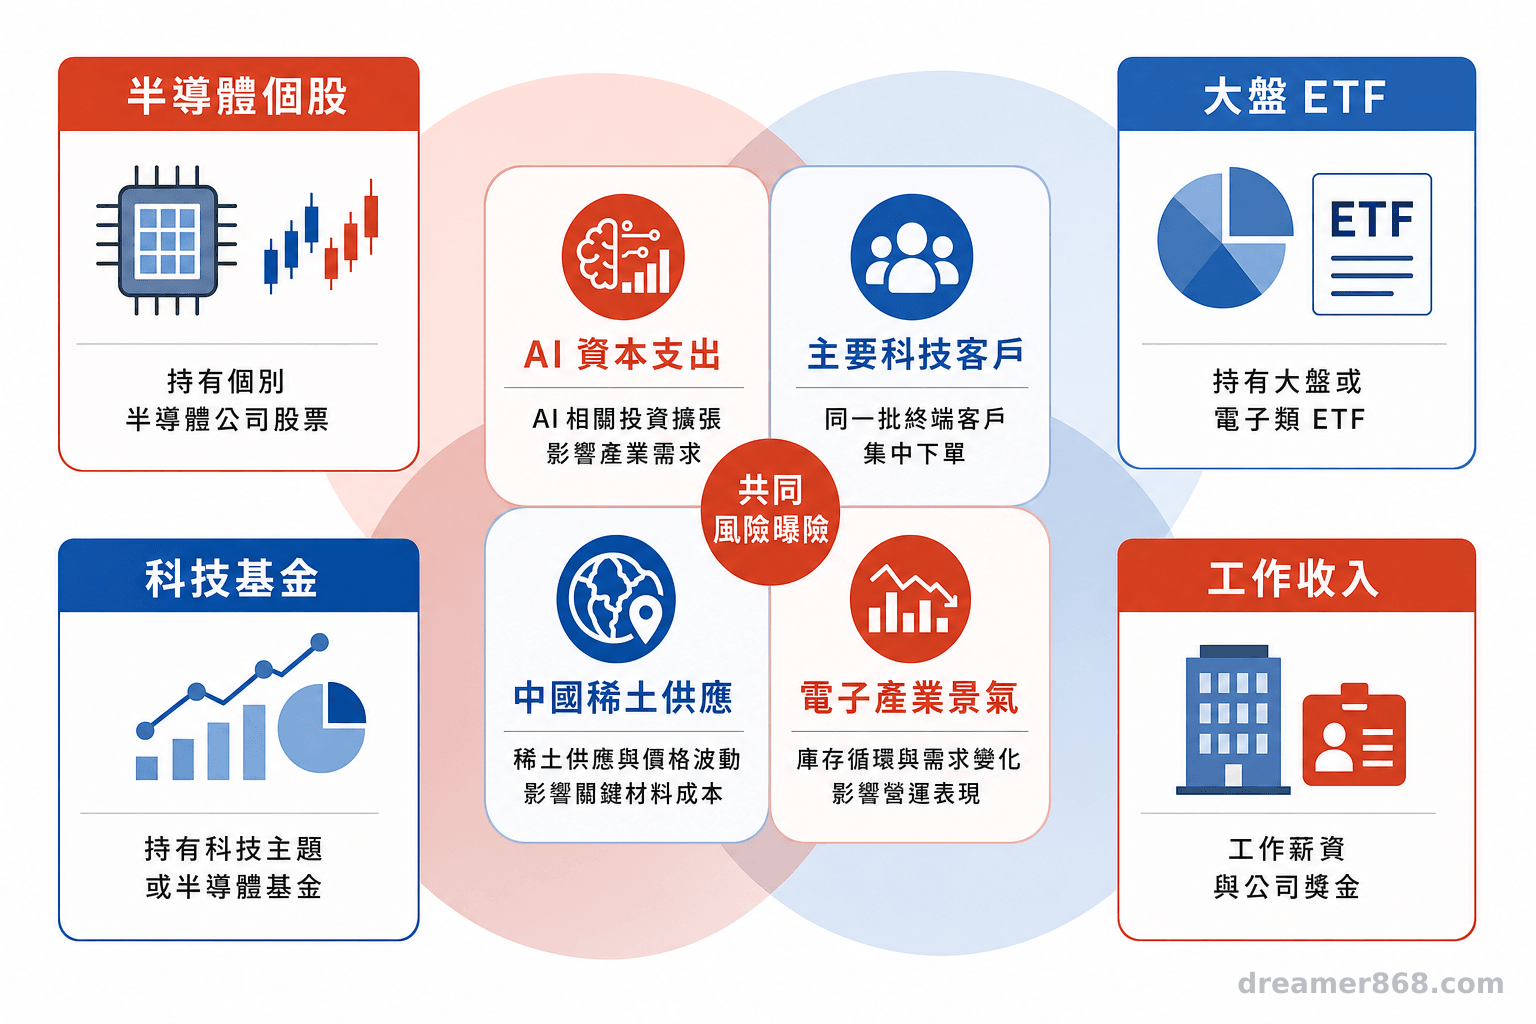
持股檔數增加不必然降低集中風險;若企業同屬電子產業、服務相同終端客戶,或依賴同一材料與供應地區,經濟曝險仍可能重疊。
表面上,晶圓製造、封裝測試、網通、伺服器與電子零組件分屬不同次產業。往下穿透後,收入可能都綁在 AI 資本支出、同一批國際客戶或同一地區供應。上游材料受擾、客戶延後投資或景氣反轉時,多檔股票可能同方向波動。
基金與 ETF 也要穿透檢查。家庭若在不同券商分別持有電子股、大盤 ETF、科技基金與投資型帳戶,只看各帳戶的名稱,很容易低估重複持有的半導體權值股。財務也需要健檢,第一步是把全部帳戶放到同一張表,而非分開計算持股檔數。
這種隱形集中會影響退休與家庭現金流。當工作收入、公司分紅與投資資產都連結科技景氣,市場下跌可能同時壓縮收入與資產價值。真正該衡量的是家庭能否承受同步波動,以及短期支出會不會被迫在低點動用投資部位。
五、用三張清單盤點家庭科技持股
先列材料依賴,再評估企業的成本緩衝與轉嫁能力,最後把個股、基金、ETF 及工作收入合併計算產業曝險。
清單一:材料依賴與替代供應
- 公司產品是否使用稀土相關材料、光學元件或高階設備?
- 依賴的是礦產、分離精煉、特殊材料,或已加工零組件?
- 供應來源是否集中在單一國家或少數供應商?
- 是否有替代材料、第二供應商或回收來源?認證需要多久?
清單二:成本緩衝與轉嫁能力
- 原料成本占產品成本的比重高低為何?
- 公司有多少庫存,採現貨、長約或固定價格?
- 銷售合約能否調價,調價是否存在時間差?
- 毛利率下降時,現金流與資本支出是否仍有緩衝?
清單三:家庭總資產集中度
- 合併所有券商、基金、ETF、退休帳戶與投資型帳戶。
- 穿透基金與 ETF 的主要持股,找出重複公司與共同產業。
- 加入薪資、分紅與自家公司股權,計算科技景氣曝險。
- 模擬科技資產同步下跌時,家庭預備金能支應多久。
- 先看企業依賴哪個供應環節,不把「中國供應占比」混成一個數字。
- 再看存貨、長約、替代來源與議價能力,判斷成本由誰承擔。
- 最後合併個股、基金、ETF 與工作收入,才看得到家庭真正的集中度。
完成盤點後,若單一產業曝險已超出家庭可承受範圍,可與合格財務專業人士討論調整方案。工具沒有好壞,只有適不適合;調整幅度仍要配合時間、現金流、風險承受度及稅務成本。
六、把鉺價當成持股壓力測試訊號
先盤點供應鏈依賴與家庭集中度,持續追蹤正式政策、出口量及企業揭露;不要把單一稀土報價當成短線交易訊號。
鉺價波動揭露的是共同供應來源與成本傳導的脆弱點。對臺灣科技供應鏈的實際影響,仍取決於用量、存貨、採購合約、替代來源、匯率、終端需求及議價能力,不代表所有半導體或科技公司會承受相同程度的衝擊。
公開資訊也有邊界。鉺市場規模小,報價口徑可能不同;企業少有完整的鉺採購揭露;出口管制與豁免狀態也可能快速改變。後續觀察時,應把政策公告、許可執行情形、實際出口量及企業財報分層查證。
「安全感來自數字,安心感來自財務系統。」鉺價提供一個檢查數字的起點,完整的家庭資產配置才是承受供應鏈波動的系統。
參考文獻
本文優先採用稀土產業資料、中國商務部與海關總署公告,以及 USGS、OECD 的資料;所有連結均於 2026 年 8 月 21 日查核。
- SDM Magnetics. (2026). Erbium Prices Rise: What It Means for Samarium Cobalt Magnets. https://sdmmagnets.com/erbium/
- U.S. Geological Survey. (2025). About the 2025 List of Critical Minerals. https://www.usgs.gov/programs/mineral-resources-program/science/about-2025-list-critical-minerals
- Dugoua E, et al. (2026). Critical minerals and clean energy applications: The role of innovation across the supply chain. OECD Environment Working Papers, No. 273. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/04/critical-minerals-and-clean-energy-applications_b903b62a/e3b08f4d-en.pdf
- 中華人民共和國商務部、海關總署(2025)。商務部、海關總署公告 2025 年第 70 號:公布暫停實施商務部、海關總署公告 2025 年第 55 號、56 號、57 號、58 號及商務部公告 2025 年第 61 號、62 號的決定。https://www.mofcom.gov.cn/zfxxgk/gkml/art/2025/art_b1bff63a6bdd412a99c84203dd30fd39.html
- 中華人民共和國商務部、海關總署(2025)。商務部、海關總署公告 2025 年第 57 號:公布對部分中重稀土相關物項實施出口管制的決定。https://www.mofcom.gov.cn/zfxxgk/gkml/art/2025/art_b9cf403808634a649ce8b3f921f4dcf3.html
常見問答
鉺價格上漲會讓所有科技股下跌嗎?
不會得出這種必然結論。股價還受需求、估值、匯率、競爭、財報與市場情緒影響,鉺價只能作為供應鏈風險訊號之一。
鉺是半導體晶片的主要原料嗎?
不能一概而論。鉺較明確的科技用途在光纖、光放大器與雷射,會透過通訊、設備及資料中心基礎建設連到半導體供應鏈,但並非所有晶片都大量使用鉺。
有 ETF 就不需要檢查集中度嗎?
仍然需要。ETF 可能高度集中於少數電子權值股,也可能與你直接持有的個股重疊,應穿透主要成分並合併其他帳戶評估。
看到出口管制消息,該立即調整持股嗎?
消息本身不足以形成個別買賣判斷。先確認是市場疑慮、正式公告或實際出口變化,再檢查家庭承受度;需要調整時,可與合格財務專業人士討論。
圖:吳芳圳/尊茂財務規劃