
退休家庭可能同時領著債券票息或年金給付,也背著房貸。長天期債券市價、美元換回新台幣的金額,以及浮動房貸月付,會受市場與契約條件影響。
FRED 的每日序列顯示,2026 年 9 月 10 日美國 10 年期公債殖利率為 4.95%,前一交易日 9 月 9 日為 4.83%;Freddie Mac 同日公布的美國 30 年固定房貸週均利率為 6.76%,前一週 9 月 3 日為 6.71%。其後較新的觀察值分別是美國財政部 9 月 30 日的 5.29%(相隔 20 天),以及 Freddie Mac 9 月 24 日的 7.03%(相隔 14 天)。兩組資料的發布頻率不同,也都不是台灣房貸報價,可查美國財政部每日殖利率表及Freddie Mac 房貸週報資料核對定義。
一、殖利率上升,退休家庭先看懂哪兩個數字?
先分清楚債券的「持有期間現金流」與「中途出售價格」,再看資金何時需要動用。殖利率上升時,既有固定票息債券的市價通常承壓,年期越長,價格對利率變化通常越敏感。
債券價格是未來票息與本金折算到今天的價值。新發行債券提供較高殖利率時,舊債券固定的票息吸引力相對下降,市場價格便可能調整。若持有到期且發行人依約付款,投資人收到的票息與本金仍依債券條款計算;若必須在到期前出售,成交價可能低於買入價格。信用風險、流動性與匯率也會改變結果,因此殖利率變動不會單獨決定實際報酬。
例如,家庭持有 20 年期美元債券,卻預計 3 年後支付長照或子女生活費,就不能只看票面利率。應同時核對到期日、目前市價、可能的出售折價與換匯安排。退休者與即將退休者,可先把收入、支出和資產到期日放進現金流表。主要收入即將中斷的家庭,若持有長天期海外債券或近期需要用錢,也應檢查可能的出售折價與資金時點。
二、高債務、企業融資與油價,怎麼牽動全球殖利率?
政府與企業發債增加,代表市場需要吸收更多債券;借款需求、通膨預期、央行政策與投資人需求會共同影響殖利率,不能把變化歸因於單一因素。
OECD《Global Debt Report 2026》估計,政府與企業 2026 年將從債券市場借入 29 兆美元,比 2024 年高 17%;報告估算全球主權與企業債券市場合計規模為 109 兆美元。
這些數字有特定市場範圍,反映的是融資需求與市場規模,不能直接推導某一國殖利率必然上升。主權債風險與政府償債能力、融資成本及市場承接需求有關,不能只看單一殖利率數字。OECD 報告指出,政府與企業為減輕長期利率上升對借款成本的影響,轉向較短年期發債;這能降低近期成本,也會增加再融資風險。
「政府與企業轉向較短年期發債,以減輕長期利率上升的影響,但這會增加再融資風險。」— OECD《Global Debt Report 2026》(編譯)
油價若持續走高,運輸與生產成本可能上升,市場也會重新評估通膨與利率路徑。IMF 2026 年 4 月《全球金融穩定報告》指出,中東戰事期間,能源價格上升推高通膨預期與不確定性,主要市場公債殖利率也隨之走高、波動加劇。
這類關係仍取決於衝擊是否持續、通膨預期是否改變,以及央行如何回應;油價也不是每一次殖利率變動的唯一因素。IMF 報告分析的是中東戰事期間的市場反應,不宜直接套用為台灣利率預測。
三、海外債券、美元避險與房貸壓力會落在哪裡?
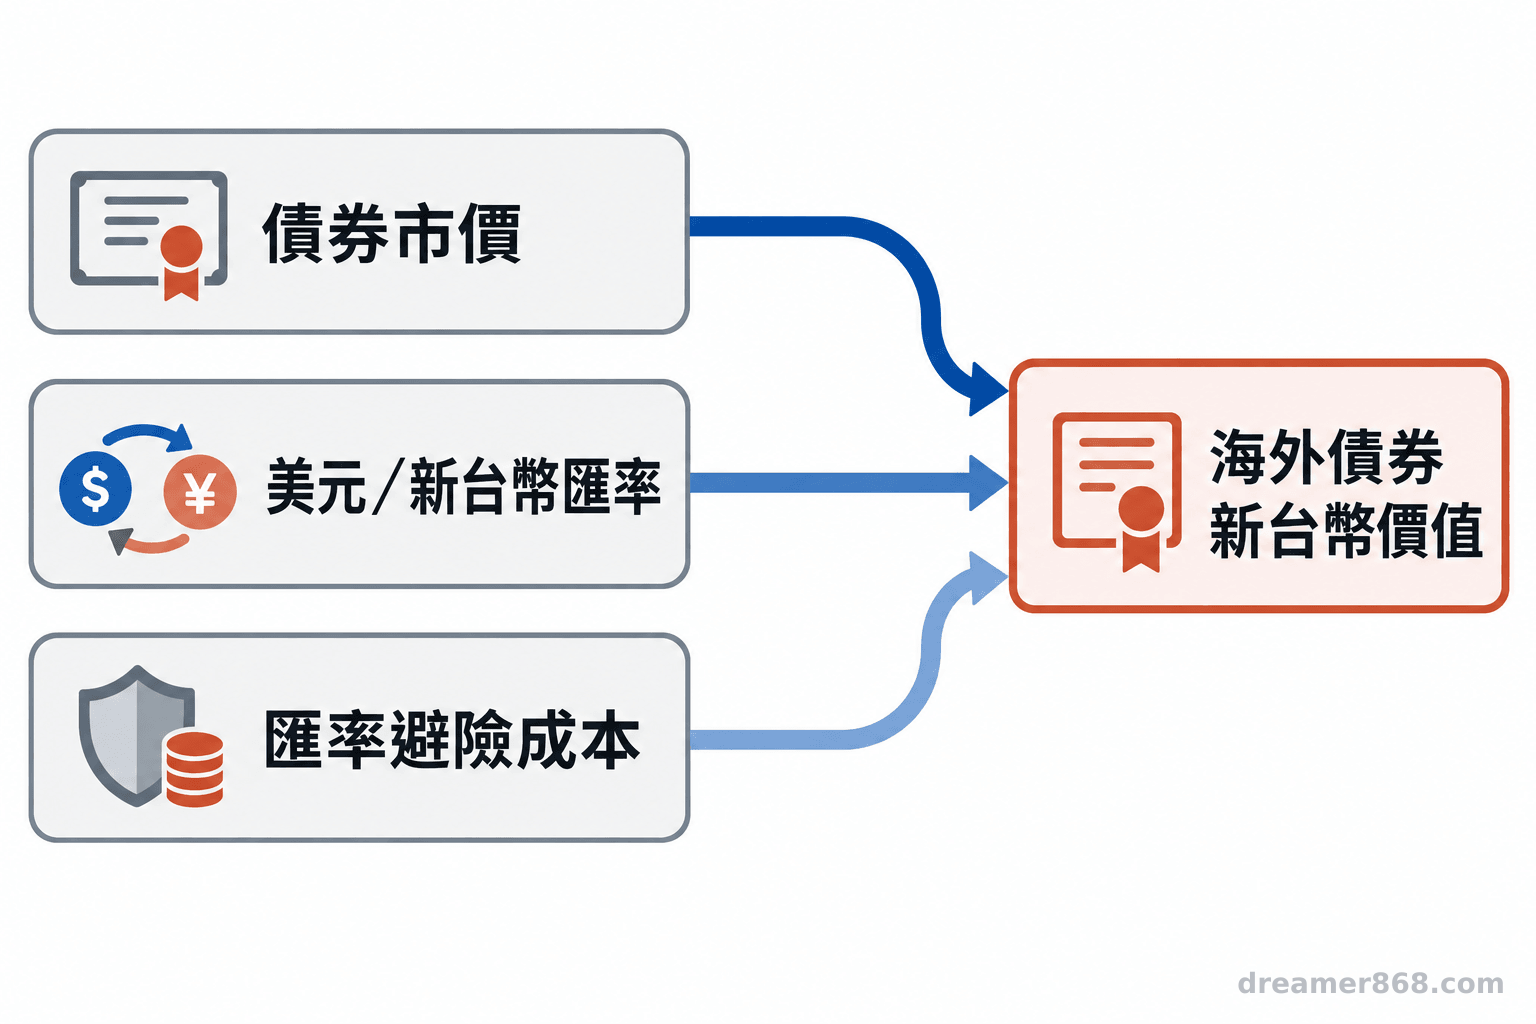
海外資產要同時看債券價格、美元匯率與避險成本;台灣房貸則應看自己的利率調整方式與契約,不用美國固定房貸數據推估月付。
美元債券即使按美元計價的票息沒有改變,換回新台幣時仍會受匯率影響。若採用避險工具,避險成本會隨利差、匯率與工具條件變化。長天期債券市價波動、美元匯率與避險成本可能同時改變海外資產的本幣價值;需要在短期動用資金的人,應把可能出售的時點一併納入評估。
台灣浮動利率房貸的重訂價時點、指標利率、加碼方式與計息條件依金融機構契約而異。可先向貸款機構確認下次調整日期、利率如何連動、剩餘本金與提前清償條件。近期要再融資、房貸支出占收入較高,或家庭現金流主要靠單一收入來源的人,應把利率調升後的月付與收入中斷情境一起測試。
年金保單也要拆開看保證利率、宣告利率、解約價值與實際給付條件。這些欄位代表不同契約概念,不能將宣告利率當成保證給付,也不能只憑市場殖利率判斷是否解約。若家庭需要安排遺產或照護資金,保險、信託等工具還有適用條件、費用與流動性限制,宜逐項核對契約並諮詢合格專業人士。
四、退休現金流怎麼做家庭壓力測試?
把每月收入、必要支出、債務還款、可動用現金與資產到期日放在同一張表,再逐一測試利率上升、收入中斷及提前用錢時,家庭是否仍能支付必要開銷。
第一步是盤點穩定收入,例如退休金、租金、債券票息與保單給付;再列出生活費、醫療照護、保費、房貸與其他固定還款。現金與短期可變現資產分開列,並記下各筆資產到期時間、提前解約條件及可能損失。市場報酬不穩定的資產,不宜直接當成每月必定到帳的收入。
第二步設定家庭自己的測試幅度。可問:「房貸利率增加一個百分點,月付會差多少?」「主要收入暫停半年,現金能否支付必要支出?」「一年內需要一筆照護費,哪些資產能按時變現?」測試數值是情境假設,不是利率預測。
以簡化試算為例,假設剩餘房貸 600 萬元、還款期 20 年、本息平均攤還,利率由年息 2.5% 升至 3.5%,每月本息約由 3.18 萬元增至 3.48 萬元,增加約 3,000 元。此例未計入銀行契約差異、費用與實際重訂價方式,只用來說明利率敏感度。將增加的月付放回家庭預算後,再看減少非必要支出、保留現金或調整還款計畫是否可行。
五、分散到期年限與預留現金,如何接上傳承安排?
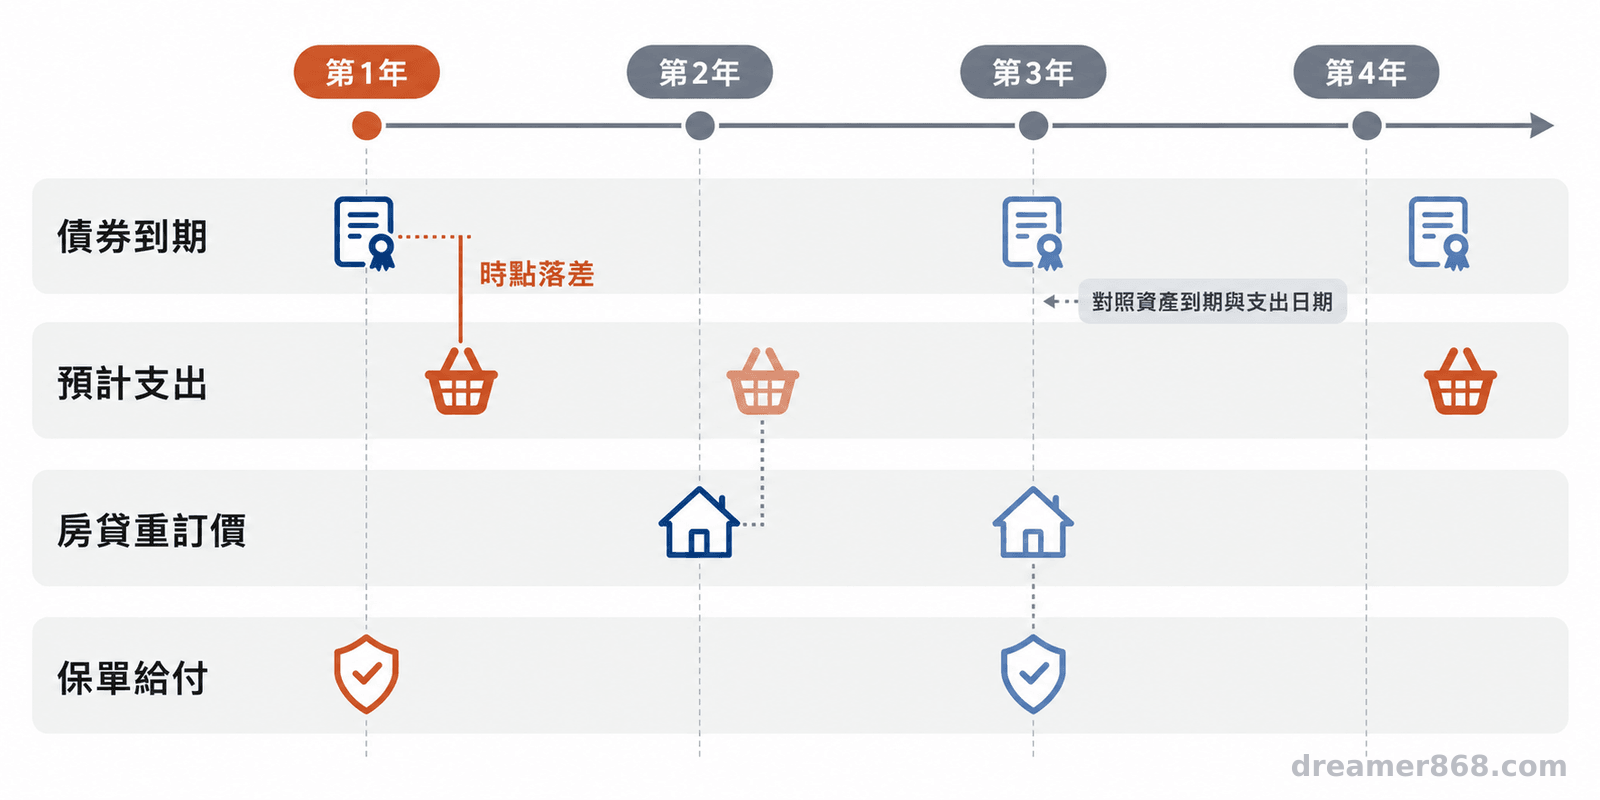
先對照債券到期日與預計支出日,避免短期現金需求被迫依賴出售長天期資產;再核對房貸、保單與傳承工具的條款、成本及變現時間。
把債券到期年分與預計支出日期並列,例如家人預定開始照護的月份,確認到期本金或其他現金來源能否及時支應。短期要用的資金需考慮流動性與價格波動;長期資產則要衡量利率、信用與幣別風險,配置仍須配合家庭收入、負債及承受能力。
傳承安排可一併列出保單受益人、可領取日期、給付條件、解約限制,以及信託管理成本。若有共同持有資產或未清償房貸,還要確認誰能動用資金、變現需時多久,以及支出是否早於債券到期或保單給付。逐項核對現金需求、受益人與可用日期,才能評估安排是否符合家庭需要。
- 先分清持有到期現金流與中途出售價格,再看債券年期、匯率及避險成本。
- 房貸壓力測試應採用自己的契約利率、重訂價日期與剩餘本金;美國房貸數字僅供市場觀察。
- 將收入中斷、利率增加及提前用錢列入家庭現金流情境,並核對保單與傳承工具的流動性限制。
參考文獻
- U.S. Department of the Treasury. Daily Treasury Par Yield Curve Rates (2026). https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?field_tdr_date_value=2026&type=daily_treasury_yield_curve
- Freddie Mac. Mortgage Market Survey Archive: Weekly Data (2026). https://www.freddiemac.com/pmms/archive
- OECD (2026). Global Debt Report 2026: Sustaining Debt Market Resilience Under Growing Pressure. OECD Publishing. https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/03/global-debt-report-2026_59d2d627/e9d80efd-en.pdf
- International Monetary Fund (2026). Global Financial Stability Report, April 2026: Global Financial Markets Confront the War in the Middle East and Amplification Risks. https://www.imf.org/-/media/files/publications/gfsr/2026/april/english/text.pdf
常見問答
殖利率上升,債券一定會賠錢嗎?
不一定。殖利率變動可能使既有債券市價下跌,但實際結果也受到到期時間、信用風險、票息、匯率與是否需要提前出售影響。持有到期的現金流依債券條件計算,仍須考慮信用與違約風險。
美國 30 年房貸利率可以用來估算台灣房貸月付嗎?
不可以直接代入。Freddie Mac 這項序列是美國 30 年期固定房貸平均利率,台灣貸款依本地銀行報價與個別契約計息,請以自己的貸款條件試算。
年金保單的保證利率等於實際領到的報酬嗎?
需看保單條款中的保證利率適用範圍、計算基礎、費用、給付方式與解約價值。宣告利率與保證利率是不同概念,應分別確認。
退休前應預留多少還款現金?
沒有適用所有家庭的固定金額。可先列出必要月支出、貸款重訂價風險、收入來源與短期照護需求,再用不同收入中斷期間測試可用現金能否支應,必要時與合格財務或金融專業人士討論。 先整理家庭每月必要支出、債券到期年限、房貸利率調整方式、保單條款與可動用現金,再依家庭目標與承受能力檢視下一步。若涉及資產配置、貸款或傳承工具,應由合格財務或金融專業人士依個別狀況評估。
圖:吳芳圳/尊茂財務規劃