
作者:吳芳圳
低費用率、分散持有、長期投入,是許多家庭規劃退休資產時採用海外ETF的理由。這套方法能降低選錯單一公司的衝擊,卻容易漏掉另一份成本:當成分企業的股東權利逐漸縮小,基金又必須繼續追蹤指數,誰會替受益人監督管理層?
財務健檢不能只看報酬、波動與費用。基金如何投票、是否公開議合紀錄,以及資金集中在哪些公司,也會影響長期持有的治理品質。
一、退休部位年度健檢,先找出誰代為投票
多數情況下,表決權由基金管理人或其受託安排依代理投票政策行使,ETF受益人通常不會逐案替成分企業投票。
持有ETF受益單位與直接登記為公司股東不同。跨境基金的實際投票流程,會受基金註冊地、法律架構、股份類別、持股期間及證券借貸影響。購買同一品牌的不同基金,也不代表必定適用同一份政策。
以美國註冊基金為例,投資人可透過美國證券交易委員會的Form N-PX資料查詢年度代理投票紀錄。搜尋結果有時會把多檔基金放在同一份申報中,所以仍要核對基金全名與涵蓋期間。
退休部位通常持有多年。若管理人缺少議合資源,或公開政策與實際投票不一致,代理成本可能在長期累積。安全感來自數字,安心感來自財務系統;治理紀錄就是這套系統裡常被漏看的檢查項目。
二、先查三類文件,再決定是否適合長期持有
先確認基金與註冊地,再依序查投票政策、逐案紀錄、議合報告及市場集中度,最後與費用率放在同一張表比較。
- 確認標的:記下基金完整名稱、股份類別、註冊地與追蹤指數。
- 查看政策:在基金官網搜尋「proxy voting policy」,檢查董事問責、薪酬、股權稀釋與雙重股權原則。
- 核對行動:搜尋「voting record」或Form N-PX,抽查高權重企業的重大議案與管理人投票。
- 閱讀議合:搜尋「investment stewardship」,了解議合主題、追蹤方式與公開成果。
- 加入集中度:比較前十大持股、國家及產業權重,再連同費用率與追蹤誤差一起評估。
公開政策只代表管理人的原則,不能取代逐案紀錄。反對管理層的比例也不宜單獨當成治理分數,還要看議案內容、當地制度與管理人提出的理由。
三、用挪威主權財富基金的警告校準判斷
其關注面向包括差別投票權、創辦人控制的防護機制、公司資訊取得,以及股東追究公司與董事責任的能力。
Reuters於2026年8月報導,管理挪威政府全球養老基金的官員警告,主要市場的股東權利正在受到侵蝕,相關疑慮遍及美國、英國、歐洲及香港。報導也提到,交易所為爭取上市案而放寬規則,可能讓創辦人與內部人的控制力增加。
「許多市場的股東權利都在減弱。」挪威央行投資管理公司治理與法遵長 Carine Smith Ihenacho 接受 Reuters 訪問時表示。
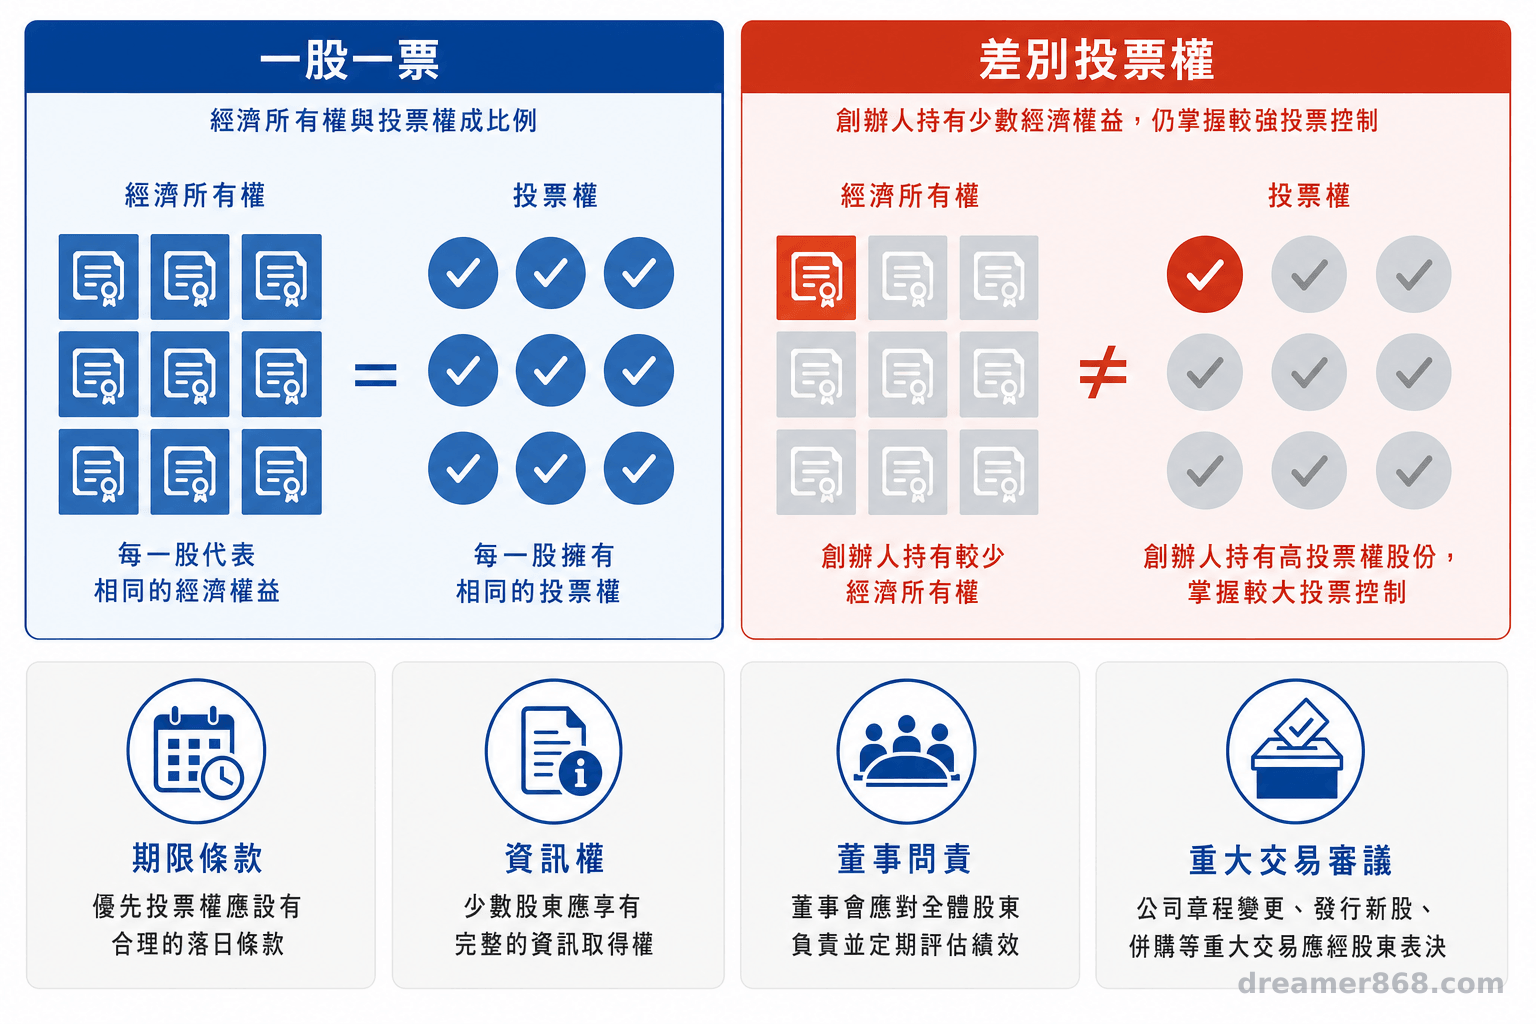
差別投票權,是同一家公司不同類別股份擁有不同表決權。創辦人可能只持有部分經濟權益,卻靠高表決權股份維持控制。這種安排有其經營考量,投資人仍要查看高表決權是否設有期限、重大交易如何審議,以及少數股東能否取得充分資訊。
挪威央行投資管理公司的全球投票準則主張,表決權應與現金流權利相稱,不平等投票權應有期限;股東也應能批准章程、增發股份及併購等根本性變更。這些原則提供一把尺,用來檢視控制力是否搭配足夠問責機制。
四、把兩種集中風險放進年度檢視
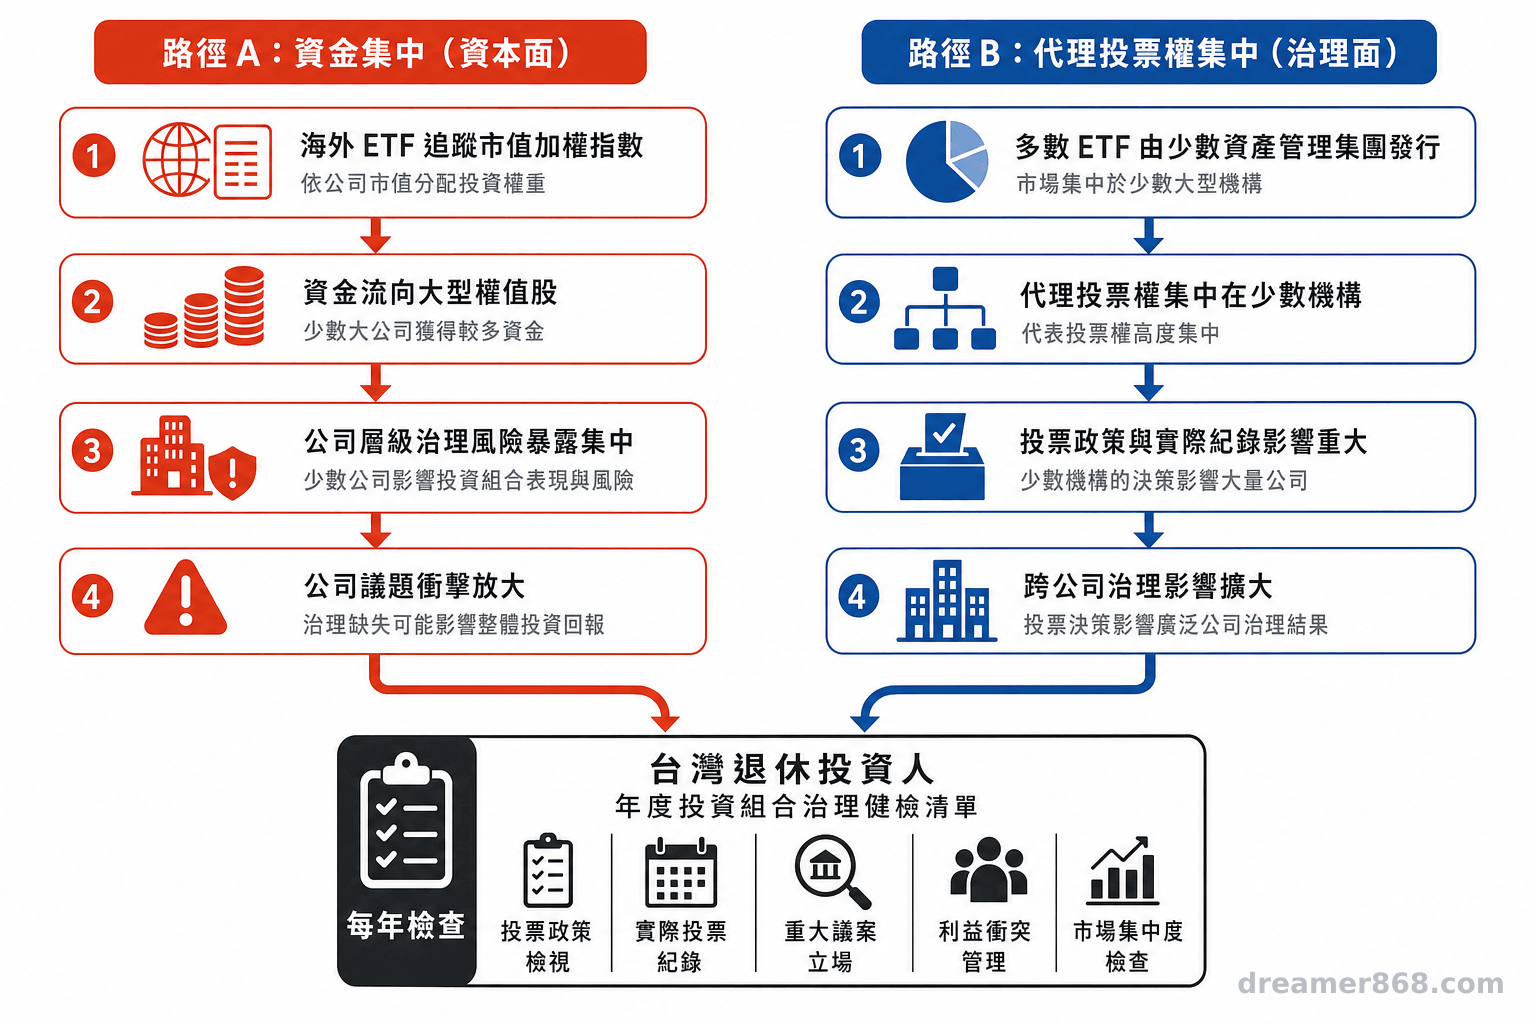
需要分開檢查成分股權重集中與投票權集中:前者回答資金壓在哪裡,後者回答誰集中替投資人監督公司。
市值加權指數可能由少數大型公司主導。名稱中有「大型」或「全球」,不代表每家公司權重平均。如果高權重企業採差別投票權或由創辦人控制,投資組合的治理曝險也可能集中。
另一條路徑是資產管理機構集中。即使基金持有數百家公司,大量股東表決仍可能由少數管理集團代為決定。OECD對公司所有權與集中度的研究指出,機構投資人與指數投資的重要性上升,使所有權結構及其公司治理影響更值得關注。
| 健檢項目 | 核心問題 | 可查資料 |
|---|---|---|
| 成分股集中 | 資金集中於哪些公司、產業與市場? | 前十大持股、權重、指數規則 |
| 投票權集中 | 誰代表受益人投票? | 代理投票政策、逐案紀錄 |
| 控制權結構 | 經濟權益與表決權是否對稱? | 雙重股權揭露、股東會資料 |
| 監督落差 | 政策是否落實於行動? | 議合報告、投票理由與後續追蹤 |
五、被動投資省下選股,不會省下治理風險
不能完全避開。大型指數可分散個股風險,但成分企業的管理層利益衝突、股東權利弱化與控制權問題,仍會留在投資組合裡。
指數基金依規則持有成分股。公司只要仍在指數中,基金若因治理疑慮自行大幅減碼,便可能偏離追蹤目標。主動賣出的空間受限後,代理投票與議合就成為重要的監督手段。
「代理成本」可理解為出資者把公司交給管理層經營後,為了監督利益衝突所付出的代價。董事問責困難、股權遭不公平稀釋或關係人交易欠缺透明,都可能提高這類成本,並形成治理折價風險。
治理折價不等於股價必然下跌。估值與長期報酬還會受到產業、公司規模、控制權結構及市場週期影響。對退休投資人而言,合理做法是把治理列為一項風險因子,而非據此預測某檔基金的績效。
- 大型指數能降低單一公司風險,無法排除公司治理與市場集中風險。
- 股東權利弱化可能增加代理成本及治理折價風險,但不能直接推導個別ETF報酬。
- 基金健檢應同時比較投票政策、實際紀錄、議合成果、控制權結構與費用率。
- 先診斷整體退休配置,再判斷工具是否適合家庭目標與承受能力。
財務規劃的核心是人生安排。企業主、專業人士與家庭決策者若把海外ETF放在退休或傳承架構中,可以現在就打開基金官網完成這張檢查表,並在定期檢視時追蹤政策與紀錄是否改變。需要整合現金流、退休年限、稅務與傳承安排時,再由合格專業人員依個別狀況評估。
股東權利制度因市場、註冊地、基金政策及持股期間而異;治理品質與估值或報酬也受多項因素共同影響。本文提供一般性金融教育資訊,不構成個人化投資建議,也不推薦特定金融商品。
參考文獻
本文以Reuters報導、挪威央行投資管理公司投票準則、美國SEC查詢說明與OECD研究交叉整理,所有連結均於撰稿時查驗。
- Fouche G. (2026). Mighty Norway wealth fund warns of erosion in shareholder rights. Reuters(Euronext授權刊載). https://live.euronext.com/en/financial-news/mighty-norway-wealth-fund-warns-erosion-shareholder-rights
- Norges Bank Investment Management. (2025). Global voting guidelines. https://www.nbim.no/en/responsible-investment/voting/global-voting-guidelines/
- U.S. Securities and Exchange Commission. (2009). Search for Mutual Fund Proxy Voting Records. https://www.sec.gov/search-filings/mutual-funds-search/search-mutual-fund-proxy-voting-records
- Medina A, De La Cruz A, Tang Y. (2022). Corporate ownership and concentration. OECD Corporate Governance Working Papers, No. 27. https://www.oecd.org/content/dam/oecd/en/publications/reports/2022/09/corporate-ownership-and-concentration_071a223d/bc3adca3-en.pdf
常見問答
費用率低的ETF,治理品質就比較好嗎?
兩者沒有必然關係。費用率衡量持有成本,治理品質還要從投票政策、逐案紀錄與議合資源另外評估。
海外ETF怎麼查投票紀錄?
先到基金管理公司官網搜尋基金名稱加上「voting record」。美國註冊基金也可透過SEC的Form N-PX頁面查詢。
雙重股權結構一定不利於投資人嗎?
不宜一概而論。應檢查高表決權的期限、資訊揭露、重大交易審議及少數股東保障,再判斷治理風險。
看過投票紀錄就能避開投資損失嗎?
不能。投票紀錄只是基金健檢的一部分,仍須評估資產配置、波動、匯率、費用、市場集中度與個人承受能力。
圖:吳芳圳/尊茂財務規劃