
夫妻相互贈與不計入贈與總額,但這不等於往後不會涉及遺產稅。財政部稅務入口網說明,若被繼承人在死亡前二年內贈與配偶或特定親屬,相關財產原則上要併入遺產總額申報;若款項是在死亡後才從帳戶轉出,還得先釐清死亡時的財產歸屬與交易性質。新聞中「過世一小時轉走690萬元」的案例,核心爭點也包括夫妻間資金究竟是借款、贈與,或其他往來。
一、夫妻贈與免贈與稅,為什麼仍可能併入遺產?
夫妻相互贈與不計入贈與總額,處理的是贈與稅;死亡前二年內贈與配偶的財產,仍可能依遺產稅法併入遺產總額。兩種稅的課稅時點與判斷方式不同,不能把前者當成永久免稅。
財政部主管法規將贈與定義為財產所有人無償給予、經他人允受而生效的行為;同法第20條列明,配偶相互贈與的財產不計入贈與總額。這代表符合贈與要件的夫妻財產移轉,在贈與稅計算上有特別規定。它沒有刪除另一個時間點的遺產稅義務。(遺產及贈與稅法第4、20條)
常聽到「夫妻贈與免稅?其實是緩徵」這句提醒,較精確的理解是:夫妻相互贈與不計入贈與總額,但若贈與人於移轉後二年內死亡,該財產可能被視為遺產併計課稅。這種情況下,贈與稅問題沒有當然消失;不過也不能說所有夫妻贈與都只是延後課稅,是否落入二年規則、財產狀態及案件適用規定都要個別確認。
「配偶相互贈與之財產」不計入贈與總額;死亡前二年內贈與配偶的財產,另依遺產稅法規定判斷是否併計。(依據:《遺產及贈與稅法》第20條、第15條)
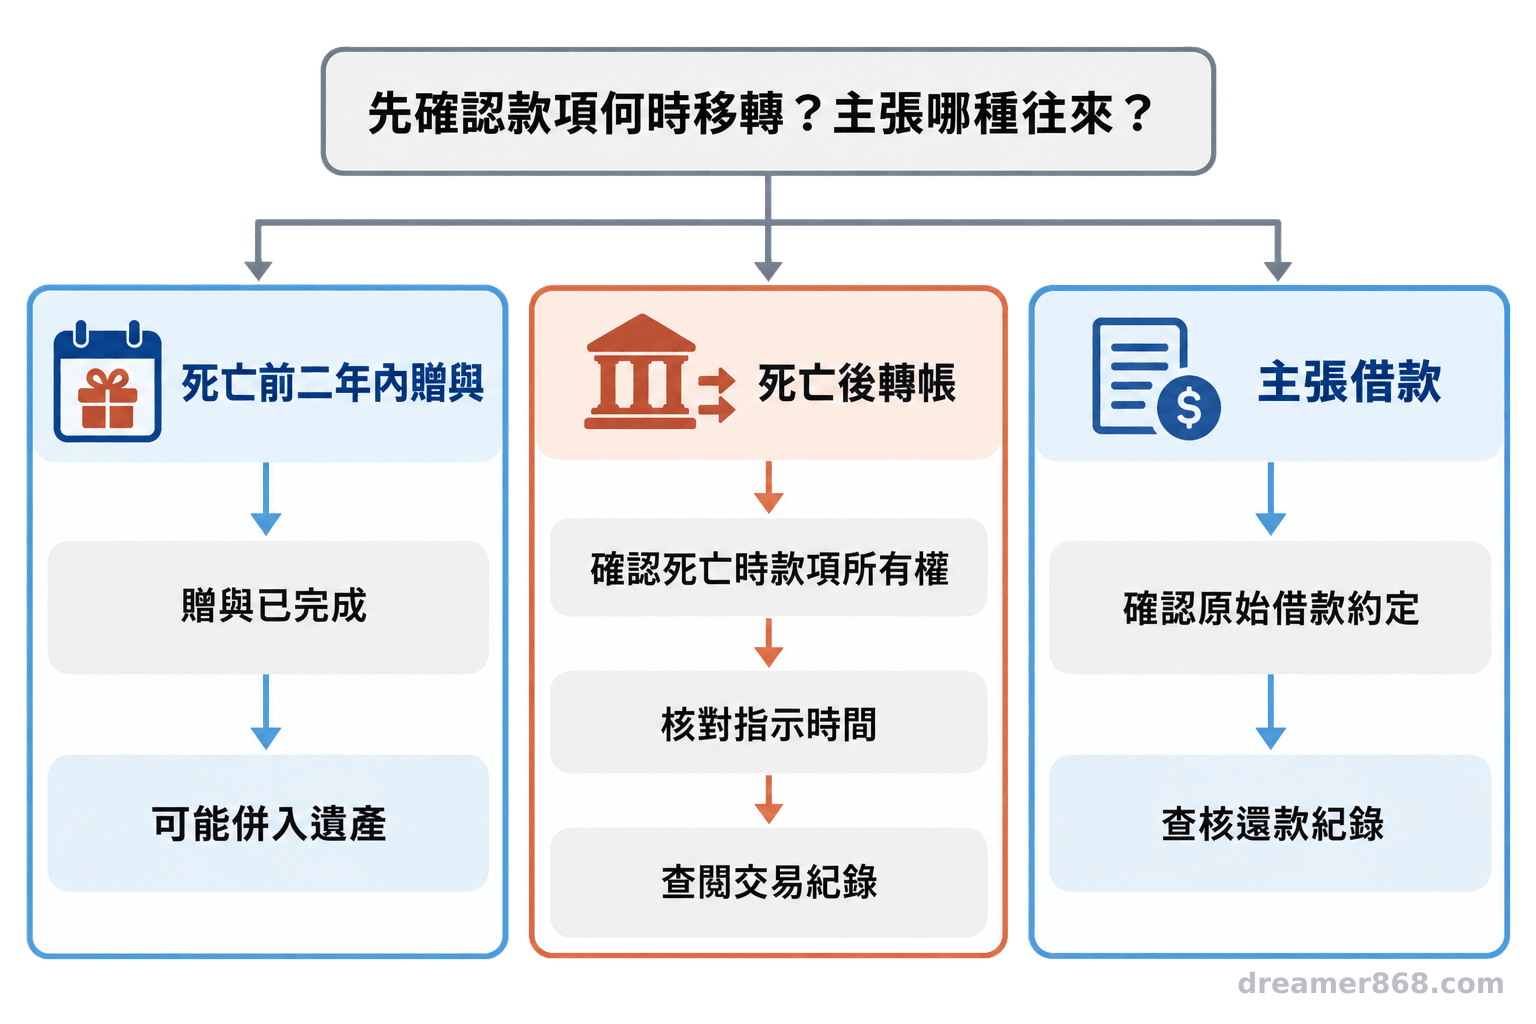
二、死亡前二年贈與和死亡後轉帳,法律性質不同
死亡前已完成的贈與,可能適用二年內併計規則;死亡後才完成的轉帳,不能直接當成生前贈與或借款。要核對死亡時間、交易指示何時成立、帳戶權限及完整金流,再判斷款項在死亡時屬於誰。
遺產總額原則上包括被繼承人死亡時的財產。若匯款在死亡後才執行,這筆交易的時間點會成為重要資料,但單看轉帳時間也不足以判斷整件事是否合法或稅務結果。應進一步查明指示人、操作人、銀行處理時間、款項來源與用途,以及當時是否已有有效的債權債務或其他權利安排。
報導中的個案發生於2020年。經濟日報指出,申報人提出多筆夫妻資金往來,主張死者生前尚欠款項;國稅局查核後,認為部分主張欠缺借款金額、期間、還款方式等足以確認借貸合意的資料。報導並稱,其中約690萬元是在死亡一個多小時後才轉入配偶帳戶。這些是該案的查核事實,不代表每筆死亡後轉帳都會得到相同認定。(經濟日報報導)
夫妻資金往來若主張為借款,匯款紀錄只能證明錢曾經移動,通常還要能說明為何移轉、是否約定返還、何時到期、過往如何還款。若是贈與、代墊家用或共同投資,也應依實際關係留存相應資料。帳面上寫「借款」或事後補做一張借據,不必然能證明當初有借還合意。
三、2026年修法改了什麼,案件要看哪個日期?
2026年9月11日公布的修法,主要調整死亡前二年特定親屬受贈財產所生遺產稅的負擔方式,以及配偶剩餘財產差額分配請求權的計算。判斷個案時,要同時核對死亡日期、修法生效時間與法條的過渡規定。
修法前,憲法法庭在113年憲判字第11號指出,配偶因死亡前二年內受贈財產所生稅額的負擔方式,及相關剩餘財產差額分配請求權扣除規定,仍需立法檢討。(憲法法庭判決)財政部曾發布過渡處理原則,對擬制遺產部分與其他遺產分別計算稅額、分別開單;2026年修法再明定,特定受贈人所受贈財產按比例計算的遺產稅額,由受贈人負納稅義務,並納入相關配偶剩餘財產差額分配請求權計算。(財政部過渡處理原則;財政部賦稅署修法重點)
新法公布日期是2026年9月11日,部分未結案件也有明文過渡安排。例如,法條對2024年10月28日起至2026年修正條文施行前死亡、且配偶拋棄繼承或喪失繼承權的案件,另有適用規定。新聞個案所述死亡日期為2020年,不能只因新聞在2026年報導,就直接把新法套用在當年的事實與核課結果。(遺產及贈與稅法第6、59條)
不同案件可能處於申報、復查、訴願或行政訴訟等階段,結果也可能受到已繳稅額、其他扣除額、配偶財產、繼承關係及證據影響。看到「追繳近千萬」等新聞金額,不能單憑標題推算自家稅額。申報前宜依死亡日期與案件進度,請國稅局或熟悉遺產稅的專業人士確認適用條文及過渡規定。
四、遺產稅申報前,先整理金流與權利證明
先把每筆款項的時間、來源、去向與法律關係連起來,並保留原始文件。遺產繼承人、受贈配偶及正在申報遺產稅的家庭,都應避免只憑轉帳明細推定是贈與或借款。
可依財產類型整理資料:
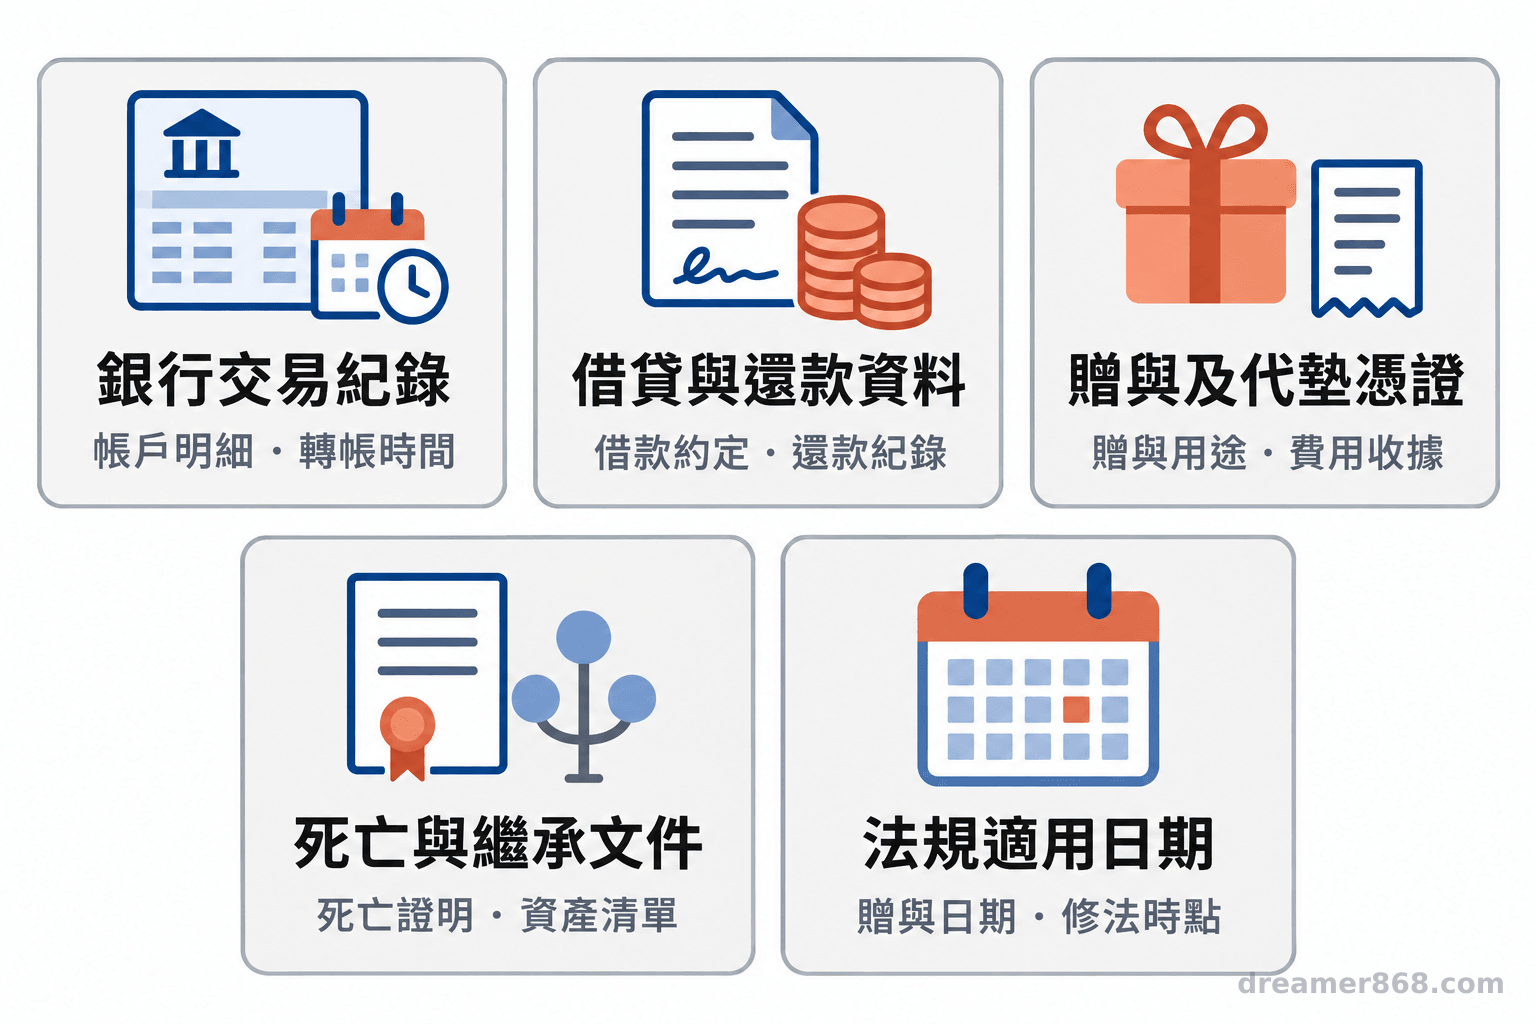
- 銀行往來:保存完整帳戶明細、匯款憑證、交易時間,以及能辨識操作方式或指示來源的紀錄。
- 借貸關係:整理借款時形成的契約、借款目的、金額、期限、利息或無息約定、還款紀錄及雙方往來訊息。
- 贈與及代墊:記錄財產移轉原因、受贈人、款項用途;若是共同生活支出或代墊款,保留收據及結算資料。
- 死亡與申報時點:備妥死亡證明、財產清單、繼承關係資料,確認申報期限與案件所處階段。
- 個案適用法規:比對死亡日期、贈與日期、二年期間及修法過渡規定,必要時向主管國稅局或專業人士確認。
遺產稅法允許扣除被繼承人死亡前未償債務,但要求有確實證明。準備資料時,重點在於讓外部查核者看得出當初雙方的約定與後續履行,而非只看到錢曾經匯過。(遺產及贈與稅法第17條)
- 夫妻相互贈與不計入贈與總額,與遺產稅是不同課稅環節。
- 死亡前二年內贈與特定親屬的財產,依適用規定可能併入遺產總額。
- 死亡後才完成的轉帳,須核對財產歸屬、交易紀錄與法律關係,不能直接當成生前贈與或借款。
- 2026年修法及過渡條款可能影響案件處理,申報前先核對死亡日期與案件狀態。
常見問題
夫妻間贈與不計入贈與總額,處理的是贈與稅。死亡前二年內贈與配偶的財產,依遺產及贈與稅法仍可能併入遺產總額;兩者不能畫上等號。
參考文獻
以下官方法規與財政部資料用於說明規則及修法,新聞報導僅作為個案背景。
- 財政部主管法規共用系統(2026)。《遺產及贈與稅法》。https://law-out.mof.gov.tw/LawContent.aspx?id=FL006067
- 財政部南區國稅局(2026)。〈死亡前2年內贈與,如親屬關係已消滅免併入遺產申報〉。https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=d51739a420a745d1b7b02f451716ed00
- 財政部(2025)。〈財政部發布被繼承人死亡前2年內贈與配偶之財產併計遺產總額課稅稽徵作業處理原則〉。https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=985b3079a7d84a14872ff20fef8f8846
- 財政部賦稅署(2026)。〈總統今(11)日修正公布「遺產及贈與稅法」部分條文〉。https://www.dot.gov.tw/singlehtml/ch26?cntId=f0f89ee6183848d28b60c33b8cdd45e7
- 憲法法庭(2024)。〈113年憲判字第11號判決〉。https://cons.judicial.gov.tw/docdata.aspx?fid=97&id=349244
- 經濟日報(2026)。胡順惠,〈夫過世1小時帳戶竟轉出690萬!妻主張近億借款遭剔除〉。https://money.udn.com/money/story/6710/9753487
常見問答
夫妻贈與後多久,才不會落入死亡前二年併計規則?
遺產及贈與稅法第15條處理的是死亡前二年內贈與特定親屬的財產。是否併計仍須確認贈與是否成立、財產內容及案件適用規定,不能只用匯款日期自行判斷。
配偶在親人過世後把存款轉到自己帳戶,該如何釐清?
不能僅憑轉帳時間下結論。應查明死亡時點、帳戶與財產權屬、操作人及交易指示等事實;若涉及遺產管理或繼承爭議,應先保留紀錄並詢問國稅局或法律專業人士。
夫妻間沒有借款契約,還能主張未償債務嗎?
是否有書面契約不是唯一判準,但主張扣除的一方仍須提出足以證明借貸合意、還款義務及未清償狀態的資料。單有資金往來紀錄,未必能證明每筆款項都是借款。
2026年修法適用所有尚未繳完遺產稅的案件嗎?
不一定。修法對部分未結案件及特定期間死亡案件設有適用規定,仍須依死亡日期、案件狀態與過渡條文逐案確認。
圖:吳芳圳/尊茂財務規劃