
海外存款或金融債的高利率,可能包含幣別、期限、信用或流動性風險補償。只看收益率,會漏掉銀行承受呆帳的能力。
德州比率(Texas ratio)是第一道篩檢。完整評估還要辨認商品、檢查銀行,再核對現金流。
作者:吳芳圳
一、先辨認:你買的是存款、債券還是股票?
**海外存款先看保障與提款條件,金融債要看發行人信用及受償順位,金融股則承擔銀行獲利與市場估值波動。**三者都與銀行有關,法律權利卻不同。
海外存款要確認收受存款的法人與帳戶所在地。中央存款保險公司說明,臺灣存保以境內存款為範圍;本國銀行海外分行及 OBU 存款不在保障內。當地保障須另行確認(參考資料 5)。
金融債不屬受保障存款。優先債、次順位債與資本工具的順位及損失方式各異。
二、德州比率怎麼算?
**德州比率=問題資產÷(有形權益資本+貸款損失準備)×100%。**分子是可能造成損失的部位,分母是可吸收損失的緩衝。
問題資產包括非應計放款、逾期 90 日以上仍計息的放款及法拍不動產;有形權益資本是總權益扣除無形資產(參考資料 1)。
例如問題資產 30 億元,分母 60 億元,德州比率就是 50%。比率升高,代表問題部位相對緩衝增加。
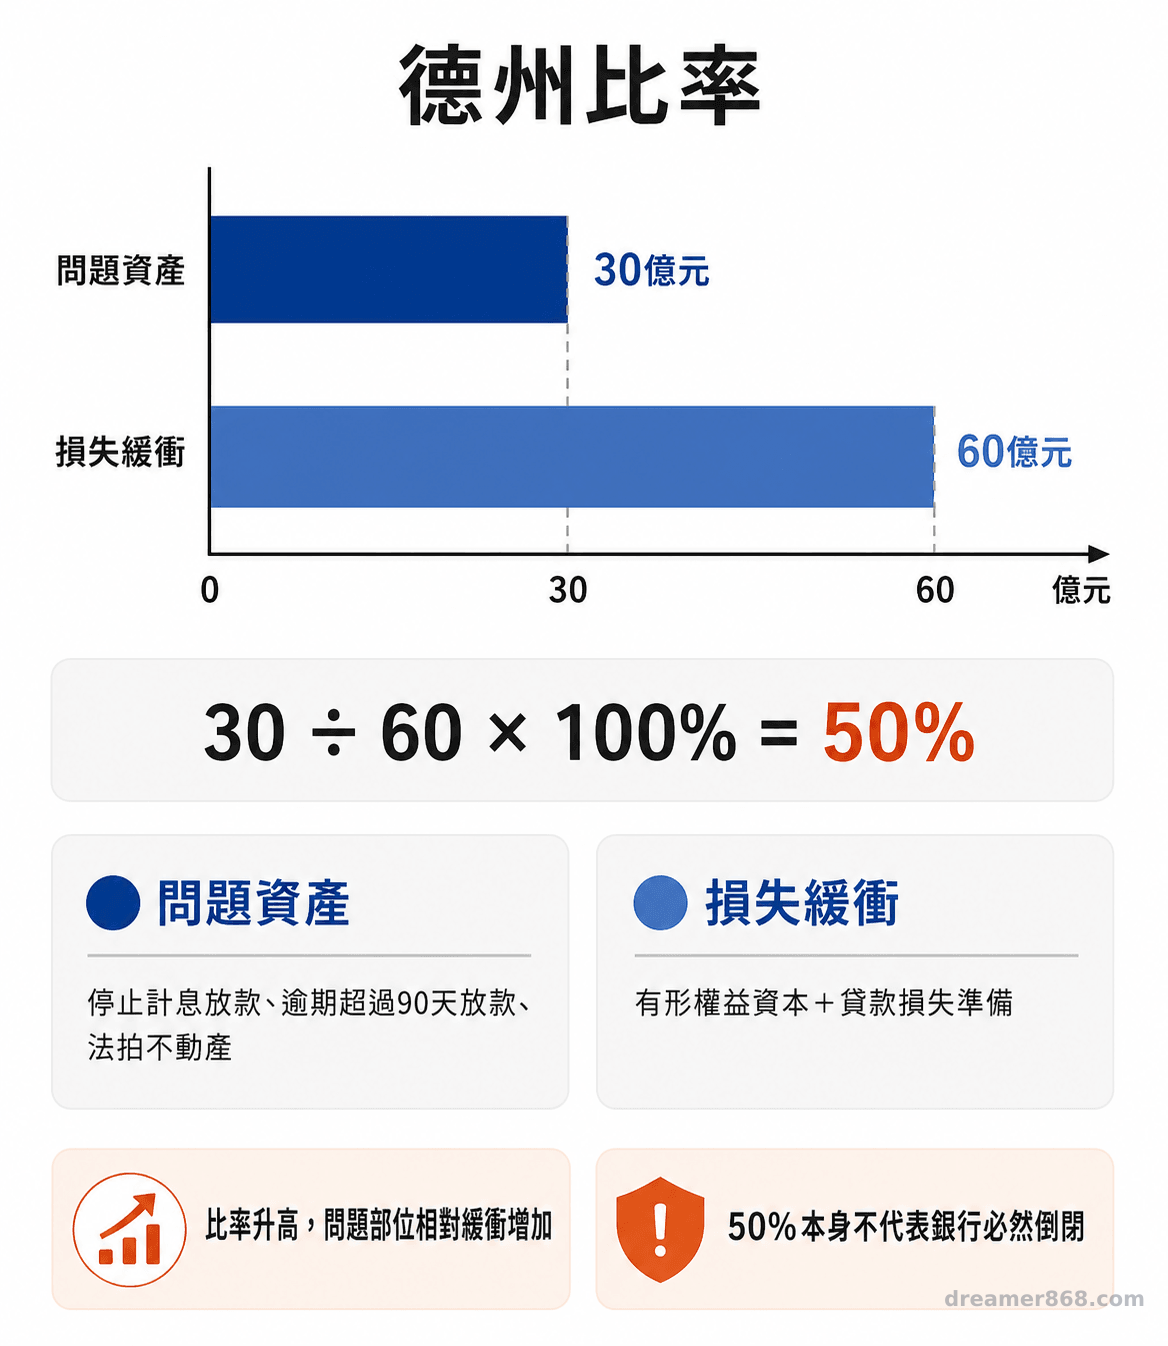
聖路易聯準銀行說明,德州比率以不良放款相對於有形權益資本與貸款損失準備,衡量銀行信用風險(參考資料 1)。
三、為何以德州命名?100%怎麼看?
指標源自 1980 年代德州銀行危機;100%表示問題資產高於公式中的損失緩衝,可作警示參考,但不能直接推論銀行必然倒閉。
當年油價與房地產衝擊推高銀行問題資產,分析師 Gerard Cassidy 因而發展這項比率(參考資料 1)。
明尼亞波利斯聯準銀行發現,較弱銀行的比率通常較高,但沒有展現明確的危機預測力(參考資料 2)。判讀時應看多季趨勢,並拆解分子與分母。
它是財報落後指標,受會計分類、期間與監理制度影響。跨國比較須先校準口徑。
四、銀行體檢還缺哪些數字?
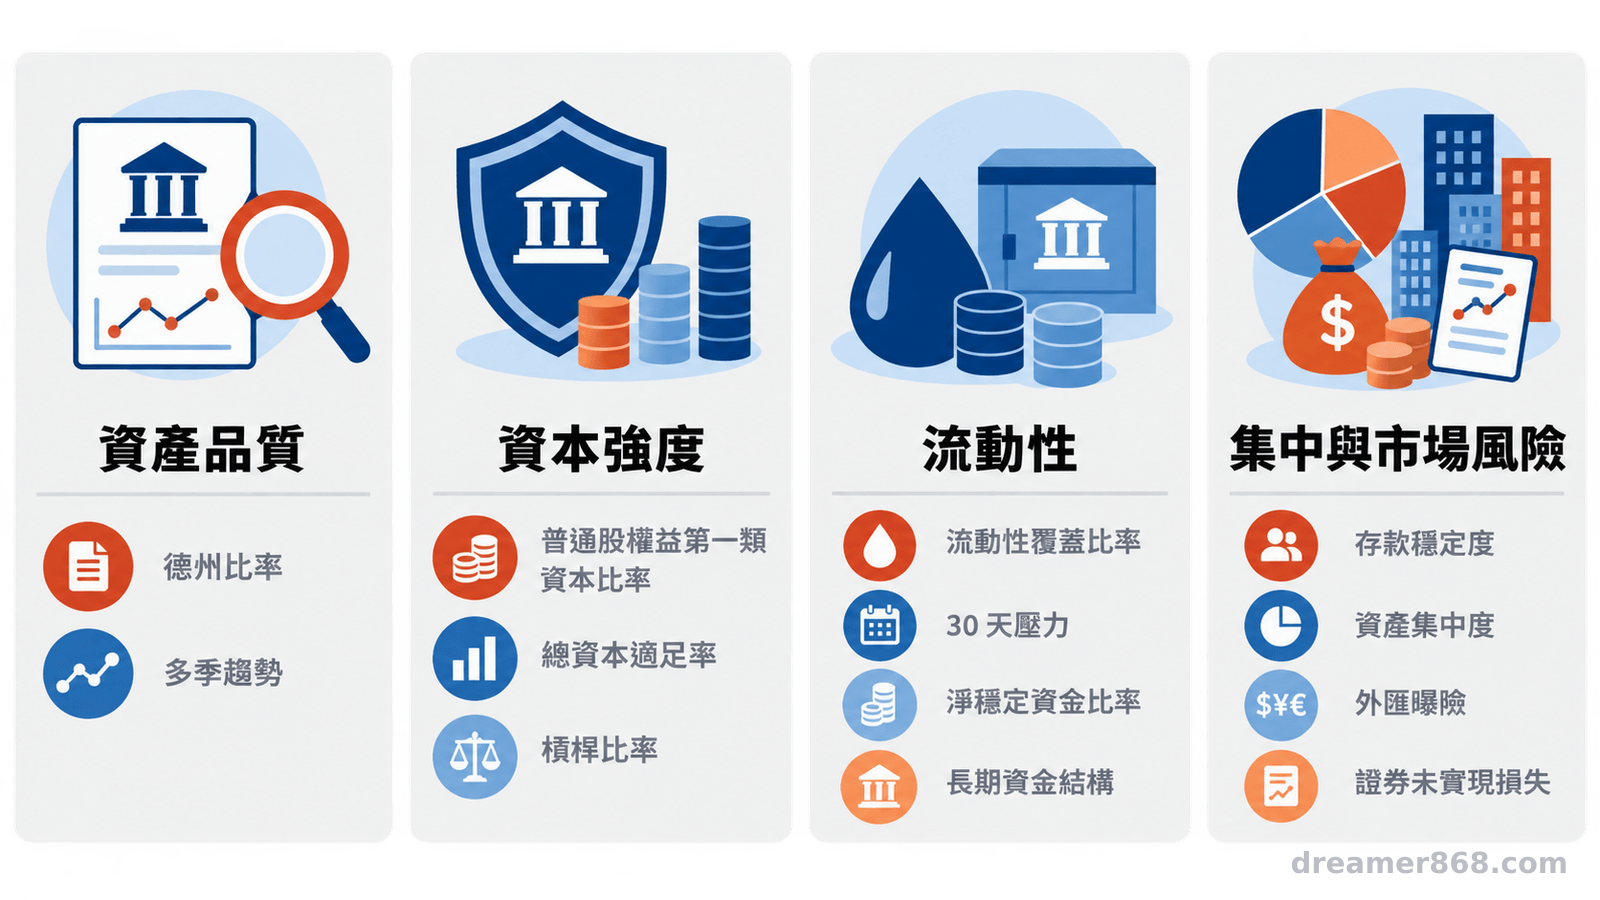
**至少要交叉查看 CET1 比率、總資本適足率、槓桿比率、流動性覆蓋比率(LCR)與淨穩定資金比率(NSFR)。**資產集中度、存款穩定性與證券未實現損失也不能漏掉。
德州比率看信用損失,CET1 與資本適足率看資本厚度。LCR檢視 30 日壓力情境的流動資產,NSFR觀察長期資金結構(參考資料 3、4)。
德州比率無法完整反映存款流失、利率、外匯、證券評價、政府支持與表外曝險。
五、把銀行風險放回家庭與企業現金流
**先把可能損失與需要用錢的時間連在一起,再決定部位大小。**退休生活費、企業週轉金或近期稅款,不宜只為較高利率承擔難以變現、匯回或求償的風險。
海外存款要評估存保、匯率、稅務與跨境求償;金融債要確認順位與條款;金融股須避免底層曝險重疊。
企業主應分開盤點公司與家庭。授信、存款、個人投資與退休準備若集中在相近機構或幣別,可能同時影響週轉與安全墊。
六、配置前的六項檢查清單
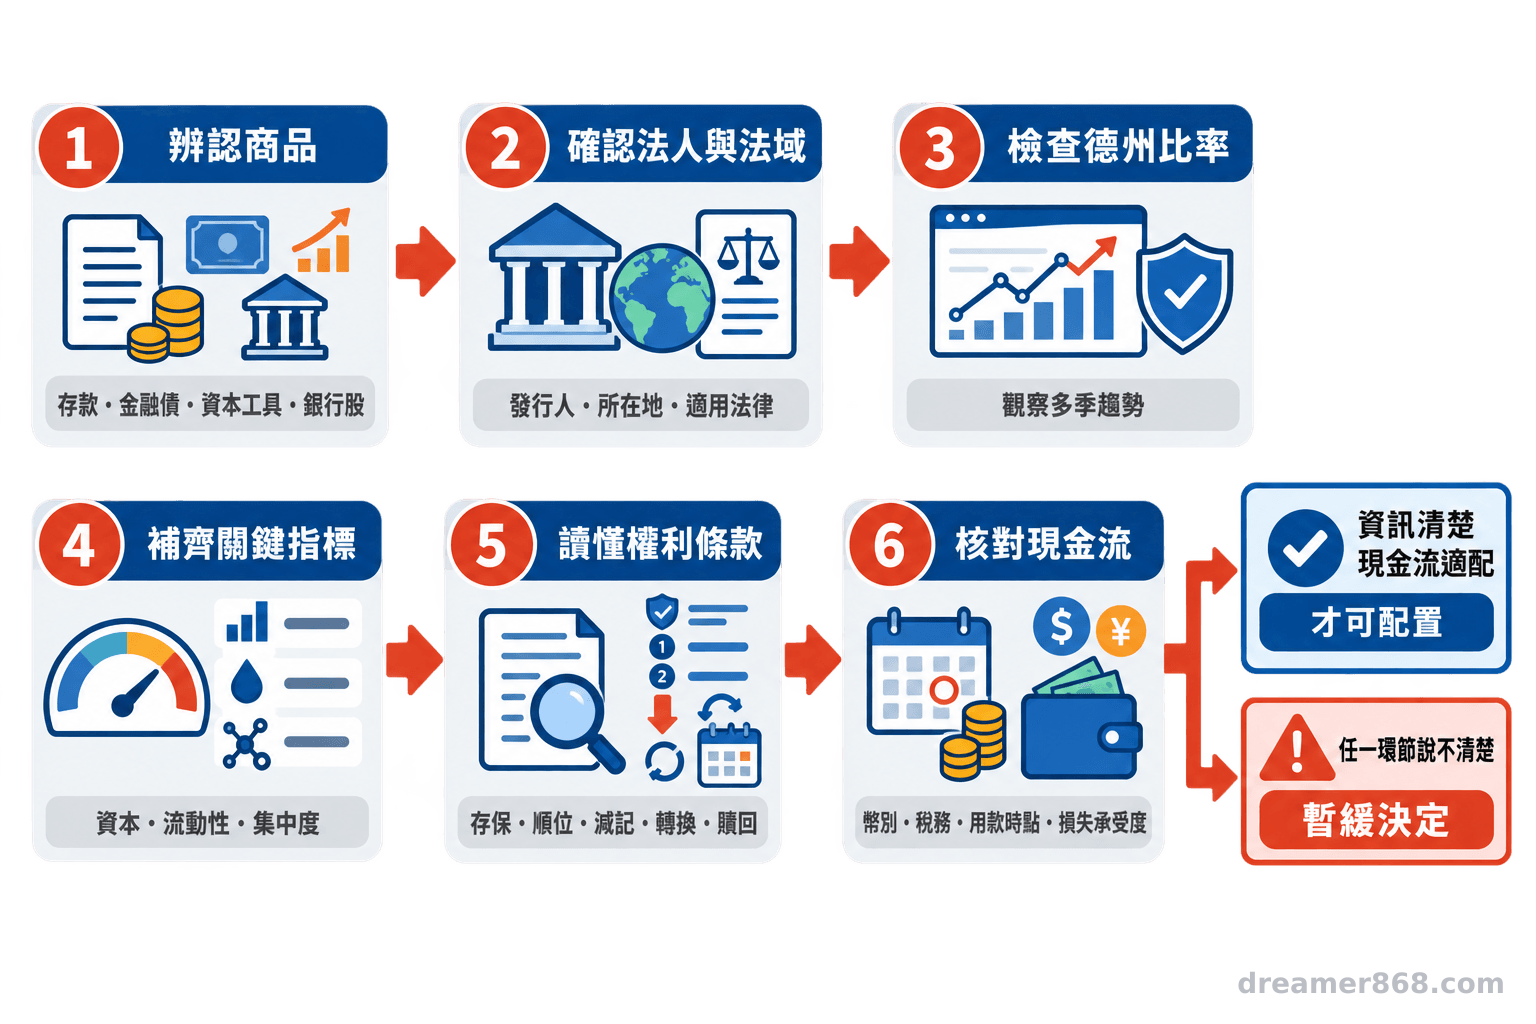
**先確認商品、法人與契約,再檢查德州比率趨勢、資本及流動性。**資料不足或結構說不清楚時,應暫緩決策。
- 辨認工具:分清存款、金融債、資本工具或股票。
- 確認法人:找出法律實體與監理地區。
- 檢查信用:記錄德州比率的多季趨勢。
- 補齊指標:核對 CET1、總資本適足率、槓桿比率、LCR、NSFR 與集中度。
- 閱讀條款:確認存保、順位、減記、轉換與贖回約定。
- 回到用途:盤點幣別、稅務、用款時間與承受能力。
- 德州比率上升,可能反映問題資產相對損失緩衝增加。
- 100%是警示參考,無法單獨預測銀行是否倒閉。
- 海外存款、金融債與金融股的保障及損失方式不同。
- 銀行體檢要同時查看資本、流動性、集中度與多季趨勢。
- 最後仍要回到家庭或企業的幣別、期限與現金流。
財務也需要健檢。德州比率只是一張檢驗單,規劃仍要整合商品、機構與人生用途。歷史資料與財務比率不保證未來結果,本文為一般財務教育資訊,不構成個別投資、法律或稅務建議;重大配置應依個人情況諮詢合格專業人士。
七、常見問題
重點是比較口徑、存款保障及低比率的解讀。
參考資料
資料取自美國聯準銀行、國際清算銀行與中央存保公司。
- Federal Reserve Bank of St. Louis (2026). What is the Texas ratio? FRED Blog. https://fredblog.stlouisfed.org/2026/08/what-is-the-texas-ratio/
- Federal Reserve Bank of Minneapolis (2011). Measuring Asset Quality. https://www.minneapolisfed.org/article/2011/measuring-asset-quality
- Basel Committee on Banking Supervision (2013). Basel III: The Liquidity Coverage Ratio and liquidity risk monitoring tools. Bank for International Settlements. https://www.bis.org/publ/bcbs238.htm
- Basel Committee on Banking Supervision (2014). Basel III: the net stable funding ratio. Bank for International Settlements. https://www.bis.org/bcbs/publ/d295.htm
- 中央存款保險股份有限公司(無日期)。存款保險常見問答。https://www.cdic.gov.tw/main_ch/faq.aspx?faq=17
常見問答
德州比率愈低,銀行就愈安全嗎?
較低通常表示問題資產壓力較小,但仍可能有流動性、利率、外匯或集中度風險,不能視為安全保證。
海外分行存款受臺灣存保保障嗎?
中央存保公司說明,本國銀行海外分行及 OBU 存款不屬臺灣存保保障範圍;是否受當地制度保障,須另行確認。
金融債受存款保險保障嗎?
金融債屬非存款金融商品,不受臺灣存款保險保障,實際風險應依發行地法規及契約確認。
圖:吳芳圳/尊茂財務規劃