
一枚可以在鏈上流通的代幣,看起來像把英股投資搬到區塊鏈,讓海外資產有更長的交易時段。不過,代幣化股票首先代表的是一套法律與保管安排,未必等同於投資人直接持有倫敦交易所掛牌的原股。判斷重點在於:代幣持有人拿到的是股東權利、受益權、發行人的契約請求權,還是單純的價格曝險。
2026年9月1日,倫敦證券交易所集團(LSEG)與 Payward 公告合作,Payward 規劃在接下來幾週推出前100大倫敦上市股票的 xStocks;若取得監管核准,LSEG則規劃在2027年讓 xStocks 登上 LSE 24。對臺灣投資人來說,交易入口變得方便以前,應先把法律所有權、平台倒閉後的追索路徑與稅務文件看懂。
一、LSEG與Payward宣布了什麼?先分清楚兩個時間表
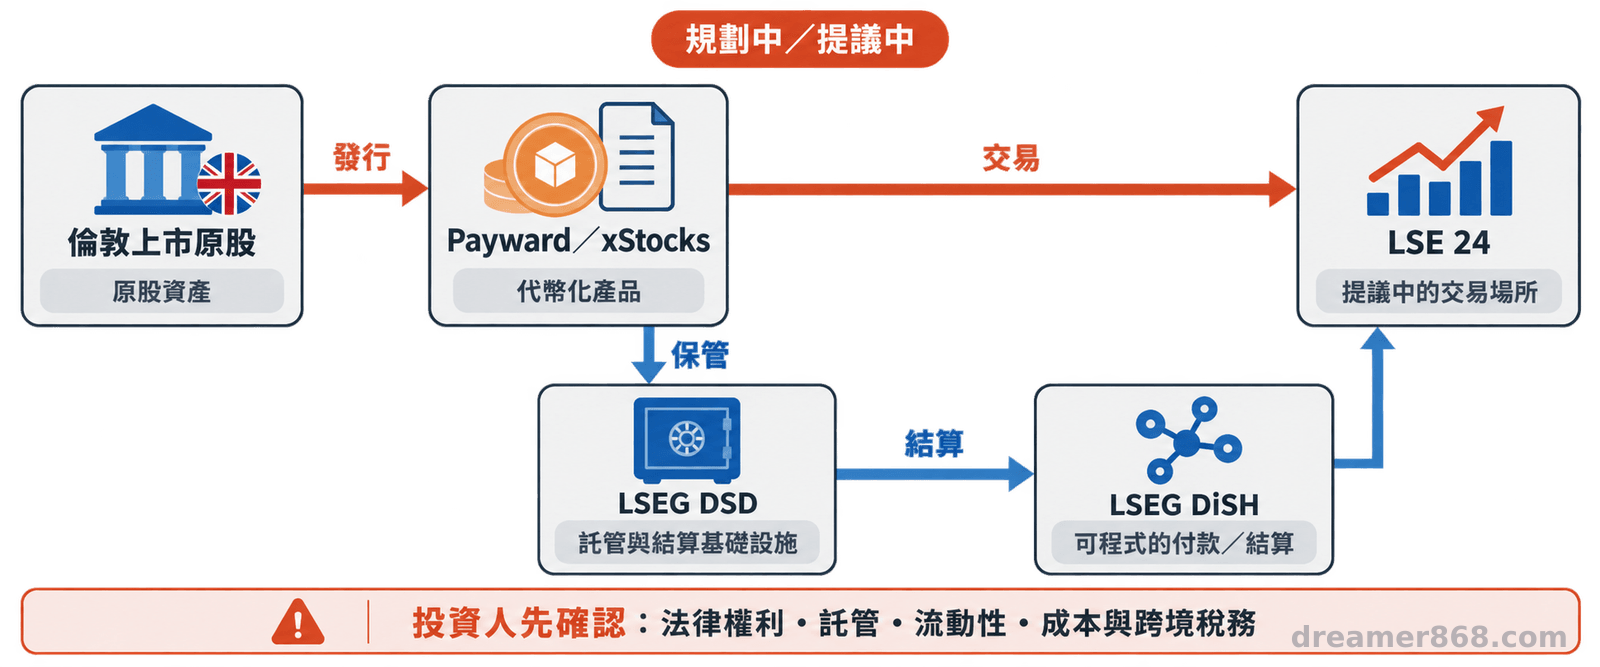
LSEG與Payward目前宣布的是合作與預計時程,首批英股 xStocks 規劃近期在支援平台推出;LSE 24 上市交易則標示為2027年、且須取得監管核准。
近期規劃:Payward將代幣化前100大倫敦上市股票
Payward表示,首批產品將涵蓋100家在倫敦證券交易所上市的最大公司,並透過 Kraken 與其他支援 xStocks 的平台提供交易。這段資訊代表產品範圍與發行計畫,不能直接推論臺灣居民一定符合開戶或購買資格。實際可用地區、KYC要求與每一檔代幣的最終條款,仍要看平台公告及產品文件。
2027年規劃:取得監管核准後,xStocks可望在LSE 24交易
LSEG另規劃讓 xStocks 在 LSE 24 交易。LSE 24是獨立於倫敦證券交易所主市場的24/5交易場域,先從交易所交易產品等資產類別開始,再視監管與市場條件擴大。這裡的「延長交易」指可交易時段增加,不表示任何時點都有足夠買方、賣方或合理價差。
交易與結算:xStocks、LSEG DSD與DiSH各自扮演什麼角色
從公告目前公開的合作方向看,xStocks是代幣化產品;LSEG Digital Securities Depository(DSD)是規劃中的數位證券保管、結算與資產服務基礎設施;Digital Settlement House(DiSH)則著重支付網路間的程式化結算。公告尚未把最終營運分工全部定案,目前可理解為 Payward 聚焦數位原生產品與分銷,LSEG探索受監管市場基礎設施;三者不代表投資人已取得同一種股東身分。
二、一枚代幣究竟代表什麼?原股、受益權與平台債權的差別
不能只看「1:1資產支持」就判斷等同原股;持有人實際權利要以發行條款、託管協議、贖回機制與適用法律為準。
1:1擔保不等於投資人直接登記為股東
以目前 Kraken 公開、主要涵蓋美國股票與 ETF 的既有 xStocks 風險揭露為例,xStocks由 Backed Assets(JE)Limited 發行,透過 Payward Digital Solutions Ltd. 提供給符合資格的 Kraken 客戶;同一份揭露也寫明,持有人沒有標的股票的所有權、投票權、分派請求權,或標的公司清算後剩餘資產的法律請求權。這說明既有產品的價格曝險與原股股東身分不同,不能預先當作英股 xStocks 的權利內容,後者仍須等待 Final Terms。
因此,投資人要確認四件事:代幣對應的債務人是誰、標的股票由誰保管、贖回是交付股票還是現金,以及發行人或託管人發生違約時可以向誰主張權利。即使宣稱有1:1股票支持,也不能省略這些檢查。
投票權、股息、公司行動與贖回權要看契約
原股可能附帶股東會投票、現金股息、配股、併購選擇等權利;代幣產品可能改以增加代幣數量、現金結算或其他方式反映經濟利益。以目前 Kraken 公開的既有 xStocks 揭露為例,股息會自動再投資為更多同一代幣,持有人也可依條件向 Backed 贖回,但會涉及額外費用。英股版本是否採用同一安排,仍應以該檔 xStock 的 Final Terms 及產品說明書為準。
| 檢查面向 | 傳統券商持有原股 | 代幣化股票 |
|---|---|---|
| 權利來源 | 券商帳戶、股東登記與託管安排 | 代幣條款、發行人與託管安排 |
| 收益呈現 | 依券商與市場機制收受股息及公司行動 | 可能以再投資、現金或其他方式反映 |
| 交易與保管 | 券商系統與集中保管機制 | 平台、發行人、託管人、錢包及區塊鏈共同影響 |
| 主要追索對象 | 券商、託管機構及相關市場機構 | 發行人、平台、託管人與契約指定對象 |
三、海外投資多出的四組風險
四組風險是法律權利與保管、資產隔離與錢包、價格與流動性、跨境成本;延長交易時段只增加便利性。
法律所有權與平台或託管機構倒閉後的追索順位
若沒有原股所有權,平台或發行人出問題時,可能只能主張契約債權,能否取回資產要看破產法、託管文件、隔離安排與司法管轄。以目前 Kraken 公開的既有 xStocks 揭露為例,平台、Backed及存託機構各有風險,存託機構無力履約可能使取得原股延遲或失敗;英股產品仍須另看正式條款。
資產隔離、破產隔離與鏈上錢包控制權
「股票有被買進」不等於權利已隔離。目前 Kraken 公開的既有 xStocks 揭露指出,標的股票由存託機構保管,Kraken不是託管協議一方;自託管只改變私鑰控制,不會讓代幣變成原股。轉帳錯誤、合約漏洞、錢包遺失與平台凍結也是失效點,英股安排仍待條款。
代幣價格偏離原股、流動性與交易時段風險
主市場休市時,代幣價格仍受匯率、預言機、做市深度與買賣盤影響。可交易不代表貼近原股,退出成本可能是大幅價差或缺乏對手方。
匯款、換匯、平台費用與鏈上轉帳成本
成本表要納入電匯、入出金、英鎊匯差、平台價差、鏈上及贖回費。目前 Kraken 公開的既有美國 xStocks 揭露以市場價加1%價差為例示費用;英股最終費率尚未公布,應逐檔核對。
- 1:1支持不等於原股所有權。
- 延長交易不等於流動性充足。
- 成本須合併計算匯款、換匯、價差、平台、鏈上及贖回費。
四、英股股息與臺灣稅務,不能只看預扣稅率
英國公司直接股息的來源端規則與臺灣居住者的申報責任是兩個層次;非居民通常沒有英國股息預扣稅,但代幣產品收到或再投資的分派不當然具有相同稅務性質,仍以契約及產品稅務資料為準。
英國公司直接股息通常不課稅,但產品分派結構可能不同
HM Revenue & Customs說明,自2026至2027課稅年度起,就英國公司直接支付給多數非英國居民的股息,來源端通常仍不課稅;具有應稅英國收入等情況可能例外。這項規則不能直接套用到代幣產品的每一種分派方式。若股息自動再投資,投資人仍要取得分派計算、扣除項目與交易紀錄。
臺灣海外股利、交易所得與基本所得額申報責任
財政部賦稅署2026年5月11日提醒,透過金融機構投資境外股票、基金、債券或結構型商品所產生的海外股利、利息與證券交易所得,未必會出現在綜合所得稅查詢或稅額試算資料中,納稅人應自行檢視並依規定申報個人基本所得額。
財政部該公告對114年度的說明是:申報戶全年海外所得達新臺幣100萬元時,應全數計入基本所得額;基本所得額扣除750萬元免稅額後,按20%計算基本稅額,再與一般所得稅額比較。後續年度以當年度法規為準,產品分類也可能變動;應保留成本、成交、分派、匯率與稅務文件,並向合格稅務專業人士確認。
「代幣化應在保留受監管市場信任、權利與角色的前提下發展。」— LSEG執行長 Julia Hoggett,2026年9月1日
五、投入前的四項核對清單
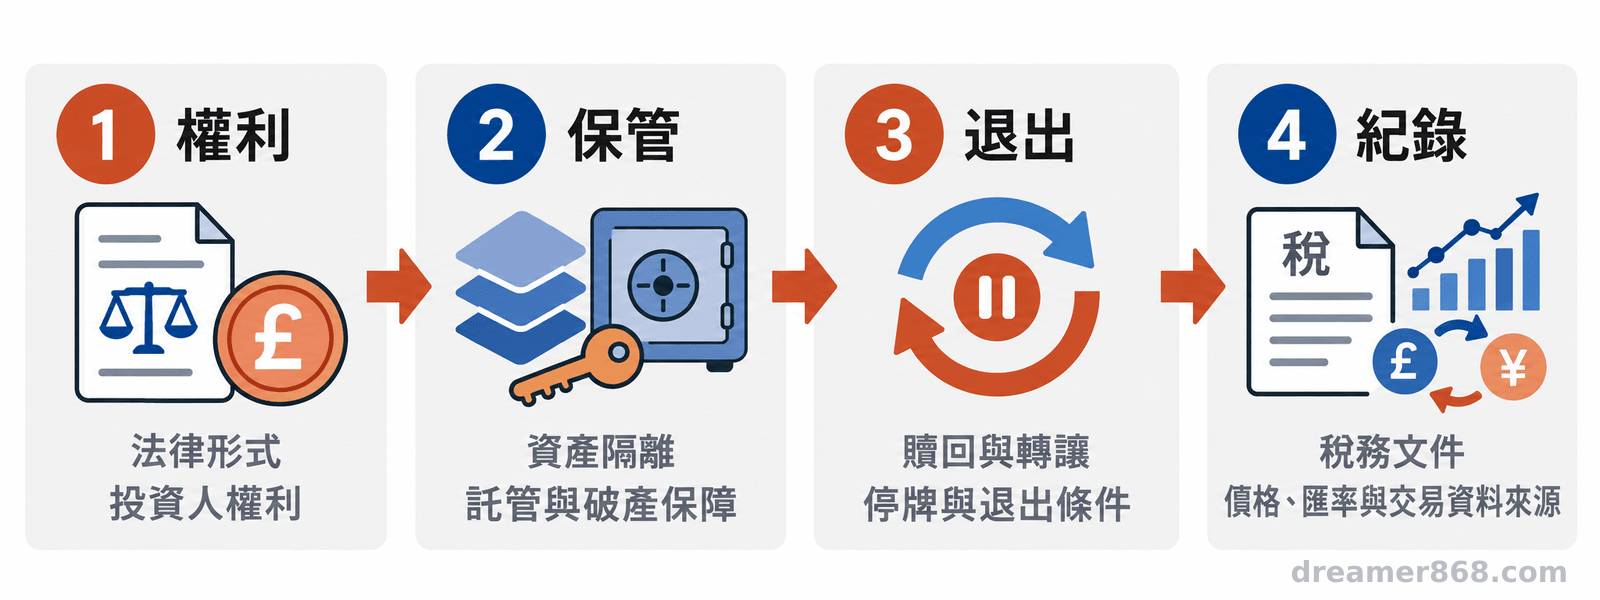
先取得完整產品文件,再逐項核對法律所有權、資產隔離、退出機制與稅務紀錄;任何一項答不出來,都不宜只依賴平台頁面的「1:1」或「24/5」描述做決定。
- 法律所有權:確認代幣是股票、存託憑證、受益權、證書型產品或契約請求權;查清楚是否有投票權、股息權、公司行動權與清算請求權。
- 資產隔離與託管人:取得發行人、初始託管人、存託機構與錢包服務商名稱,確認標的股票是否隔離保管、平台與託管協議的關係;再依適用法律與產品文件,確認破產程序中可主張的權利與可能順位。
- 贖回、轉移與停牌處理:問清楚贖回對象、交付資產、處理時間、費用、最低數量與拒絕條件;另查平台停機、監管限制、鏈上暫停或標的股票停牌時的處理方式。
- 稅務文件與價格來源:確認股息或分派是現金、增加代幣數量或其他形式,能否取得年度明細;同時確認價格參考市場、匯率來源、價差計算、交易紀錄與臺灣申報所需文件。
平台公告、風險揭露與正式產品條款若有差異,應以適用於你所在司法管轄區的正式文件為準。資格、費率、標的範圍與上線時間也可能調整,不能把合作公告當成已完成的監管核准。
六、交易門檻降低,風險仍要逐層拆開
代幣化股票提供新的交易選項,是否納入英股配置,須先讀懂代幣契約,再看法律保障、保管、退出、總成本與稅務紀錄。
投入前索取產品說明書、託管條款、贖回流程及稅務文件,確認實際權利;內容不構成買賣或投資建議。
常見問題
原股權利、流動性、股息與臺灣報稅,均須依產品條款及當年度規定確認。
參考文獻
- London Stock Exchange Group (2026). London Stock Exchange to launch UK tokenised equity structures and announces partnership with Payward to explore tokenised public equity markets. LSEG. https://www.lseg.com/en/media-centre/press-releases/2026/london-stock-exchange-launches-uk-tokenised-equity-structures-and-announces-partnership-with-payward
- Payward (2026). Press release | Payward and London Stock Exchange to Partner on Equity Tokenization. Payward. https://www.payward.com/press-release/payward-lseg-tokenization-partnership
- London Stock Exchange Group (2026). London Stock Exchange to launch LSE 24. LSEG. https://www.lseg.com/en/media-centre/press-releases/2026/london-stock-exchange-to-launch-lse-24
- Kraken (2026). xStocks Risk Disclosure. Kraken. https://www.kraken.com/legal/xstocks
- HM Revenue & Customs (2026). SAIM5120 - Dividends and other company distributions: tax treated as paid on distributions received by non-UK resident persons. GOV.UK. https://www.gov.uk/hmrc-internal-manuals/savings-and-investment-manual/saim5120
- 財政部賦稅署 (2026). 民眾透過金融機構投資境外金融商品產生之海外所得,應注意依規定自行申報個人基本所得額. 財政部賦稅署. https://www.dot.gov.tw/singlehtml/ch26?cntId=66157d6d3f2d4f29b8c4da507fee46c7
常見問答
代幣化股票有1:1資產支持,就等同持有原股嗎?
不一定,股東權利須看發行與託管文件。
xStocks標示可延長交易,是否代表隨時都能成交?
不代表,流動性、價差或平台限制都可能妨礙成交。
英國公司直接股息通常沒有預扣稅,臺灣就不用申報嗎?
英國來源端與臺灣海外所得申報分開處理,仍應依當年度規定檢視股利、分派及交易所得。
平台或託管機構倒閉時,一定可以拿回原股嗎?
不能保證,取回權利與資產取決於契約、破產程序及適用法律。
圖:吳芳圳/尊茂財務規劃