
2026年8月12日,美國10年期公債殖利率為4.68%,同日聯邦資金有效利率為3.63%。長債殖利率高於隔夜利率,看來有吸引力,卻不能把4.68%直接當成買進後的固定報酬。
這篇文章要處理的問題是:當避險基金以高槓桿參與美國公債交易,退休族與債券ETF投資人會經過哪些路徑承受損失,又該檢查哪些數字。
一、殖利率4.68%等於可以拿到4.68%嗎?
不等於。4.68%是特定日期的10年期市場殖利率,實際報酬仍受買進價格、持有期間、再投資、費用、債價及匯率影響。
美國財政部資料顯示,2026年8月12日10年期公債殖利率為4.68%。這是依市場報價推導的固定到期殖利率,既非每一檔債券的票面利率,也非債券ETF的配息率。
若直接持有個別債券至到期,投資人仍須考慮信用、再投資與匯兌等條件。若在到期前出售,市場利率上升通常會壓低固定利率債券價格。持有ETF則沒有替投資人鎖定單一到期日,淨值會隨持債組合變動。
存續期間可以理解為債價對殖利率變動的敏感度。天期越長、存續期間越高,殖利率同樣上升時,價格反應通常越大。SEC投資人教育資料也提醒,美國政府對公債到期本息的信用支持,不涵蓋投資人在到期前出售的市場價格。
SEC投資人教育資料指出,市場利率上升時,固定利率債券價格通常下降;到期本息的信用保障與中途出售價格是兩件不同的事。
二、避險基金如何用基差交易放大美債部位?
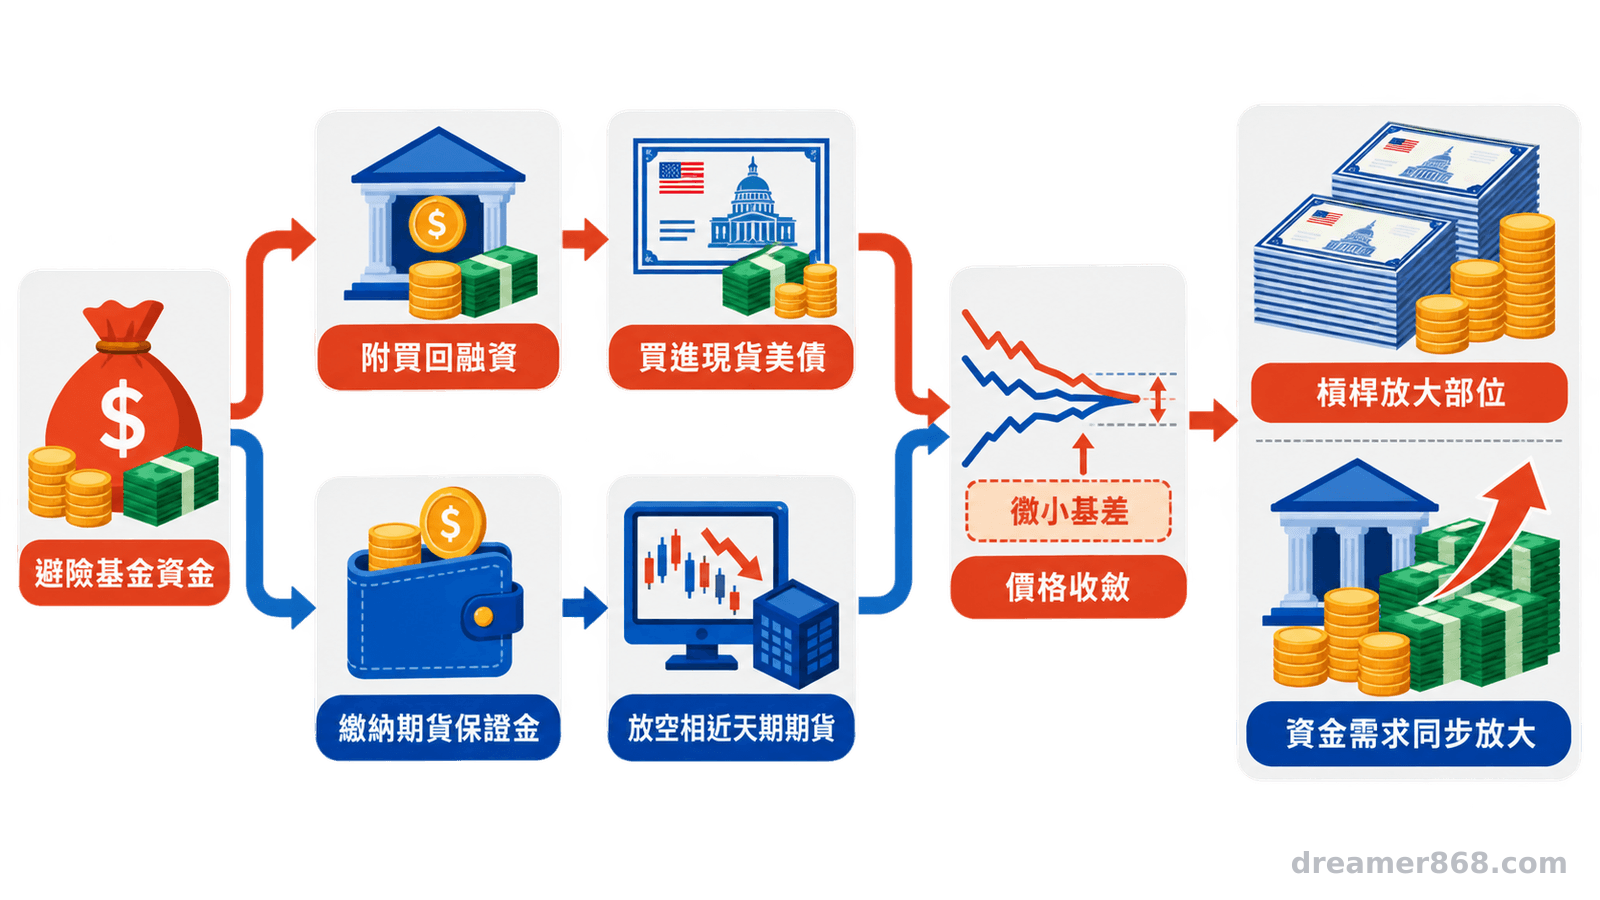
避險基金通常買進現貨美債、放空相近天期的期貨,再用附買回融資與期貨保證金放大部位,等待兩邊價格收斂。
基差是現貨債券與期貨價格經過交割條件調整後的差距。這類交易賺取的價差很小,因此基金常以附買回交易借錢買現券,並以少量保證金建立較大的期貨空頭部位。
附買回融資可想成拿美債作擔保借入短期資金。期貨端則像先繳押金控制較大的名目部位。兩端同時存在,讓基金對美債方向的表面曝險互相抵銷,資金與保證金需求卻沒有消失。
OFR在2026年的分析估計,避險基金於2025年底持有約2兆美元現貨美債,約占可交易美債7%。該機構也強調,基差交易規模只能由監管申報、期貨與融資資料推估,因為申報資料沒有逐筆標示每一項策略。
三、交易逆轉時,殖利率與流動性如何互相放大?
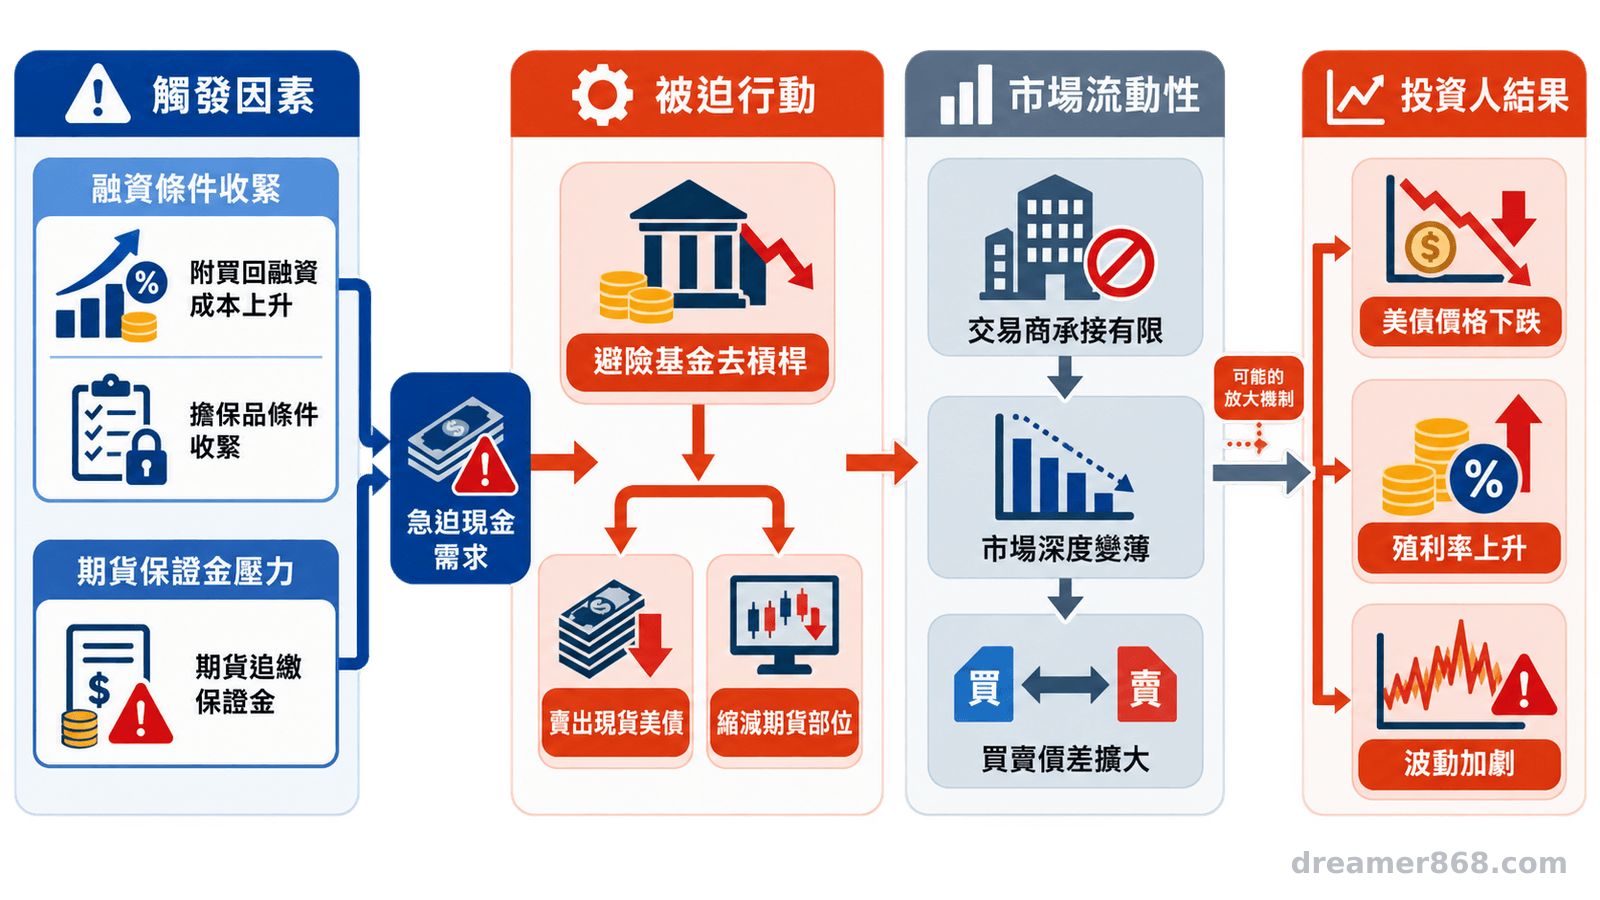
融資成本、擔保折扣或期貨保證金上升時,基金可能被迫賣出現貨美債;集中去槓桿會降低市場深度,並可能放大殖利率與價格波動。
傳導順序通常從現金需求開始。隔夜融資必須持續展期,期貨每日結算也可能要求追加保證金。市場波動一擴大,原本對沖的兩端仍可能同時消耗流動資金。
若多家基金採取相近策略,停損、保證金與風險限制可能在相近時間啟動。基金賣出現券、回補期貨,交易商承接能力又有限,買賣價差與價格跳動便可能同步加劇。
OFR對2020年3月的研究發現,市場失序促使部分避險基金平倉,而平倉可能進一步惡化市場功能。這段歷史能說明放大機制,不能據此認定下一次壓力必然由避險基金引發。
OFR研究的結論是,2020年美債市場壓力促使基差部位去化;去化較可能是壓力的後果與放大因素,並非唯一成因。
避險基金部位多由模型間接估算,美債波動也同時受通膨預期、財政供給、政策路徑與全球資金流影響。把殖利率的每一次上升都歸因於同一類交易,證據不足。
四、退休族持有債券ETF會遇到哪三層風險?
主要是存續期間造成的債價波動、壓力期間的ETF折溢價與買賣價差,以及美元對新台幣的匯率變動。三者可能同時發生。
第一層是債券本身。殖利率上升時,長存續期間ETF的淨值通常較敏感。對固定提領的退休族而言,若恰好在價格下跌時賣出支付生活費,損失會被實現,也會增加後續資產復原的難度,形成報酬順序風險。
第二層是ETF交易。市價由盤中買賣決定,淨值則依底層債券估值計算。BIS與SEC資料顯示,市場壓力期間,底層債券成交稀疏或估值更新較慢,ETF市價與淨值的偏離、買賣價差都可能擴大。折價不必然代表機制失靈,也可能反映即時變現成本。
第三層是幣別。臺灣證券交易所提醒,以新台幣交易的債券ETF,只要底層持有美元債券,仍可能帶有匯率風險。若債價下跌時美元對新台幣也走弱,換回台幣後便可能同時承受債券跌價與匯兌損失。
幣別避險可以降低部分匯率波動,但有避險成本、基差與追蹤差異。商品標示「新台幣計價」也不代表已做匯率避險,仍須閱讀公開說明書的避險政策與比例。
| 風險層次 | 觀察指標 | 對退休現金流的可能影響 |
|---|---|---|
| 債券價格 | 平均存續期間、殖利率變動 | 淨值下跌時被迫賣出,鎖定損失 |
| ETF交易 | 折溢價、成交量、買賣價差 | 急售成交價可能低於參考淨值 |
| 美元匯率 | 避險比例、美元兌新台幣 | 台幣升值可能侵蝕美元資產報酬 |
五、聯邦資金有效利率3.63%透露什麼訊號?
它提供美元隔夜資金環境的市場快照,但不等於避險基金實際支付的附買回利率,也無法單獨預測10年期殖利率。
紐約聯準銀行將有效聯邦資金利率定義為特定隔夜無擔保交易的成交量加權中位數。2026年8月12日數值為3.63%,而10年期公債殖利率是4.68%。兩者期限、擔保條件與市場參與者都不同。
這個落差能提醒投資人,長端殖利率還包含未來通膨、經濟、期限補償與供需等因素。基金的實際融資壓力則要看附買回利率、擔保折扣、期限及交易對手條件,不能用3.63%直接代替。
六、退休錢怎麼守?先做四項配置檢查
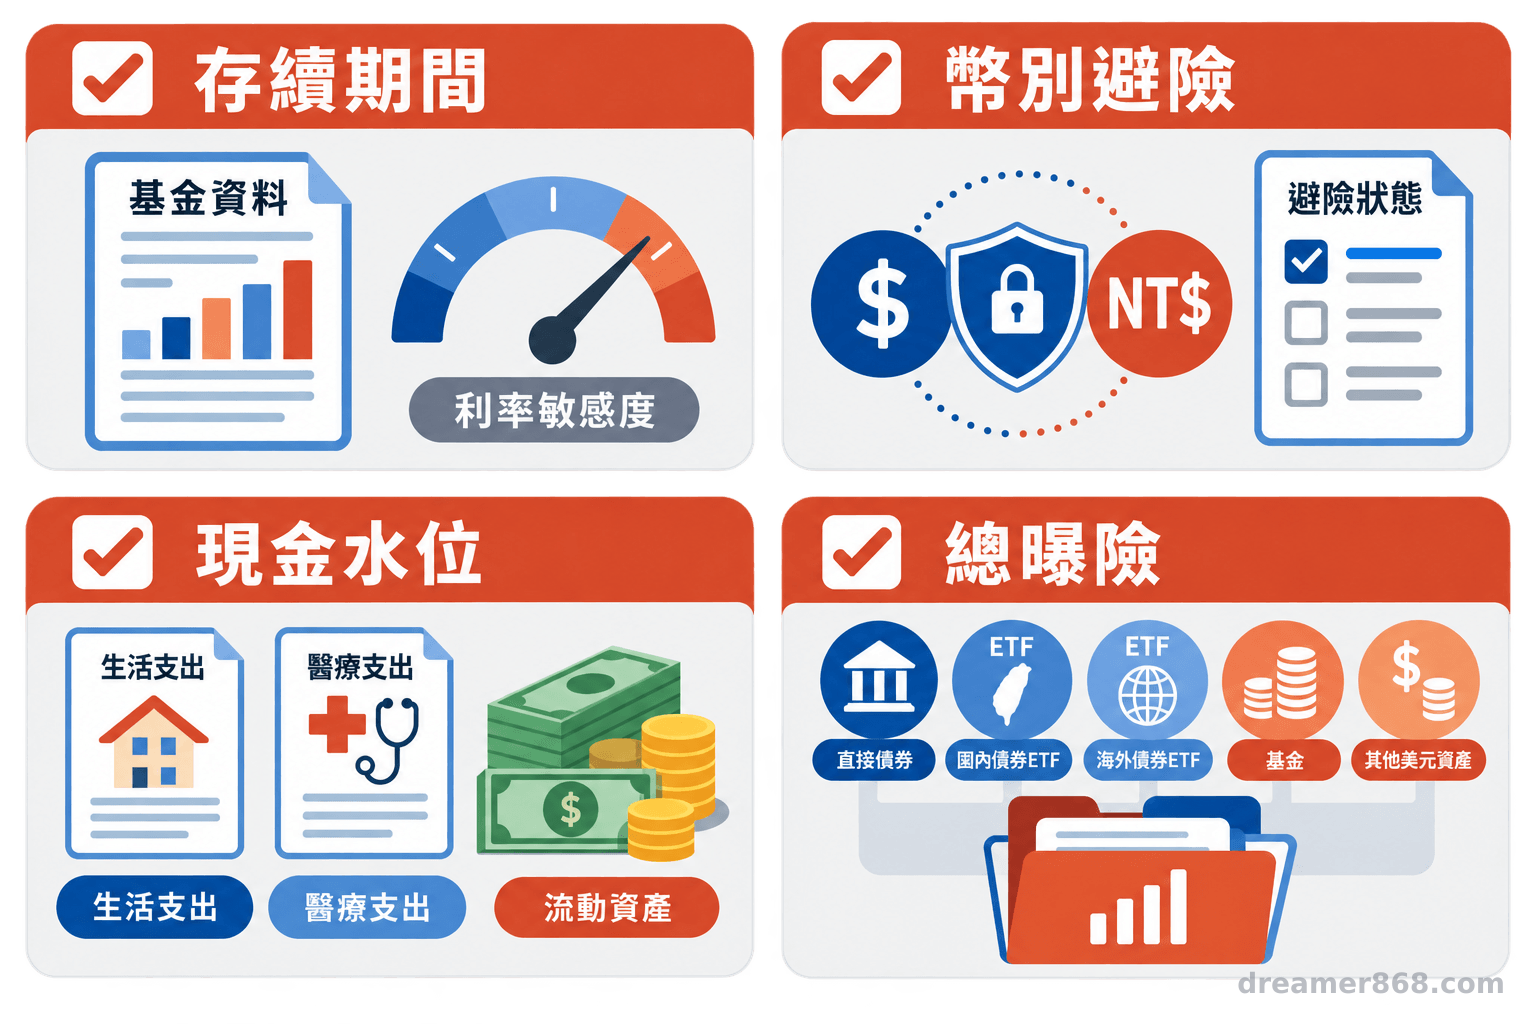
先核對存續期間、幣別避險、現金水位與美債總曝險,再以資金使用期限及可承受波動調整配置。
財務也需要健檢。先盤點數字,再找出現金流與風險承受度不相配的位置,最後才評估工具組合。單看商品名稱、配息或過去績效,容易漏掉真正影響退休生活的風險因子。
- 查存續期間:到月報或公開說明書找平均存續期間,估算長端殖利率再升0.5或1個百分點時,淨值波動是否可承受。這只是情境估算,實際價格還受凸性與持債變動影響。
- 查幣別避險:確認未避險、部分避險或避險級別,並了解成本與追蹤差異。日常支出以新台幣為主者,更要計算美元轉弱的情境。
- 查現金水位:把近期生活費、醫療費與大額支出留在現金或短天期高流動性資產,降低市場下跌時急售長債的可能。
- 查總曝險:合併計算直接持債、境內外ETF、基金及其他美元資產,避免多檔產品實際重複集中於長天期美債與美元。
已退休且仰賴固定提領者、短期有大額資金需求者、風險承受度較低者、以新台幣支付生活費但持有大量未避險美元資產者,都應優先完成檢查。單一美債或長天期債券ETF比重過高、使用融資買債者,也要把去槓桿風險納入評估。
- 美國公債信用風險較低,仍有利率、價格、流動性與匯率風險。
- 4.68%是特定日期的10年期市場殖利率,3.63%是隔夜聯邦資金交易指標,兩者不能當成同一種報酬或融資成本。
- 退休配置的重點是現金流能否度過價格下跌期,不需靠猜測殖利率高點做決定。
- 工具沒有好壞,只有適不適合;涉及近期退休支出時,應依現金流、風險承受度與稅務情況諮詢合格專業人士。
參考文獻
本文優先採用美國金融監理與研究機構、BIS及臺灣證券交易所資料;利率均保留觀察日期,市場數字會隨時間變動。
- U.S. Department of the Treasury. (2026). Daily Treasury Rates. U.S. Department of the Treasury. https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?field_tdr_date_value_month=202608&type=daily_treasury_yield_curve
- Federal Reserve Bank of New York. (2026). Effective Federal Funds Rate. Federal Reserve Bank of New York. https://www.newyorkfed.org/markets/reference-rates/effr?lv=true
- Berg T, Stemp D. (2026). Hedge Funds’ Cash Treasury Holdings Reach $2 Trillion. Office of Financial Research, U.S. Department of the Treasury. https://www.financialresearch.gov/the-ofr-blog/2026/08/19/hedge-funds-cash-treasury-holdings/
- Barth D, Kahn RJ. (2021). Hedge Funds and the Treasury Cash-Futures Disconnect. Office of Financial Research Working Paper 21-01. https://www.financialresearch.gov/working-papers/files/OFRwp-21-01-hedge-funds-and-the-treasury-cash-futures-disconnect.pdf
- U.S. Securities and Exchange Commission, Office of Investor Education and Advocacy. (2013). Investor Bulletin: Fixed Income Investments—When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall. Investor.gov. https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-86
- Todorov K. (2021). The anatomy of bond ETF arbitrage. BIS Quarterly Review. https://www.bis.org/publ/qtrpdf/r_qt2103d.htm
- 臺灣證券交易所(2020)。《ETF系列專題報導:債券ETF特性及風險》。https://www.twse.com.tw/downloads/zh/ETF/topic03.pdf
常見問答
美國公債真的是安全資產嗎?
美國公債通常被視為信用風險較低、流動性較高的資產,但市場價格仍會受殖利率、交易流動性與期限影響。台灣投資人還要加看美元匯率。
美債殖利率上升,債券ETF一定會跌嗎?
固定其他條件時,殖利率上升通常使債價下跌,長存續期間ETF較敏感。實際幅度取決於持債組合、殖利率曲線、凸性、費用及交易時點。
債券ETF折價時適合立刻賣出嗎?
不能只看折價一項。應同時比較即時參考淨值、成交量、買賣價差與底層市場狀況;急需用錢或風險超出承受範圍時,再依整體現金流決定。
新台幣買的美債ETF還有匯率風險嗎?
可能有。掛牌或交易幣別不等於底層資產已避險,需查基金公開說明書中的計價幣別、避險級別、避險比例與相關成本。
圖:吳芳圳/尊茂財務規劃