
英國財富稅尚未定案,台灣家庭持有英國房產、金融資產或信託時,應先盤點所在地、持有人、英國稅務居民身分、所得類別與傳承安排,再依正式預算及兩地規則評估。
一、英國 10 月預算何時公布?目前哪些只是選項
截至 2026 年 9 月 23 日,Reuters 報導列出的是英國財政大臣 John Healey 預定於 10 月 28 日預算中考慮的增稅選項與外部倡議,並沒有宣布新財富稅已立法或生效。
倡議稅率或收入推估不代表政府承諾,也不能據此認定台灣居民持有的英國資產必然納稅。
收入估算依賴假設,不能當作個人稅額;適用範圍待正式文本確認。
二、三類英國稅制討論,適用對象和估算各有前提
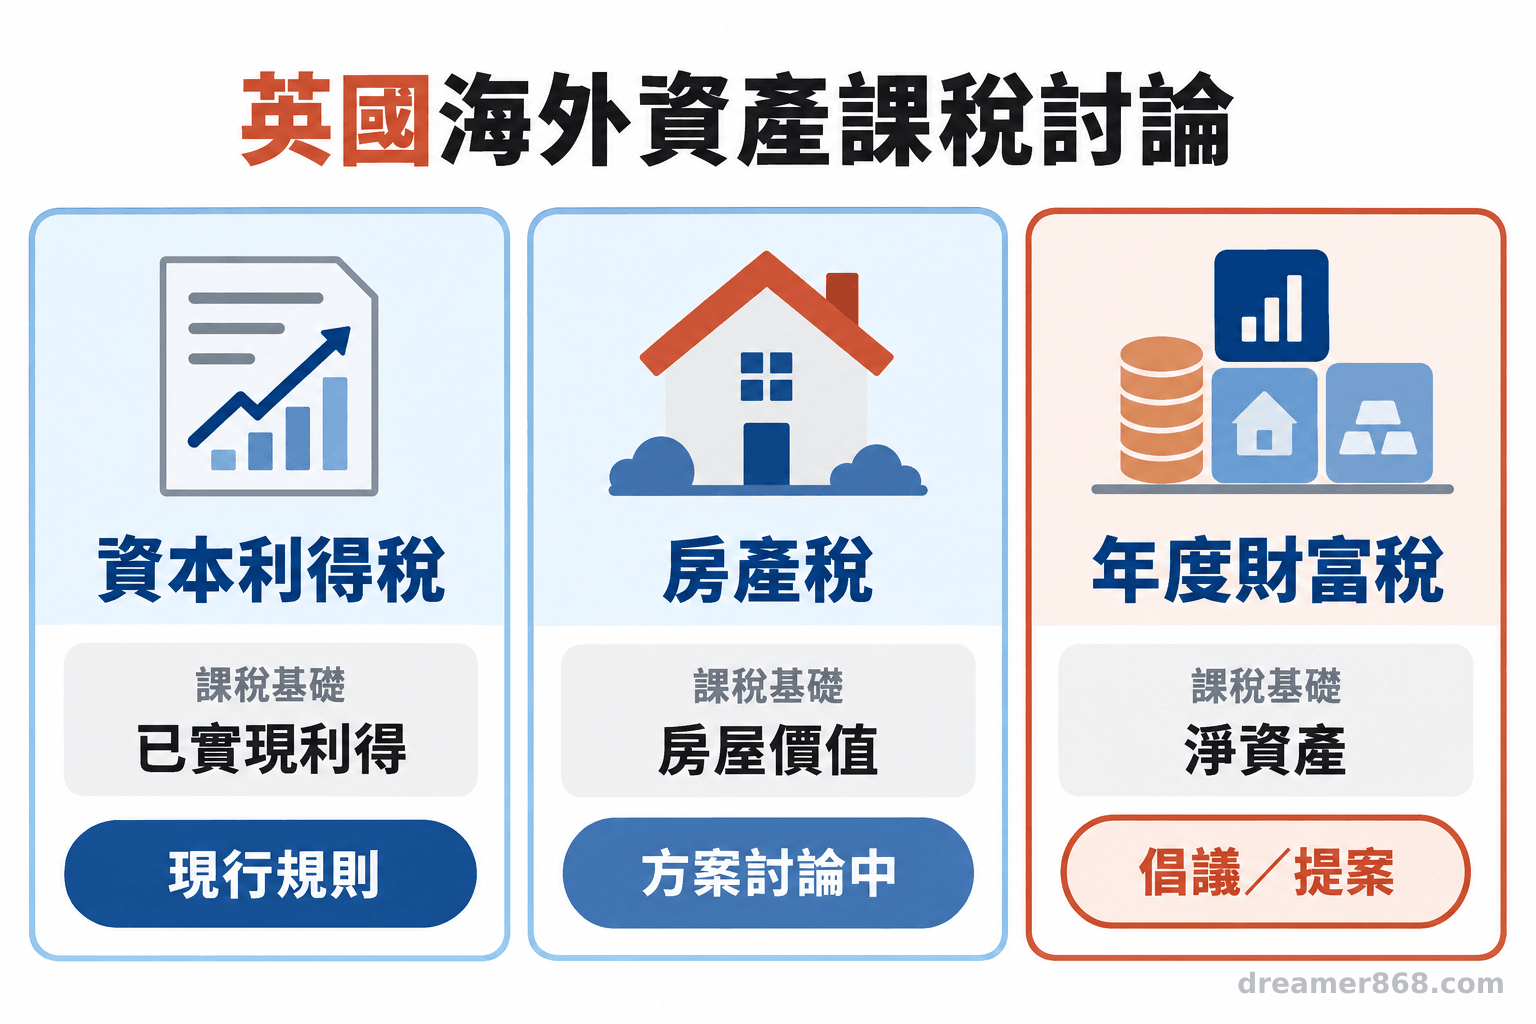
目前有資本利得稅改革、房產稅基或稅制調整,以及針對高資產者的年度財富稅倡議;不同方案分別課在已實現收益、房屋或年度資產價值上,數字也各有假設。
資本利得稅:調高稅率不等於實收稅收增加
2026 至 2027 課稅年度,英國個人一般資本利得稅率為 18% 或 24%,依應稅所得級距而定。Wes Streeting 曾建議將稅率調至與所得稅一致,IPPR 也提出類似方向。華威大學稅務分析中心估算,一套涵蓋調高稅率、取消死亡時豁免、另設一般投資報酬免稅額及對離英者未實現收益課稅的改革,每年可能增加 110 億英鎊收入。
英國稅務機關另估計,若較高資本利得稅率上調 10 個百分點,納稅人避稅可能使年收入減少最多 36 億英鎊;兩項估算的政策組合與行為假設不同。
房產稅:房屋價值課稅仍有不同提案
英國地方稅 Council Tax 以 1991 年房屋相對價值為估值基礎。Reuters 引述兩項不同構想:牛津大學教授 Ben Ansell 提議以 0.65% 房屋價值稅取代 Council Tax 與購屋印花稅;Fairer Share 團體倡議合併兩稅、按房屋價值課徵 0.48%。報導指出,首相 Andy Burnham 7 月排除在 10 月預算中廢除兩稅。
年度財富稅:倡議門檻不等於政府課稅門檻
Oxfam 與 Tax Justice UK 倡議對超過 1,000 萬英鎊的資產每年徵收 2%,並估算每年可增加 240 億英鎊收入;Reuters 說明,這項收入估算是由華威大學的估算外推而來,並非政府採納的稅率或門檻。
年度財富稅以資產價值而非當年賣出所得為基礎。私人企業股權估值、負債扣除、跨國資產與納稅人遷出,都會影響執行和收入。英國財政研究所指出,資產估值困難,也使長期收入難以預測。
Reuters 轉述英國財政研究所的分析指出,非上市企業等資產的估值困難,會增加年度財富稅的執行難度;納稅人可能如何因應,也使長期稅收較難預測。
三、英國資產先核對四個課稅連結
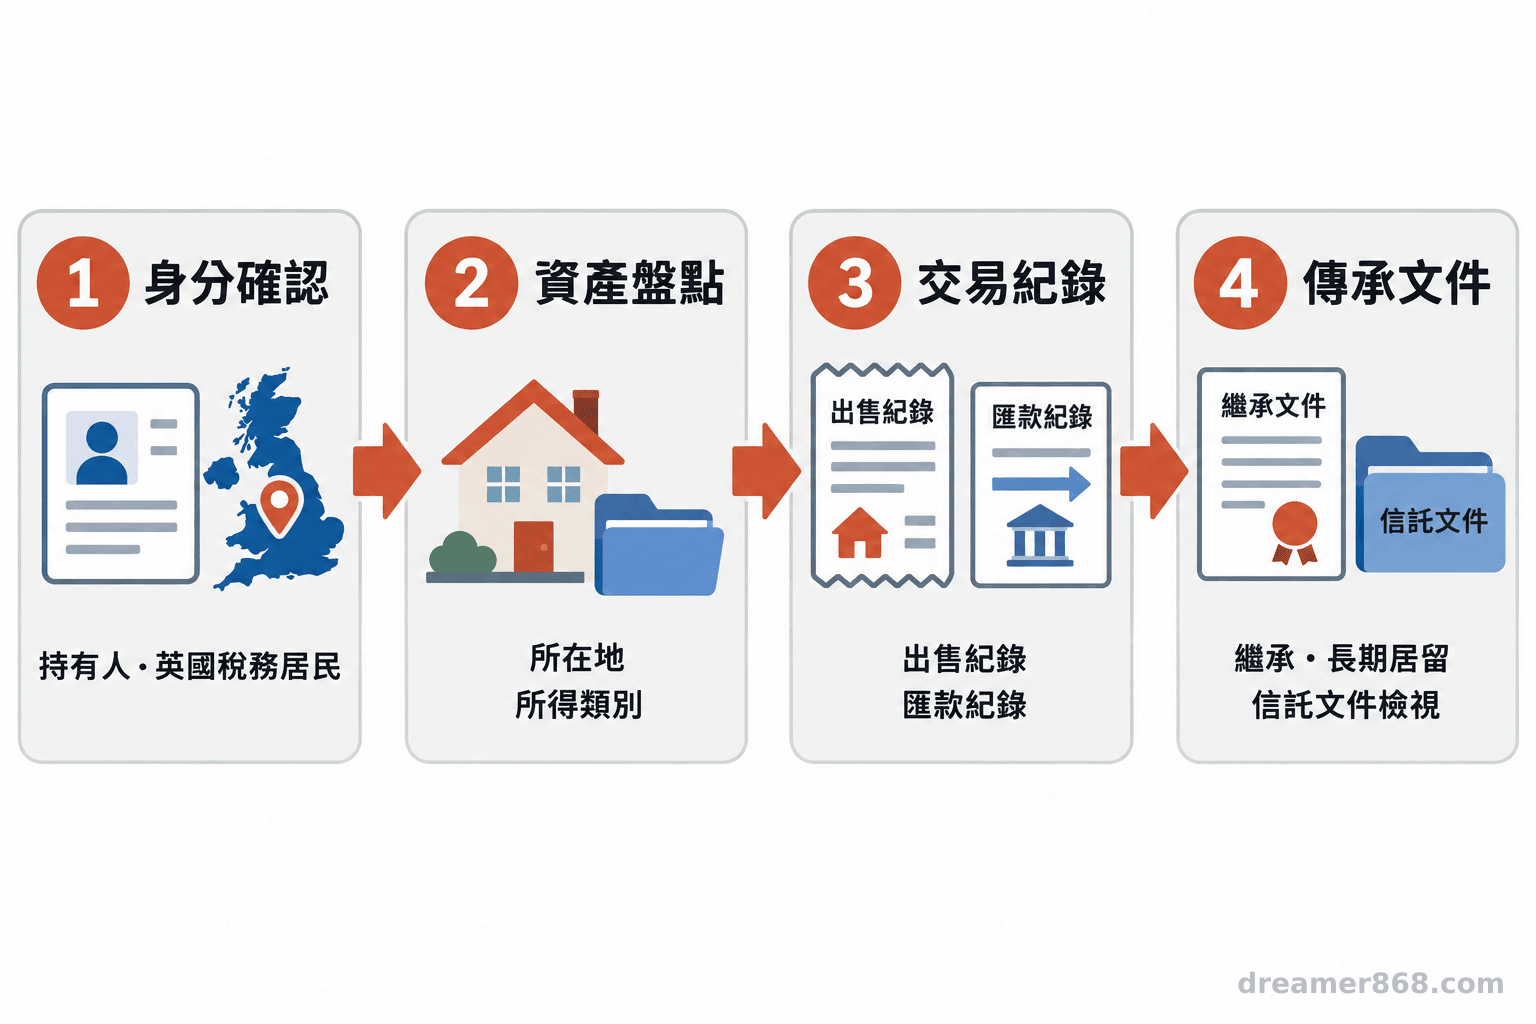
先確認誰持有資產、個人是否為英國稅務居民、資產所在地與所得性質,再分開處理出售、匯款及傳承。
1. 英國稅務居民身分與居住日數
居民身分影響海外所得與資本利得申報範圍。HMRC 說明,英國居民通常須就英國及海外資本利得納稅;非居民仍可能須為英國房地產或土地收益納稅。身分須依各地居住規則分別判斷,不能以國籍替代。
2. 資產所在地與所得類別
英國租金、房產出售收益、利息及股利的課稅方式不同。依 HMRC 規則,非居民出售英國房地產或土地,即使無應納稅額或出現虧損,也須申報;住宅處分通常須在成交後 60 日內申報。這與財富稅提案是兩回事。
3. 出售、匯回與英鎊匯率分開記帳
出售英國資產可能形成應稅收益,之後匯款回台則是另一筆銀行交易。匯款不宜直接視為新增所得;出售收益、租金或利息仍須依來源、實現年度與台灣規則判定。保留成本、售價、費用、納稅及匯款紀錄,才能核對稅額與英鎊匯率造成的金額差異。
匯率影響換回新台幣後的金額,也可能改變申報所得的換算結果。出售時點應連同交易費、持有成本與家庭現金需求評估。
4. 繼承、贈與與信託文件
英國自 2025 年 4 月起,遺產稅範圍改以長期英國居住身分等規則判斷。HMRC 規定,英國稅務居民於前 20 個課稅年度累計居住滿 10 年,即符合長期居民測試;離英後身分可延續最多 10 個課稅年度,實際期間視過往居住年期而定。符合條件者的海外資產可能納入遺產稅。海外信託須按委託人的長期居民身分、設立或增資時間、資產所在地、信託類型及課稅事件判斷,也要核對信託資產是否符合排除財產或過渡規定。受託人所在地不能單獨決定稅負;信託名稱或設立地也不能證明資產免稅。
整理信託契約、委託人及受益人資料、設立或追加資產日期、受託人所在地與估值文件。家庭成員曾長居英國或資產經公司、信託持有時,須檢視相關期間及所有權鏈。
四、台灣申報與台英雙重課稅須逐項核對
台英協定第 2 條涵蓋兩地課徵的所得與資本利得稅,不論課徵方式,包括所得總額、所得項目及動產、不動產處分收益,也適用日後新增的相同或實質類似稅。新財富稅是否符合須依法律性質與正式條文判斷,不能只看稅名或認定所有資產都自動免除重複課稅。
台灣財政部說明,境內居住個人的申報戶全年海外所得達新台幣 100 萬元時,須計入基本所得額;超過 750 萬元部分按 20% 計算基本稅額,再與一般所得稅額比較,符合條件才補繳差額。匯入本金不因此全數成為所得,個別所得分類與抵免額仍須核實。
符合條件時,可依協定及兩地規則就同一所得或收益申請抵免;仍須核對居民身分、所得來源、繳稅憑證與抵免上限。
五、建立資產清單,等正式文本再調整
先整理持有人、資產所在地、取得成本、收益、負債、受益人與證明文件,確認英台兩地的稅務身分;等 10 月預算及後續法案明確後,再評估出售、持有或傳承安排。
- 列出資產:房屋地址及持分、銀行存款、證券、公司股權、信託資產與相關負債。
- 確認持有關係:登記持有人、實際受益人、信託委託人與受託人,以及各自的居住地。
- 補齊成本與紀錄:購入日期及成本、估值、租金、股利、利息、出售費用、裝修支出和歷年納稅證明。
- 盤點申報義務:分別詢問英國及台灣稅務專業人士,確認居民身分、所得分類、期限、協定適用及抵免文件。
- 等正式規則再比較方案:取得預算文件與法案文本後,評估持有、出售、贈與或信託安排的總成本與家庭現金需求。
- 英國稅務居民身分、資產所在地和所得類別,會影響申報與納稅義務。
- 出售、匯回、匯率及傳承應分開核算;台英協定與台灣海外所得申報須按所得種類和個人情況確認。
參考文獻
- David Milliken (2026). Options for UK finance minister Healey to tax wealth in October’s budget. Reuters. https://ca.marketscreener.com/news/options-for-uk-finance-minister-healey-tax-wealth-in-octobers-budget-ce785bdbdc89ff2c
- HM Revenue & Customs (2026). Capital Gains Tax rates. GOV.UK. https://www.gov.uk/capital-gains-tax/rates
- HM Revenue & Customs (2026). Tax on foreign income: UK residence and tax. GOV.UK. https://www.gov.uk/tax-foreign-income/residence
- HM Revenue & Customs (2026). Tell HMRC about Capital Gains Tax on UK property or land if you’re not a UK resident. GOV.UK. https://www.gov.uk/guidance/capital-gains-tax-for-non-residents-uk-residential-property
- HM Revenue & Customs (2025). Inheritance Tax if you’re a long-term UK resident. GOV.UK. https://www.gov.uk/guidance/inheritance-tax-if-youre-a-long-term-uk-resident
- HM Revenue & Customs (2021). 2002 UK-Taiwan Double Taxation Agreement, as amended in 2021 — in force. GOV.UK. https://www.gov.uk/government/publications/taiwan-tax-treaties/2002-uk-taiwan-double-taxation-agreement-as-amended-in-2021-in-force
- 財政部稅務入口網 (2026). 最低稅負制. https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-saving-manual/national/individual-income-tax/6xKrvGR
常見問答
我住在台灣,持有英國房屋就會被英國年度財富稅課到嗎?
目前沒有已生效的這項年度財富稅。倡議方案是否涵蓋非居民、如何處理境外持有或負債扣除,都要看政府是否提出法案及正式條文。現行規則下,非居民出售英國房地產仍可能有資本利得申報義務。
把英國房屋賣掉,再把款項匯回台灣,匯款會再課一次稅嗎?
不能只看匯款動作判斷。出售可能產生資本利得,匯回則涉及資金來源紀錄、換匯成本及申報資料;台灣海外所得計算也要確認款項屬本金、出售收益或其他所得。保存交易及匯款證明,讓專業人士依個案核對。
透過境外信託持有英國資產,是否就不必申報英國遺產稅?
不能單憑信託設立地判斷。英國規則會看委託人居住身分、信託設立與增資時間、資產所在地和相關課稅事件;信託可能有設立、週年或分配等不同稅務處理,須檢視契約與資產紀錄。
圖:吳芳圳/尊茂財務規劃