
美國10年期公債殖利率在 2023 年 10 月 23 日升至 5.01%,跨過 2007 年金融海嘯前後以來少見的心理關卡。這個數字代表長期資金的基準價格上移,影響範圍從美國房貸、公司債,延伸到全球股票估值與企業投資決策。
對台灣讀者來說,重點不在猜下一個高點,而在理解利率如何傳導。當 10 年期殖利率上升,家庭借款要重新檢視負擔能力,企業要重新計算投資報酬,投資人則要把「未來可以賺多少」與「今天願意付多少」分開看。
一、10年期公債殖利率突破5%代表什麼?
它代表市場要求持有長天期美元資產的報酬提高,全球許多借款與資產估值會面對更高的基準成本。5%是心理關卡,真正重要的是殖利率能否在高檔維持,以及上升是由通膨、經濟成長、財政供給或風險溢酬所推動。
公債殖利率上升,通常伴隨既有債券價格下跌。原因在於,新發行債券提供較高收益後,舊債券的固定票息相對失去吸引力,價格必須調整,才能讓新買方獲得接近市場要求的報酬。因此,10 年期殖利率既是借錢的參考,也是債券資產重新定價的訊號。
美國財政部每日殖利率曲線資料顯示,10 年期殖利率從 2023 年 10 月 19 日的 4.98%,升至 10 月 23 日的 5.01%。這種短期跳升不代表所有貸款立即增加相同幅度,因為各種利率還包含信用風險、流動性與金融機構的利差。
聯準會對股票估值的核心說明是:利率提高時,未來股利與現金流折算到今天的價值會降低;同時,債券等替代資產的吸引力可能提高。
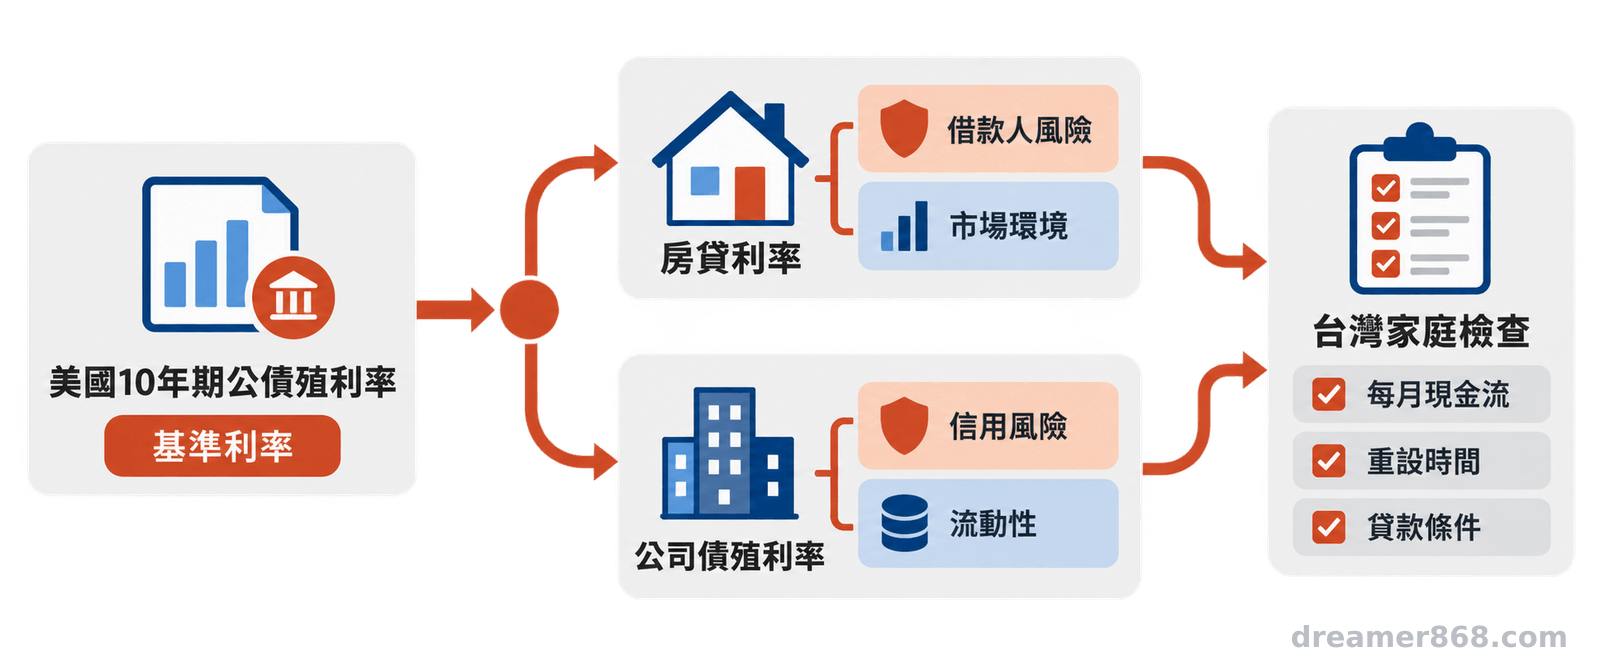
二、10年期殖利率如何傳到房貸與公司債?
房貸利率與公司債殖利率通常會受到上行壓力,但兩者都還要加上各自的利差,不能把5%直接當成借款人的實際利率。房屋條件、借款人信用、債券評等與市場流動性,會決定最後價格。
美國 30 年期固定房貸常以抵押貸款證券價格定價,而抵押貸款證券又以美國公債殖利率作為重要錨點。Freddie Mac 的研究指出,10 年期公債殖利率與 30 年期固定房貸有高度關聯,但房貸與公債之間的利差會受提前清償風險、房貸供給與市場波動影響。
公司債則可拆成兩部分理解:美國公債殖利率代表相對低風險的基準,信用利差反映企業違約風險、產業景氣與市場流動性。基準利率上升時,公司發債成本可能上升;若同時信用利差擴大,財務壓力會再加一層。信用品質較弱、需要頻繁再融資的企業,通常先感受到影響。
台灣房貸不會機械式跟著美國 10 年期殖利率一比一變動。台灣銀行定價還要看央行政策、國內存放款資金、房貸成數、借款人條件與個別銀行利差。對有房貸的家庭,應先檢查利率變動型態、寬限期結束時間與每月現金流,再評估提前還款或調整資產配置的成本。
三、為什麼殖利率上升會壓縮股票本益比?
因為折現率上升後,遠期獲利的現值下降,投資人願意為每一元當期獲利支付的價格可能降低。不過,本益比不會只由 10 年期殖利率決定,獲利成長、產業風險與股權風險溢酬也會一起作用。
可以把股票估值想成一串尚未到手的現金流。距離越遠的獲利,對折現率越敏感。當無風險利率上移,股權投資人通常也會提高要求報酬率,股票的折現率隨之上升。若企業獲利預期沒有同步提高,股價就可能先調整,本益比也容易收縮。
這也是高估值成長股常對利率變化較敏感的原因。它們的價值往往有較大比重來自多年後的獲利,折現率只要變動,估值就可能出現較明顯的重新計算。成熟企業、金融股或高股息資產也會受影響,但反應還要看獲利結構與市場風險偏好。
不能把「殖利率上升」直接翻譯成「所有股票都會下跌」。若經濟成長帶動企業獲利大幅增加,現金流改善可能抵銷部分估值壓力;若殖利率上升同時伴隨信用利差擴大與景氣轉弱,股票承受的壓力通常更全面。
四、WACC上升後,企業為何可能減少邊際資本支出?
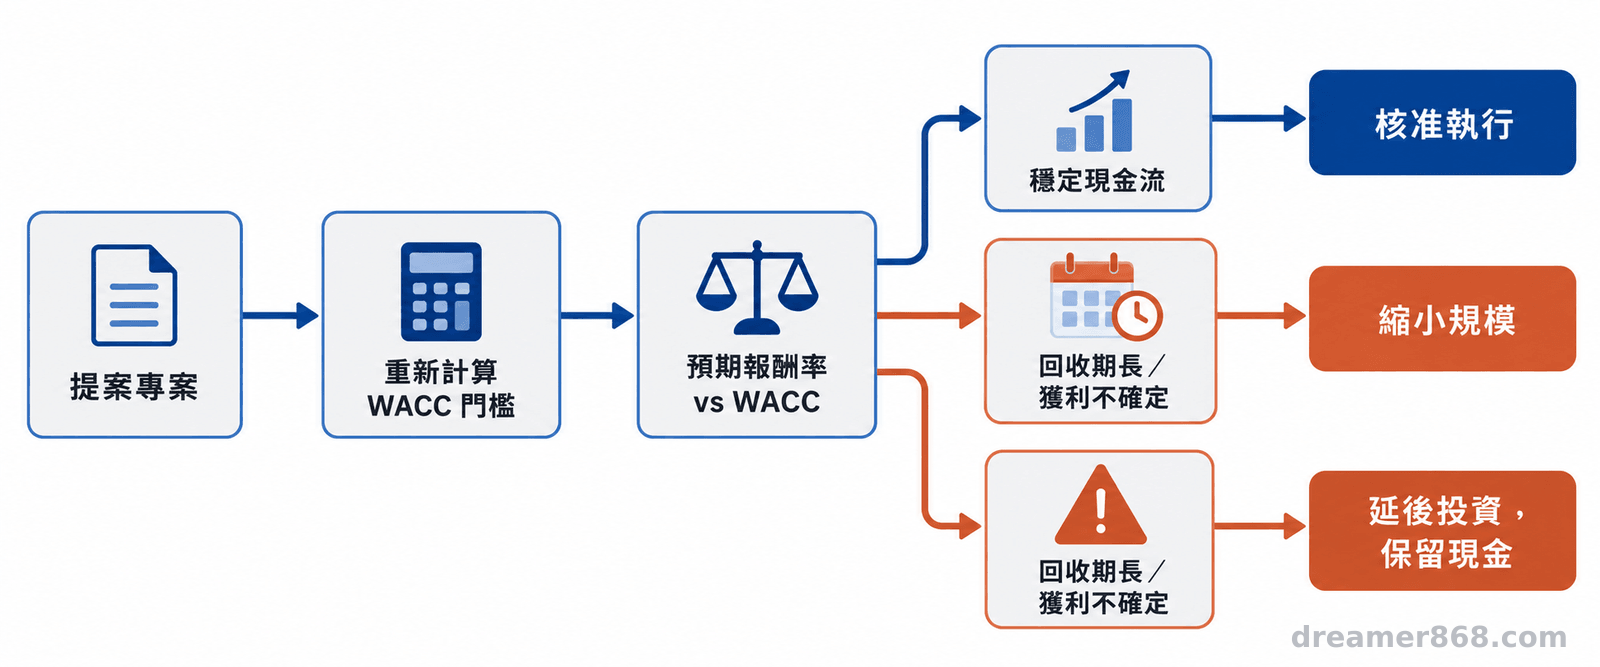
WACC,也就是加權平均資金成本上升後,企業必須用更高的報酬率門檻篩選投資案,最先被延後的通常是回收期長、獲利不確定或需要大量舉債的計畫。這是邊際資本支出下降,不代表所有企業都會停止投資。
傳導鏈可以整理成:
10Y ↑ → Mortgage Rate ↑ → Corporate Bond Yield ↑ → WACC ↑ → 股票 Discount Rate ↑ → PE ↓ → 企業邊際 CapEx 下降。
其中,WACC同時包含債務成本與股權成本。公債殖利率上升會抬高債務的基準利率,也可能提高股東要求的報酬率。當一項新產能、設備或併購案的預期報酬率低於新的資金成本,管理階層便可能延後時程、縮小規模,或把現金留在資產負債表上。
聯準會研究也提醒,利率衝擊對財務狀況較脆弱的企業更明顯。對這些企業而言,借款受限與投資縮減可能同時發生;資金充足、現金流穩定的企業,則可能趁競爭者收縮時維持必要投資。因此,觀察企業不能只看利率,還要看淨負債、債務到期分布、利息保障倍數與自由現金流。
五、台灣家庭與投資人現在該看哪些數字?
先檢查自己的現金流與資產對利率的敏感度,再看市場方向;單一利率數字不足以決定買賣。家庭要看負債重設時間,投資人要看資產久期、幣別與獲利來源,企業主則要看再融資風險。
可以從四個問題開始:
- 負債端:房貸、企業貸款或保證責任若遇到利率上調,月付金與可支配現金流還剩多少空間?
- 資產端:債券與債券型資產的存續期間多長?利率上升時,價格波動是否超過家庭可承受範圍?
- 股票端:持有的公司獲利是否依賴低利率、遠期成長或大量融資?本益比收縮時,基本面能否提供支撐?
- 企業端:未來兩年是否有集中到期的借款?新投資案的預期報酬率,是否仍高於重新計算後的WACC?
對一般家庭而言,這些問題比追逐「5%之後還會升到哪裡」更有用。安全感來自數字,安心感來自財務系統。當利率環境改變,先把現金流、負債與投資期限攤開來看,才知道需要調整的是槓桿、期限,還是資產配置比例。
- 10 年期殖利率突破 5% 是長期資金價格上移的訊號,5%本身不是所有貸款的實際利率。
- 房貸與公司債要分別加上房貸利差、信用利差,傳導速度與幅度不會完全相同。
- WACC與股票折現率上升,可能壓縮本益比,並讓低報酬率的邊際資本支出延後。
- 台灣家庭應優先檢查房貸重設、現金流、投資期限與幣別風險,避免只用單一市場數字做決策。
參考文獻
- U.S. Department of the Treasury (2023). Daily Treasury Rates | U.S. Department of the Treasury. https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?field_tdr_date_value=202310&type=daily_treasury_yield_curve
- Freddie Mac (2019). Freddie Mac’s Mortgage Rate Survey Explained. https://www.freddiemac.com/fmac-resources/research/pdf/201906-Insight-05.pdf
- Smolyansky M. (2022). The coming long-run slowdown in corporate profit growth and stock returns. Federal Reserve Board, FEDS Notes. https://www.federalreserve.gov/econres/notes/feds-notes/the-coming-long-run-slowdown-in-corporate-profit-growth-and-stock-returns-20220906.html
- Ben S. Bernanke (2003). FRB:Speech, Bernanke—Monetary policy and the stock market—October 2, 2003. Board of Governors of the Federal Reserve System. https://www.federalreserve.gov/boarddocs/speeches/2003/20031002/default.htm
- Perez-Orive A, and Timmer Y. (2023). Distressed Firms and the Large Effects of Monetary Policy Tightenings. Federal Reserve Board, FEDS Notes. https://www.federalreserve.gov/econres/notes/feds-notes/distressed-firms-and-the-large-effects-of-monetary-policy-tightenings-20230623.html
常見問答
美國10年期公債殖利率突破5%,台灣房貸一定會升嗎?
不一定。台灣房貸還受到央行政策、銀行資金成本、借款條件與個別利差影響。美國 10 年期殖利率可作為全球長期利率環境的觀察指標,不能直接取代銀行報價。
殖利率上升時,債券一定不能持有嗎?
不一定。既有債券價格可能承受壓力,但持有到期的現金流、債券信用品質、存續期間與再投資需求都要一起評估。重點是資產期限是否符合資金用途。
本益比下降就代表股票沒有投資價值嗎?
不代表。較低本益比可能反映折現率上升,也可能反映獲利預期下修。判斷時要把企業現金流、負債、產業循環與價格一併檢視。
企業應該因為利率上升而全面停止資本支出嗎?
不應一概而論。企業應重新計算WACC與投資案報酬率,保留能改善生產力或帶來穩定現金流的計畫,延後資金需求大且回收不確定的案子。
圖:吳芳圳/尊茂財務規劃