
如果家庭退休現金流同時仰賴美國房地產、營建基金或 AI 基建題材,現在可以先做一輪資產健檢:這些持有究竟押在哪些地區、物業類型與利率條件上?美國營建支出年減,資料中心投資則快速增加,兩股力量並存,不能只看到 AI 熱潮就假設所有房產與 REIT 都會受惠。
一、先做家庭資產健檢:你有多少曝險連著美國房地產?
不要只看基金名稱或標籤,應把直接持有的房屋、海外 REIT、營建類基金與 AI 基建相關資產放在同一張表,按國家、產業和資產類型加總。
盤點海外 REIT、營建基金與 AI 基建題材的實際比重
先列出每筆持有的市場價值、計價幣別、底層資產和收入來源。REIT 是持有或融資不動產的信託,股票型 REIT 主要仰賴物業租金與價值,抵押型 REIT 則較直接承受房貸債權品質、利差和融資條件變化。名稱相近,風險來源可能差很多。
再把可能受相同因素影響的部位合併觀察。例如,直接買進出租住宅、持有住宅 REIT,再持有建商或營建基金,表面上是三項投資,實際上可能都依賴美國房市需求、借款成本和建築成本。若另有科技基金重押資料中心供應鏈,也要確認它持有的是土地與機房營運商、電力設備商,還是伺服器與晶片業者。
區分基金標籤與底層持有資產
基金名稱中的「AI」、「基建」或「房地產」不能代替持倉檢查。可從基金定期持倉資料查看前十大部位、國家分布、產業占比,以及多檔基金是否重複持有同一批公司。
二、美國營建總額年減,住宅與資料中心走勢分化
不能。2026 年 7 月美國營建總額年減 3.8%;月減 0.5% 的估計區間涵蓋零,尚不能排除持平。資料中心建設支出快速增加,住宅支出走弱,製造業建設也明顯低於一年前;不同類別的分化比單一熱點更值得觀察。
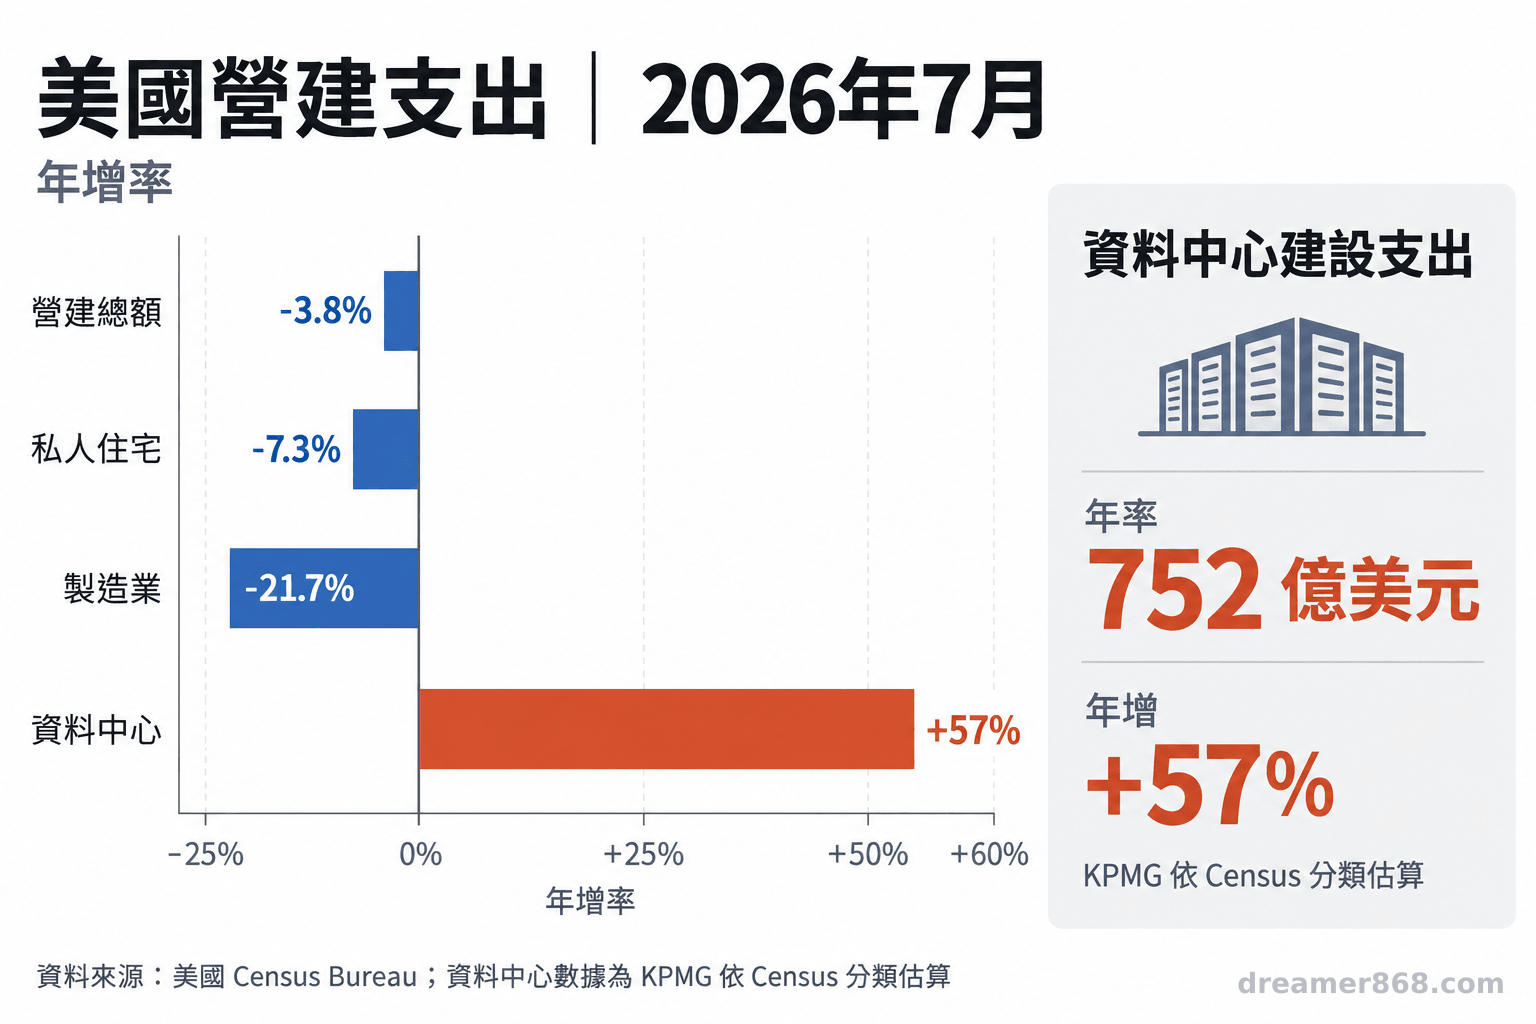
2026 年 7 月營建支出經季節調整年率估值約 2.158 兆美元,月減 0.5%、年減 3.8%
美國人口普查局(Census Bureau)9 月 1 日公布,2026 年 7 月營建支出的經季節調整年率估值為 2 兆 1,576 億美元,較修正後的 6 月估值低 0.5%,比 2025 年 7 月低 3.8%。這是「把當月速度換算成全年規模」的年率,不代表美國在 7 月實際花掉 2.158 兆美元。
解讀月變化時要看誤差範圍。Census 標示月減 0.5% 的 90% 信賴區間為正負 0.8 個百分點,區間涵蓋零,單憑這個月的變化不足以確認支出確實下降;年減 3.8% 的區間則不含零。當月估計仍可能隨後續資料修訂,因此較適合把它視為景氣壓力訊號,搭配年比和分類別資料判讀。
私人住宅建設年減 7.3%,新建單戶住宅年減 6.5%;私人非住宅建設年減 3.3%,其中製造業建設年減 21.7%。數字顯示住宅與工廠支出明顯疲弱,其他類別則呈現不同走勢;各類建築支出並不同步收縮。
住宅、工廠與資料中心支出走勢不同
資料中心是成長亮點。KPMG 經濟學家 Yelena Maleyev 在分析文章中依 Census 分類資料估算,7 月資料中心建設支出達年率 752 億美元,年增 57%;這是 KPMG 對分類資料的估算,不是 Census 發布的獨立資料中心總額。電力基礎建設也在增加。不過資料中心機房建築只是整體 AI 投資的一部分,伺服器、晶片、冷卻系統與電力設備各自有不同供應鏈,也不會自動拉動住宅、商場、辦公樓或所有 REIT 的租金。
Maleyev 在同篇分析中判斷,資料中心建設呈現 AI 投資循環的實體規模,官方統計可能低估相關活動;這是 KPMG 經濟學家的解讀,不是 Census 的統計結論。
「營建成本上升,支出卻在下降。實質營建活動正在收縮。」(KPMG 資深經濟學家 Yelena Maleyev,中文譯文)
「營建成長已集中在資料中心,以及供應資料中心所需的電力設施。」(KPMG 資深經濟學家 Yelena Maleyev,中文譯文)
三、房貸利率從 6.66% 升至 6.71%,現金流壓力怎麼傳導?
借款成本提高可能增加購屋與持有房產的壓力,也會影響部分 REIT 的再融資與市場估值;實際影響仍取決於租約、空置、債務到期時間、固定或浮動利率,以及資產所在地。
借款成本、租金收入與空置率如何影響持有房產的現金流
房利美(Freddie Mac)每週主要房貸市場調查顯示,30 年期固定房貸平均利率在 2026 年 8 月 27 日為 6.66%,9 月 3 日升至 6.71%;這兩個數字呈現的是該段期間的變化,並非最新一週利率。9 月 24 日週平均為 7.03%。這是美國市場平均,不是個別報價;赴美置產者須向貸款機構確認自身資格與條件。
對出租房屋,請以實收租金而非預期租金試算。租金收入需扣除空置期間、物業管理、修繕、保險、房產稅和其他持有費用,再與利息及本金支出比較。租約到期時若租金調整落後於利息或營運成本,現金流可能收窄;若租金穩定、債務固定且到期時間分散,短期利率變化的影響可能較有限。
REIT 類型、負債結構與估值反應可能不同
股票型 REIT 依賴出租物業收入,空置、租戶欠款或維修支出可能侵蝕現金流;抵押型 REIT 則較直接面對房貸資產價格、融資成本與利差變動。不同類型的 REIT 對利率變化不會有相同反應。營建支出是總體建設活動指標,不能直接證明特定 REIT 的租金或企業獲利已改變;傳導仍要看物業供需、租約與負債結構。
美國證券交易委員會(SEC)所收錄的一份基金申報文件列出該基金 REIT 部位可能面對的利率、房產價值、租金和現金流風險,這是個別基金的風險揭露,不代表所有 REIT 的完整風險清單。檢視持有部位時,可查負債比率、固定利率債務占比、到期分布、利息保障能力、物業地區及租戶產業;利率變化不代表所有 REIT 價格都會同方向或同幅度變化。
四、台灣家庭持有美國資產,退休配置要測哪三項?
先測區域與產業集中度,再算租金扣除完整成本後能否支應債務,最後把利率與匯率不利變化放進退休現金流情境。每一步都使用家庭自己的持倉、合約和支出需求。
區域與產業集中度:是否把多種資產押在相同景氣因子
把直接持有的美國房產、海外 REIT、營建基金及相關股票合併檢查,並查看基金定期持倉,確認是否集中在同一州、都會區、住宅或資料中心。也可將美元資產占家庭可投資資產的比例列出,避免只看每檔商品內部分散,忽略家庭整體仍集中於單一市場。
退休族、接近退休者、仰賴投資現金流或以短期資金承擔長期房產曝險的家庭,可先確認資產下跌或租金中斷時,日常支出是否仍有其他來源。
租金覆蓋利息:納入空置、維修、稅費與美元融資成本
計算「實收租金減去空置損失、管理、維修、保險、稅費與利息」,再和本金償還、家庭預留現金比較。另試算租金下降、空置延長或維修增加;浮動利率及近期到期債務也要計入再融資成本。
台灣投資人最後收到的是換算後的美元資產價值和現金流。美元升貶會改變折合新台幣的結果,換匯成本也會吃掉部分收入;若貸款以美元計價而生活支出以新台幣為主,兩種幣別的現金流需分開管理。
利率續升情境:檢查退休現金流與資產波動
可以設計一個個人壓力測試,例如假設貸款利率再升一個百分點、租金空置多一個月,或匯率朝不利方向變動,再觀察一年內可動用現金、債務支出和退休生活費是否仍能銜接。這是檢查承受能力的情境,並非市場預測。
還要分辨固定利率和浮動利率、現有貸款與未來新借款。美國房貸週平均利率不會直接替既有固定利率貸款重訂價格,但會影響換屋、再融資或新購置的條件。退休組合也需留意資產價格波動時,是否必須在不利時點出售持有部位來支付生活費。
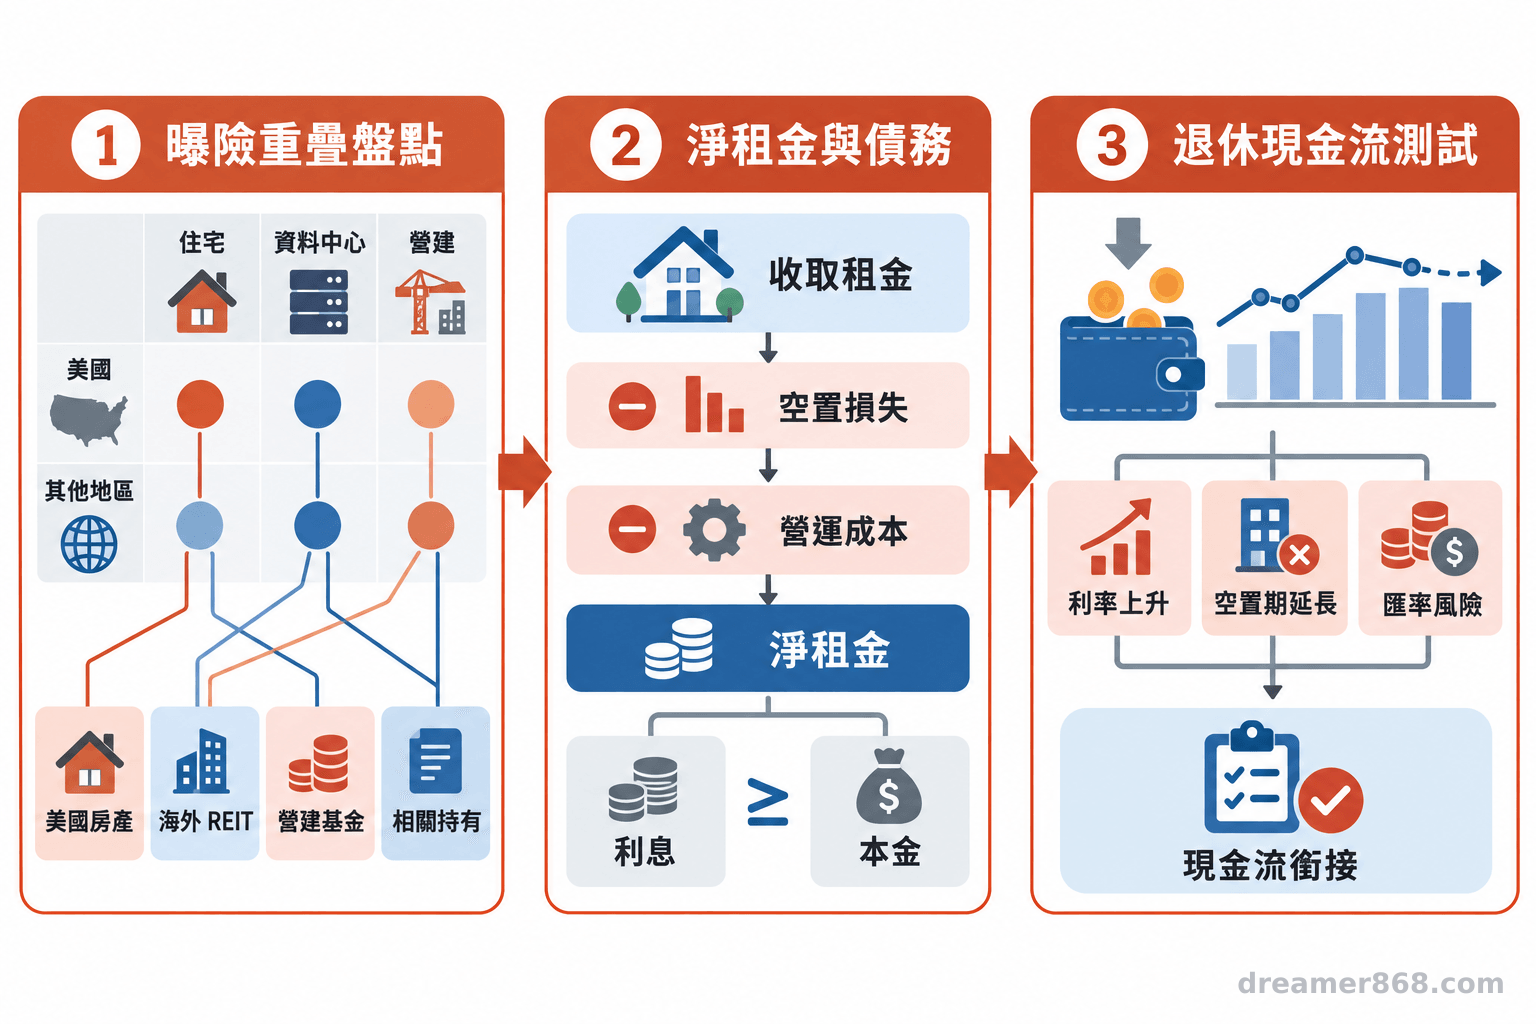
- 先依底層持倉辨認美國房地產、營建與 AI 基建的重疊曝險。
- 租金要扣除空置、管理、維修、保險、稅費與利息後,才看得到可用現金流。
- 將利率、匯率和退休支出放入壓力情境,分清市場平均數據與個人實際借款條件。
五、把數字放回財務系統,再決定下一步
在新增借款、續約、租約更動、基金持倉明顯改變或家庭退休收入需求轉變時,重新檢視集中度與現金流;平時則依家庭設定的財務檢視頻率更新資料,不以單月統計作為買賣依據。
把持有明細、借款條件、租約和必要支出放在同一份紀錄。若大部分被動收入仰賴單一地區、物業或少數租戶,應確認空置或再融資困難時有哪些備用現金來源。
美國營建總額和住宅支出下滑,與資料中心建設快速擴張可以同時發生;兩者描述的市場切面不同。7 月營建支出的經季節調整年率估值是初步估計,之後可能修訂,也不等於房價、企業獲利或 REIT 報酬。房貸利率則是特定調查週的市場平均,不能代替個別借款條件。這些數字適合拿來問「家庭目前承受什麼風險」,不適合單獨拿來判定市場必然走勢。
整理海外房產、REIT 和營建基金的底層曝險,核算租金扣除成本後的現金流,再以利率續升和匯率變動情境檢視退休資金。個人投資配置或跨境稅務,請依自身狀況向合格專業人士確認。
參考文獻
- U.S. Census Bureau (2026). Monthly Construction Spending, July 2026. https://www.census.gov/construction/c30/pdf/release.pdf
- Freddie Mac (2026). Mortgage Market Survey Archive - Freddie Mac. https://www.freddiemac.com/pmms/archive
- Yelena Maleyev (2026). Construction spending sinks overall. KPMG Economics. https://kpmg.com/us/en/articles/2026/july-2026-construction-spending.html
- U.S. Census Bureau (2026). Construction Spending Historical Data. https://www.census.gov/construction/c30/historical_data.html
- U.S. Securities and Exchange Commission (2026). Rydex Dynamic Funds, Form 497, section “Real Estate Investment Trusts (REITs) Risk”. https://www.sec.gov/Archives/edgar/data/1092720/000119312526331721/d102721d497.htm
常見問答
美國營建支出下降,海外 REIT 就一定會下跌嗎?
不一定。總體支出、各類物業的租金與供需、REIT 的債務和租戶結構並不相同。營建數據可作為景氣背景,不能單獨推算個別 REIT 的價格或配息。
AI 資料中心建設增加,哪些房地產資產會受惠?
影響可能落在特定地區的資料中心營運商、供電與相關建設供應鏈,但是否轉化為租金或獲利,要看土地、電力、租約、建置成本與融資條件。住宅和其他商用物業不會自動同步受惠。
房利美的 30 年期房貸平均利率適用於台灣買家嗎?
它反映美國主要房貸市場的調查週平均,不是個別貸款報價,也不保證非美國居民可以取得相同條件。實際利率、資格和貸款安排須向貸款機構確認。
退休族持有美國房產,最先應檢查什麼?
先看租金扣除空置、維修、管理、保險、稅費和利息後的淨現金流,再確認利率型態、債務到期時間及美元匯率變化對生活支出的影響。
圖:吳芳圳/尊茂財務規劃