
JBizNews 於 2026 年 8 月整理的報導指出,美國儲蓄率逼近歷史低檔;美國經濟分析局(BEA)資料顯示,2026 年 6 月個人儲蓄率為 2.7%。這是家庭現金流警訊,但不能直接畫上股市下跌的等號。
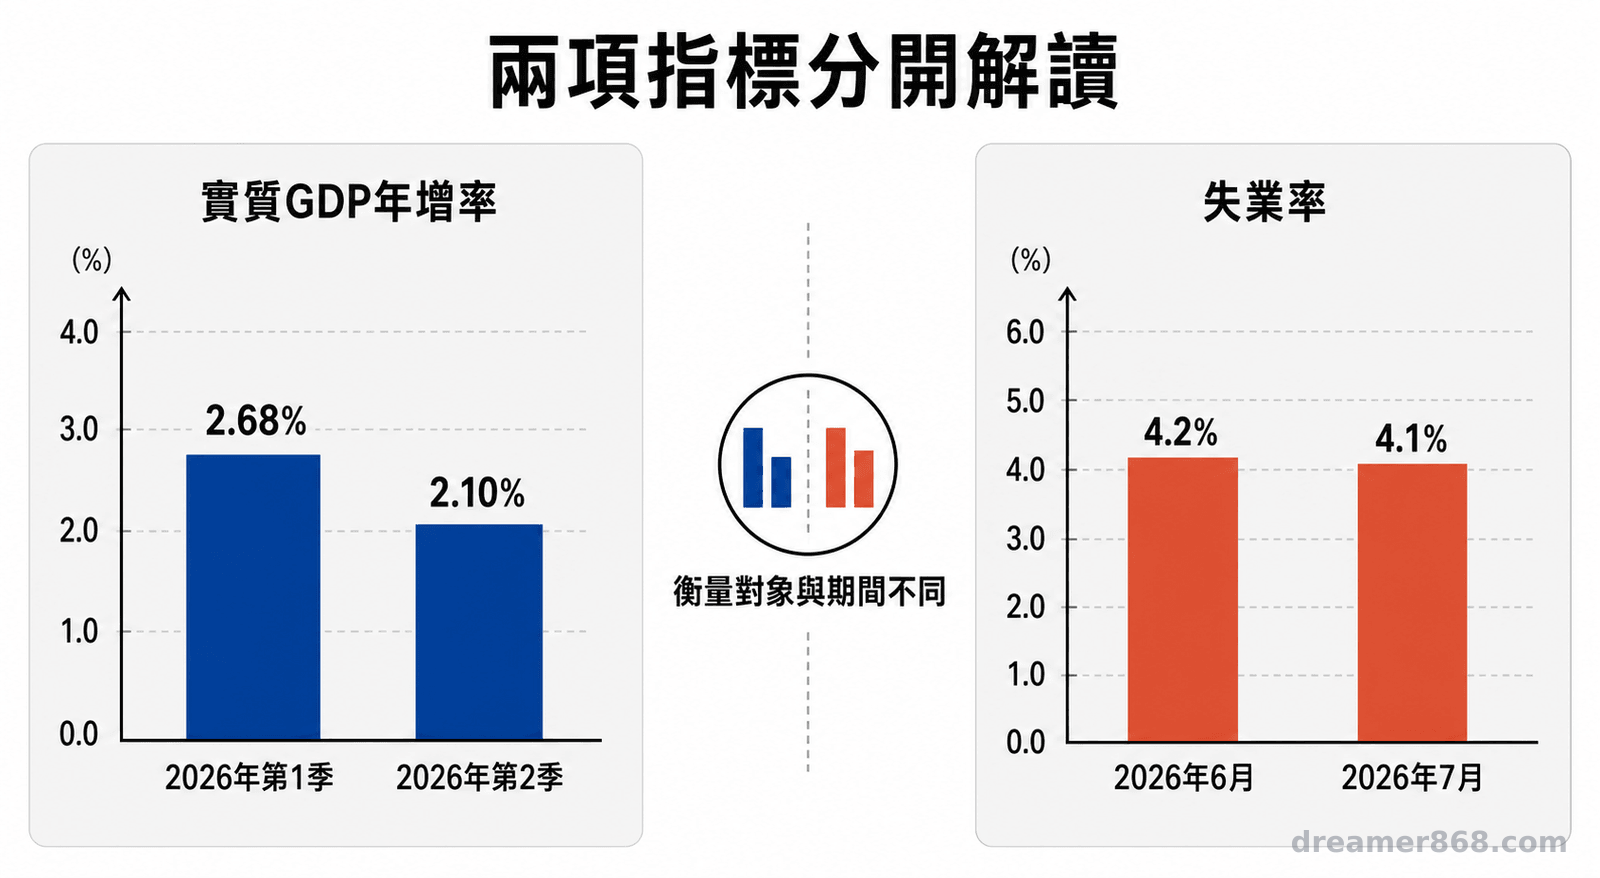
同時,依 BEA 實質 GDP 水準與去年同期比較,年增率由 2026 年第 1 季的 2.68% 降至第 2 季的 2.10%;兩者均以未四捨五入的 GDP 水準計算,再四捨五入至小數點後兩位。失業率則由 4.2% 降至 4.1%。財務也需要健檢,單看一項數字容易誤判。
一、美國儲蓄率降至 2.7%,這個數字代表什麼?
2.7%代表整體個人儲蓄占可支配所得的比率偏低,不等於銀行存款只剩 2.7%,也不能證明每個家庭都快用完積蓄。
BEA 將個人儲蓄率定義為個人儲蓄占可支配所得的比例,也就是稅後所得扣除消費與其他支出後留下的部分。
儲蓄率、存款餘額與淨資產要分開看
儲蓄率是期間「流量」,銀行存款與家庭淨資產是某時點的「存量」。當月儲蓄率低,仍可能持有房產、股票與存款;當月有結餘,也可能背負循環信用。
總體平均還會遮住所得差距。判讀時要搭配可支配所得、消費支出、信用餘額與家庭淨資產。
低儲蓄率也可能來自「財富效果」,即資產上漲使人願意多消費。成因不同,單月數字不足以斷言衰退。
美國經濟分析局資料顯示,2026 年 6 月個人儲蓄率為可支配所得的 2.7%。
二、GDP 放慢、失業率下降,訊號為何看似矛盾?
兩個數字衡量的對象與時間不同,應共同判讀。GDP 顯示產出成長降溫,失業率微降則只反映當月勞動市場的一個面向。
依 BEA 實質 GDP 水準與去年同期比較,2026 年第 1 季年增率為 2.68%,第 2 季為 2.10%;計算使用未四捨五入的 GDP 水準,結果再四捨五入至小數點後兩位。BEA 公布的第二季季增年率為 1.5%,第一季為 2.1%。兩種口徑都呈現降溫,但不可混用。
美國勞工統計局(BLS)公布的失業率從 6 月 4.2% 降至 7 月 4.1%,但 7 月非農就業減少 2.3 萬人,前兩月數據也遭下修。失業率還會受勞動力變動影響,須搭配就業人口、勞參率、薪資與工時。
三、家庭緩衝變薄後,可能走哪三條路?
家庭通常會減少消費、增加負債或出售資產,三條路都可能延後壓力,卻會透過不同管道影響經濟與市場。
| 家庭調整方式 | 短期效果 | 可能傳導至市場的路徑 | 應觀察資料 |
|---|---|---|---|
| 減少消費 | 立刻保留現金 | 零售與服務營收轉弱,企業下修訂單 | 實質消費、零售銷售 |
| 增加負債 | 暫時維持支出 | 利息負擔上升,逾期風險累積 | 信用卡餘額、逾期率 |
| 出售資產 | 補充生活現金 | 賣壓增加,財富效果反向收縮 | 基金流量、家庭淨資產 |
三條路可能同時發生。現金不足者可能先刷卡,再削減非必要支出;若資產仍上漲,出售資產也未必造成顯著賣壓。
關鍵在所得能否跟上支出、信用是否擴張,以及資產價格能否支撐消費信心。
四、美國消費降溫,如何傳導到台灣出口股?
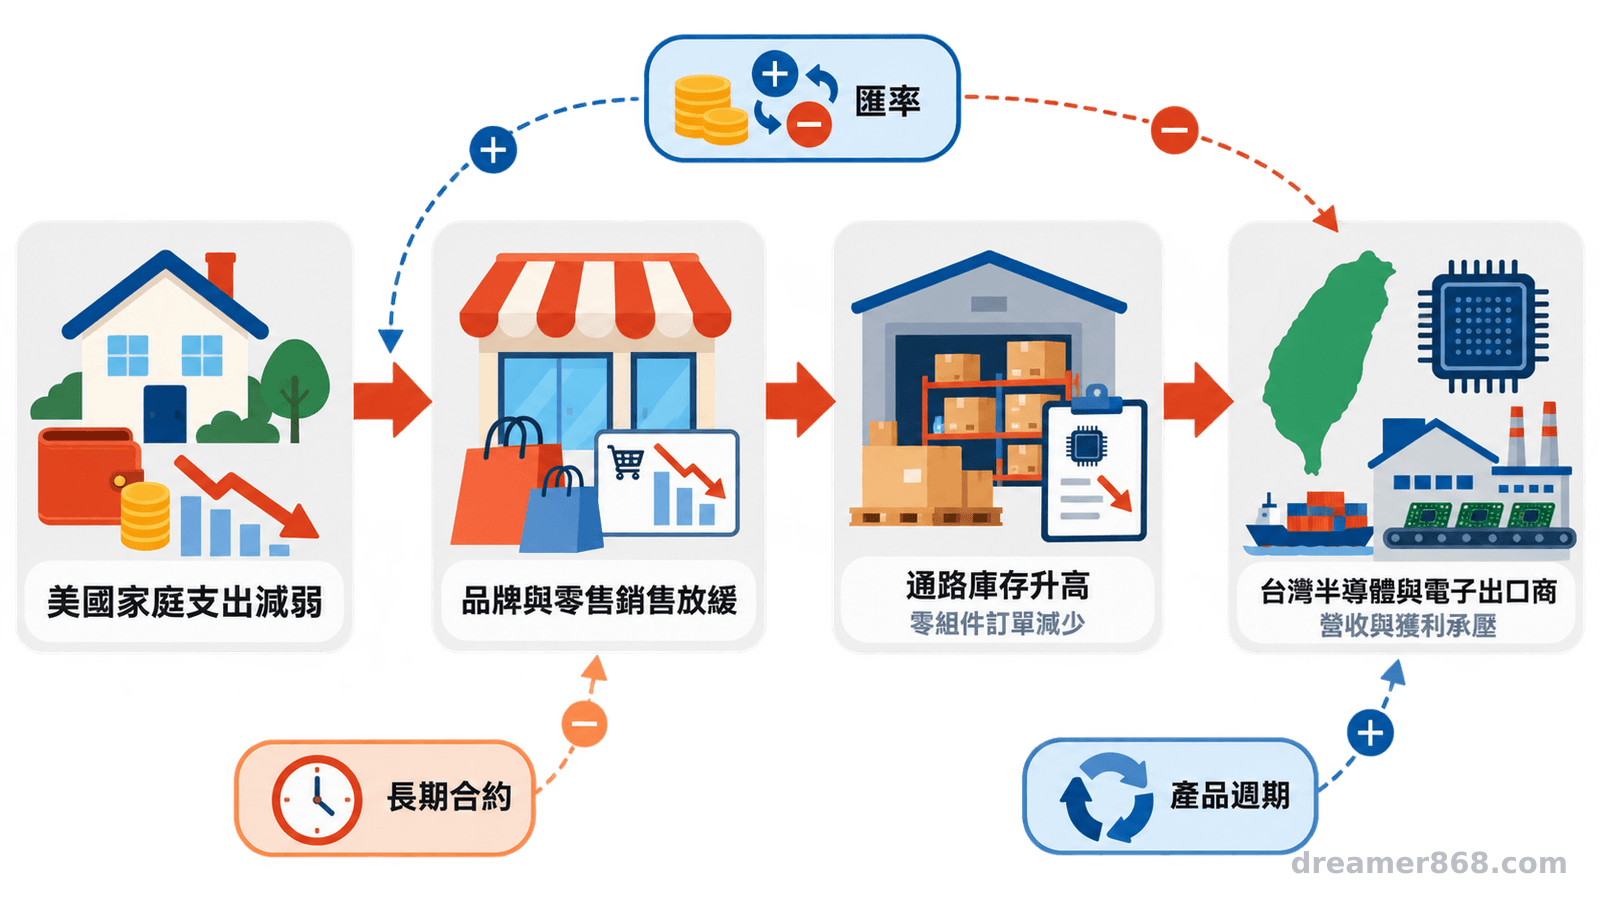
若美國終端需求減弱,品牌商可能先降低銷售預估,再調整庫存與零組件訂單,最後才反映在台灣出口企業的營收與獲利。
傳導鏈是「家庭支出減少、品牌銷售放慢、通路庫存升高、供應商訂單調整」。消費電子、電腦、手機、半導體與電子零組件都可能受影響。
「科技股」的需求並不相同。經濟部資料指出,台灣 2025 年對美出口占比達 31.0%,資通與視聽產品是出口要角。美國需求值得關注,仍無法直接推定個股報酬。
長約、庫存、新產品與匯率會抵銷或放大衝擊。應檢查營收地區、終端用途與主要客戶,不宜只看產業名稱。
五、美股與台股配置要檢查哪四種曝險?
至少盤點市場、產業、單一公司與匯率四種集中風險,再確認各持股對美國終端消費的依賴程度。
帳戶分散在台灣與美國,不代表風險已分散;若兩邊都持有依賴美國需求的科技企業,曝險仍會重疊。
另須檢查產業是否同向波動、不同帳戶是否重複持有同一公司,以及美元資產換回新台幣時的匯率風險。
可列出每項資產的終端需求與景氣敏感度,再測試相關部位若下跌 20%,一年內生活支出會不會受影響。這不是買賣指令。
六、退休族為何更怕在低點被迫賣出?
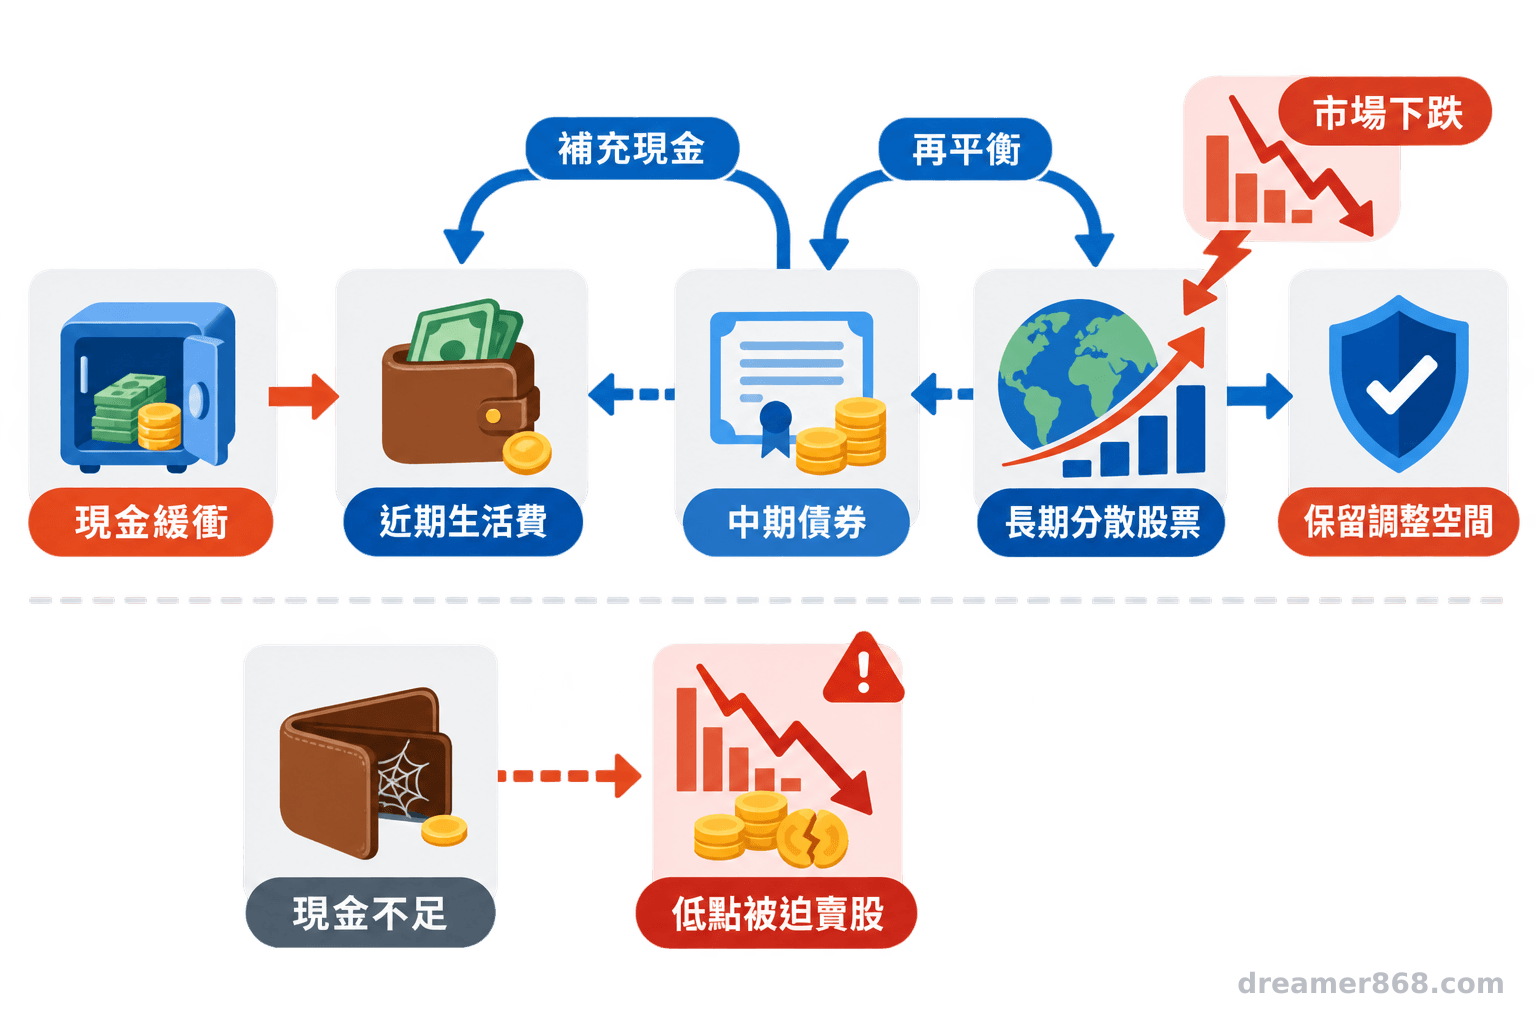
退休初期若碰上市場下跌又持續賣股支應生活,資產可恢復的本金會減少,這就是序列報酬風險。預留近期支出可降低被迫賣出的機率。
退休族、即將退休者、缺乏預備金者、集中持有美股或台灣出口股者,以及近期需提領生活費者,風險較高。
資金可依用途分層:日常帳戶處理近期開銷,緊急預備金應付意外,長期資產才承擔市場波動。金額須依工作穩定度、家庭責任與可變現資產評估。
現金、債券與股票的動用順序,須考量市場、稅務、帳戶類型、期限與現金流。FINRA也提醒,退休組合須重估風險與每年提領,沒有通用比率。
七、低儲蓄率該如何轉化為個人壓力測試?
先檢查家庭現金流與投資集中度,再依退休時程安排提領來源。低儲蓄率不代表必須賣股,可把它當成重新檢查財務系統的提醒。
- 列出一年內必要支出與可立即動用的現金。
- 計算美股、台股中仰賴美國消費的比重。
- 檢查景氣循環、單一公司與匯率集中風險。
- 標示退休帳戶用途及預定動用順序。
- 重大調整前,依個人狀況評估,必要時諮詢合格財務專業人士。
資料仍有邊界。儲蓄率是總體平均,GDP與就業資料可能修訂;儲蓄、消費、資產價格與景氣互相影響。歷史資料不代表未來表現。
安全感來自數字,安心感來自財務系統。先盤點,再決定是否調整,別讓新聞標題代替財務處方。
- 美國 2026 年 6 月個人儲蓄率為 2.7%,不等於家庭存款即將耗盡。
- 實質 GDP 年增率放慢與失業率微降可同時發生,兩者口徑與時點不同。
- 美國消費可能經由銷售、庫存與訂單影響台灣出口股。
- 台股配置應檢查需求、產業、公司與匯率集中風險。
- 退休提領先保留近期支出,可降低被迫賣股的機率。
參考文獻
本文引用美國官方經濟與就業統計、台灣經濟部資料、FINRA 退休規劃指引,以及整理美國儲蓄趨勢的報導。
- JBizNews Desk. (2026). American Saving Nears a Record Low, Putting Spending at Risk - JBizNews. JBizNews.
- U.S. Bureau of Economic Analysis. (2026). Personal Income and Outlays, June 2026.
- U.S. Bureau of Economic Analysis. (2026). GDP (Advance Estimate), 2nd Quarter 2026.
- U.S. Bureau of Labor Statistics. (2026). Employment Situation News Release - 2026 M07 Results.
- 經濟部統計處(2026)。供應鏈重組優化我國產業結構,推升我國製造業附加價值。
- Financial Industry Regulatory Authority. Managing Your Retirement Portfolio.
常見問答
美國儲蓄率下降,台股一定會跌嗎?
不一定。股價還會受到利率、獲利預期、產品週期與資金流向影響。
美國消費降溫,哪些台股較敏感?
應檢查美國市場營收、終端產品、客戶結構與庫存週期。
家庭緊急預備金應準備多少?
沒有單一標準,須依必要支出、收入穩定度、扶養責任與資產變現時間評估。
退休族遇到股市下跌,應先賣債券還是股票?
需依資產配置、稅務、帳戶類型、到期現金流與再平衡規則判斷,不宜套用固定順序。若近期生活費已有現金來源,通常能增加調整空間。
圖:吳芳圳/尊茂財務規劃