
許多退休試算預設薪資、獎金與雙薪都能繼續成長。對企業主、專業人士與仍在支援成年子女的家庭,青年失業與AI工作轉型可能同時壓縮營運收入、延長支援年限,也排擠本人的退休提撥。
家庭財務健檢先看哪三條現金流?
先分開盤點營運收入、子女支援與本人退休提撥。 三者若都來自同一筆不穩定收入,任一邊延長用錢期間,就可能壓縮其他兩邊的緩衝。
企業主的生活費、房貸與退休金,可能都來自公司分配或薪酬;專業人士則可能依賴獎金、案源或執業收入。成年子女若延長求職,三方沒有分帳就會共用同一個資金池。
健檢表可列出營運現金最低保留額、支援子女的期限與預算,以及退休提撥底線。就業數據用來調整壓力情境,不是個人失業預測。
健檢表要放入哪些青年就業警示?
兩者可能分化。 整體失業率涵蓋不同年齡與產業,無法單獨說明初次求職者、轉職青年或入門職缺的變化。
美國勞工統計局資料顯示,2026年7月失業率由4.2%降至4.1%,但官方將失業率及非農就業的變化定調為「變動不大」。當月非農就業減少2.3萬人,勞動力與就業人數也同步下降。0.1個百分點的月度變動,不宜直接解讀成就業市場明顯復甦。
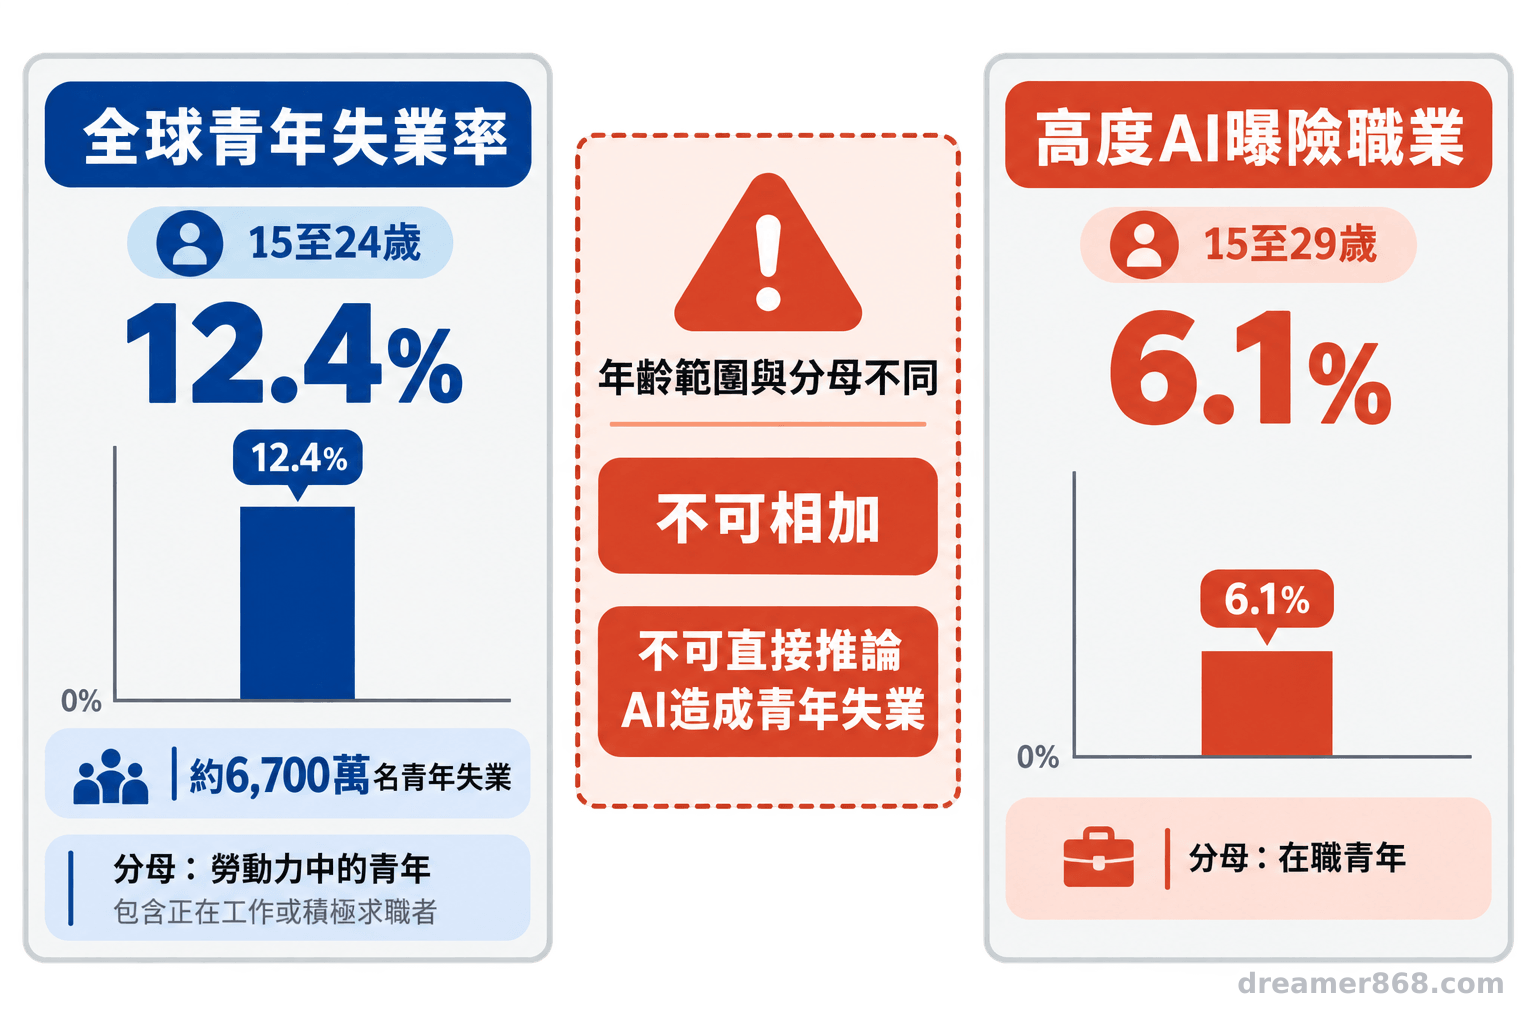
另一邊,國際勞工組織估計,2025年全球15至24歲青年失業率升至12.4%,約有6,700萬名青年失業。青年失業率的分母是正在工作或積極求職的青年勞動力,並未涵蓋所有沒有求職的人。
國際勞工組織指出,經濟成長停滯與職缺創造疲弱,正提高青年進入職場的門檻(意譯)。資料來源:ILO《Global Employment Trends for Youth 2026》
AI就業風險要如何轉成現金流參數?
AI曝險表示工作任務可能被改造,不等於職位必然消失。 財務規劃應納入轉職與進修成本,避免把曝險比例當成個人失業機率。
ILO估計,15至29歲在職青年中,有6.1%位於高度AI曝險職業。這項資料採15至29歲,青年失業率則採15至24歲,年齡範圍與分母都不同。兩個比例不能相加,也不能據此建立AI造成青年失業的直接因果關係。
曝險可能帶來三種結果:原職務導入新工具、部分任務重新分工,或職位需求逐步改變。文書、行政及部分高技能入門工作若先調整,青年可能面臨更長的求職期,也可能需要付出課程、設備、證照或搬遷成本。
臺灣家庭何時該調低收入假設?
傳導並非必然,仍會受到產業訂單、企業招募與個人職務影響。 家庭可追蹤自身產業的職缺數、招募時間、獎金與轉職加薪幅度,作為調整薪資假設的依據。
臺灣與出口市場連動,海外需求放緩時,可能先影響企業擴編、加班與獎金,再反映到薪資議價能力。不過,經濟部公布的2026年7月外銷訂單年增61.9%,顯示全球青年就業風險不能直接等同臺灣出口或本地就業轉弱。
家庭規劃可把「產業景氣」轉成幾個可觀察訊號:同類職缺是否減少、面試到錄取是否拉長、變動薪資占比是否過高,以及公司營收下滑時會先削減哪些收入。企業主則要同時檢查營運現金流與家庭現金流,避免兩邊都依賴同一筆不確定收入。
先定義退休提撥的收入低谷底線
先安排必要生活、基本保障與高成本負債,再設定低谷期仍可負擔的最低退休提撥額。 收入恢復後再階梯式增加,可減少長期完全停撥的機會。
年輕時停止提撥,損失包括當期沒有投入的本金,也少了後續累積時間。美國勞工部的退休儲蓄教育資料同樣提醒,越早開始,資金與收益可運作的期間越長。實際結果仍取決於報酬率、費用、通膨、稅務與市場波動,試算不能視為成果承諾。
最低退休提撥沒有適用所有家庭的固定比例。收入穩定度、負債成本、雇主提撥制度及家庭責任,會改變預備金與退休提撥的優先順序。若現金緩衝不足或高成本負債正在擴大,應先調整順序,並寫下恢復提撥的條件與時間點。
緊急預備金要從「幾個月」改成職涯壓力測試
先算收入中斷時每月必須支付的金額,再估計合理的求職或轉職時間。 固定月數只是起點,房貸、扶養責任與轉職成本才會決定家庭需要多少緩衝。
第一步,列出必要生活費、住居支出、最低債務還款、保費與扶養費。第二步,估計從離職到下一份收入入帳的時間。第三步,再加上進修、交通、設備、證照與搬遷等一次性費用。
日常緊急預備金與轉職準備金最好分開標示。前者處理生活與突發支出,後者支付職涯移動成本。分開管理後,才看得出哪一筆錢可以使用,也能降低臨時動用退休資產或提前解約的機會。
常見家庭還要多做一層檢查:房貸、保險、退休帳戶與投資配置會互相排擠現金流。壓力情境應納入利率變動、稅費、保費,以及保單或投資提前終止可能產生的成本、損失與流動性限制,並以個別契約為準。
房貸能力不能建立在加薪與雙薪永遠存在
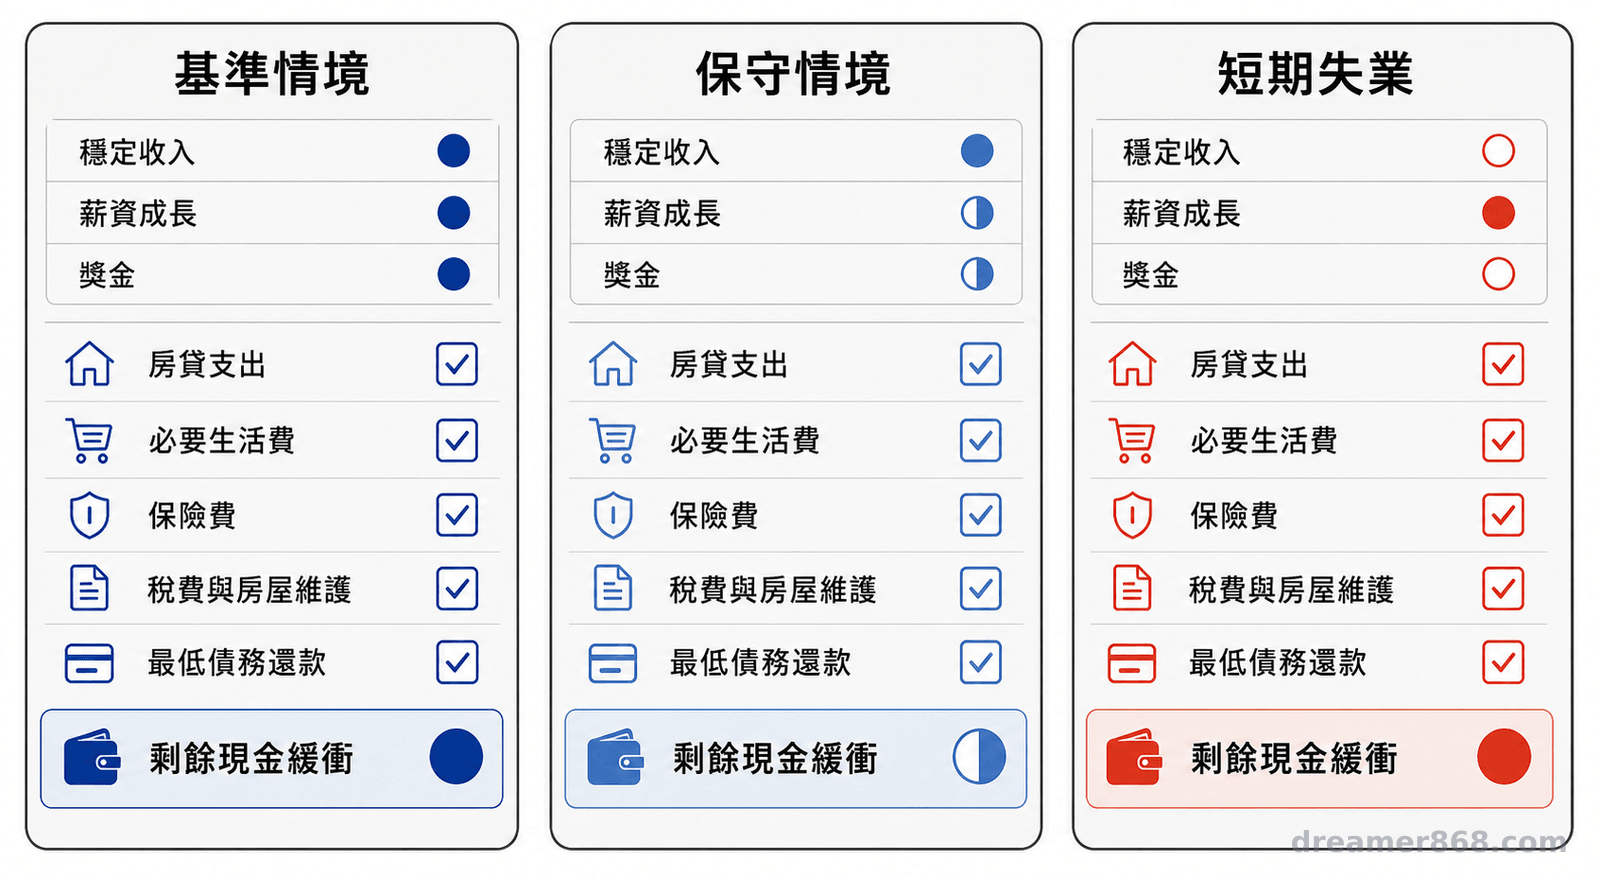
至少比較基準、保守與壓力三種情境。 若單薪、獎金下降或短期失業時只能靠高成本借款繳款,購屋預算與現金緩衝就需要重新安排。
基準情境可採目前可合理預期的收入;保守情境降低薪資成長率,只計入可信度較高的獎金;壓力情境則放入單薪、收入下降或失業空窗。每一種情境都要扣除必要生活、保費、稅費、房屋維護與最低債務還款。
金融機構核准的貸款額,代表其授信條件下願意承作的上限,未必等於家庭長期可負擔的金額。若房貸成立必須依賴未來持續加薪,風險已被藏在假設裡。降低薪資成長假設,可以提早看見這個缺口。
- 調低薪資成長假設,不把加薪、獎金與雙薪視為必然。
- 將日常緊急預備金與轉職準備金分開,按家庭責任估算金額。
- 設定收入低谷仍能執行的最低退休提撥,收入恢復後再逐步提高。
安全感來自數字,安心感來自財務系統。今天就用基準、保守與壓力三種情境重算家庭現金流。若牽涉房貸、保險、退休帳戶或投資配置,應依個人收入、負債、契約與家庭責任,諮詢合格的財務、保險或投資專業人士。
企業主與支援成年子女的家庭常見問題
常見疑問集中在公司與家庭金流分界、子女支援上限,以及退休提撥的底線。 三項都要有各自的金額、期限與重新檢查條件。
參考文獻
核心數據取自國際勞工組織、美國勞工統計局、經濟部與美國勞工部的公開資料。
- International Labour Organization (2026). Global Employment Trends for Youth 2026: Back to the future. https://www.ilo.org/sites/default/files/2026-08/9789220437612_PDFA_Web_ENG.pdf
- International Labour Organization (2026). Youth unemployment rises as young people face a harder road to decent work. https://www.ilo.org/resource/news/youth-unemployment-rises-young-people-face-harder-road-decent-work
- U.S. Bureau of Labor Statistics (2026). Employment Situation News Release - 2026 M07 Results. https://www.bls.gov/news.release/archives/empsit_08072026.htm
- 經濟部統計處 (2026). 115年7月外銷訂單統計(新聞稿及全部附表). https://www.moea.gov.tw/MNS/populace/news/wHandNews_File.ashx?file_id=127178
- U.S. Department of Labor. For Workers - Retirement Savings Education Campaign. https://www.savingmatters.dol.gov/employees.htm
常見問答
公司營運金可以同時當家庭預備金嗎?
不宜重複計入。營運金要支應薪資、租金、稅費與進貨,家庭預備金要承擔生活、房貸與扶養,應分開記錄。
成年子女求職期變長,支援到什麼時候?
可約定必要生活費、轉職費與支援期間。若需動用父母退休本金或高成本借款,就要重新調整金額與分工。
專業人士收入高但波動大,房貸能力怎麼估?
以固定收入為基礎,獎金、案源與執業收入保守折減。壓力情境還要納入空窗期與必要保費。
子女支援增加時,退休提撥可以怎麼調整?
依現金緩衝、負債成本、雇主提撥制度與家庭責任調整。若短期降低或暫停,要寫下恢復條件與檢查日期。 作者:吳芳圳
圖:吳芳圳/尊茂財務規劃